Sistemas Integrados de Gestão ERP: Como Integrar Vendas, Estoque e Financeiro?
Entenda como conectar vendas, estoque e financeiro para centralizar informações, reduzir erros e melhorar o controle da empresa.
Uma empresa pode ter bons produtos, uma equipe comercial eficiente e um volume crescente de vendas, mas ainda enfrentar dificuldades de gestão quando cada setor trabalha com informações separadas. Vendas, estoque e financeiro fazem parte do mesmo fluxo operacional e, por isso, precisam trocar informações constantemente. Quando essa comunicação depende de planilhas, anotações ou lançamentos repetidos, aumentam as chances de divergências.
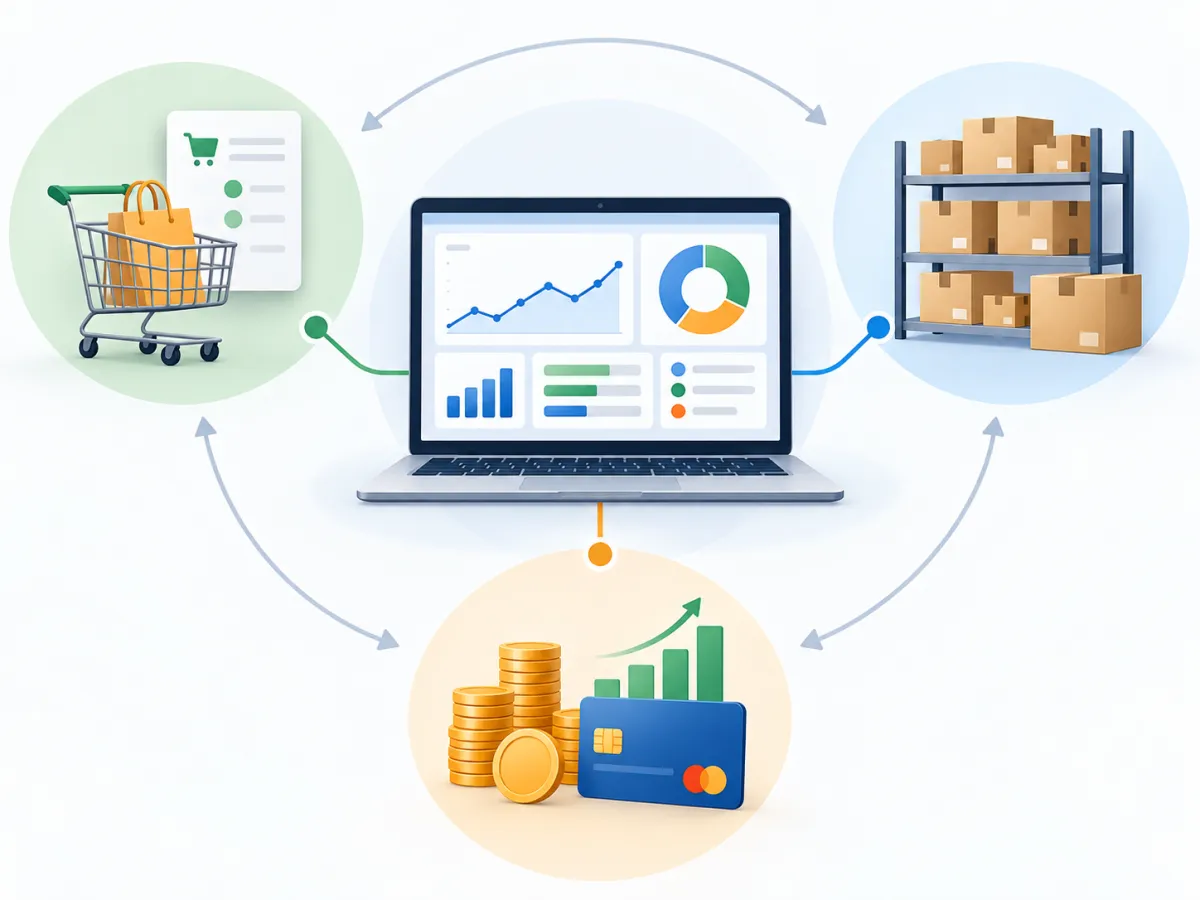
Os Sistemas integrados de gestão ERP ajudam a centralizar esses processos em uma única base de informações. Dessa maneira, uma venda registrada pode refletir no estoque, gerar informações financeiras e ficar disponível para consultas e relatórios sem que os mesmos dados precisem ser digitados várias vezes.
Na prática, uma operação comercial não termina quando o vendedor confirma um pedido. Se um produto foi vendido, a empresa precisa saber quanto ainda existe em estoque. Se a venda foi parcelada, é necessário acompanhar os recebimentos. Caso o produto precise ser reposto, as informações de estoque também podem auxiliar o setor de compras. Tudo está relacionado.
Essa integração pode contribuir para reduzir retrabalho, melhorar o controle das movimentações e tornar as informações mais atualizadas. Também facilita a identificação de diferenças entre aquilo que foi vendido, aquilo que saiu fisicamente do estoque e aquilo que realmente foi recebido.
Ao longo deste conteúdo, será explicado como vendas, estoque e financeiro podem trabalhar de maneira integrada, quais informações podem circular entre essas áreas, quais indicadores devem ser observados e quais critérios considerar na escolha de um sistema capaz de centralizar a gestão da empresa.
O que são Sistemas Integrados de Gestão ERP e como funcionam?
Os Sistemas integrados de gestão ERP são soluções utilizadas para reunir informações de diferentes áreas da empresa em um ambiente centralizado. ERP é a sigla para Enterprise Resource Planning, expressão que pode ser traduzida como planejamento dos recursos empresariais.
Apesar do nome, o ERP não deve ser entendido apenas como uma ferramenta de planejamento. Na prática, ele pode participar da rotina operacional ao registrar vendas, movimentações de estoque, compras, contas a pagar, contas a receber, documentos fiscais e outras informações importantes para a gestão.
O que significa ERP?
Um ERP busca organizar os dados gerados pelos diferentes processos da empresa. Em vez de cada setor utilizar um arquivo ou sistema independente, as informações podem compartilhar a mesma base.
Imagine uma empresa que utiliza uma planilha para vendas, outra para estoque e uma terceira para o financeiro. Sempre que uma venda acontece, alguém precisa registrar o pedido, atualizar a quantidade disponível do produto e lançar o recebimento.
Esse processo aumenta a quantidade de atividades manuais. Além disso, se um lançamento for esquecido, as informações deixam de representar a realidade.
Com uma estrutura integrada, os dados podem seguir o fluxo natural da operação. O registro realizado em uma área alimenta informações utilizadas por outras partes da empresa.
Como funciona a integração das informações?
A integração começa pela utilização de cadastros compartilhados.
Um produto, por exemplo, pode possuir informações como:
-
código;
-
descrição;
-
preço;
-
unidade de medida;
-
saldo;
-
custo;
-
classificação fiscal;
-
fornecedor.
Esses dados podem ser utilizados em diferentes etapas da operação. O setor comercial consulta o produto durante a venda. O estoque utiliza o mesmo cadastro para registrar entradas e saídas. O setor de compras pode analisar necessidades de reposição.
O mesmo princípio pode ser aplicado aos clientes e fornecedores. Isso evita que várias versões do mesmo cadastro sejam mantidas em diferentes lugares.
Além dos cadastros, existe a integração das movimentações. Uma venda concluída pode alterar o estoque e gerar um valor a receber. Uma compra pode aumentar o saldo do produto e criar uma obrigação financeira.
Isso reduz a necessidade de copiar informações de um processo para outro.
Atualização das informações conforme as operações acontecem
Outro ponto importante é a atualização dos dados. Quanto menor for o intervalo entre a ocorrência de uma movimentação e seu registro, mais confiável tende a ser a informação consultada pelos responsáveis pela gestão.
Quando o estoque está atualizado, o vendedor consegue verificar com maior segurança se determinada mercadoria está disponível. Quando o financeiro recebe os dados das vendas, consegue acompanhar os valores previstos para entrada.
Esse fluxo permite que diferentes áreas trabalhem com informações relacionadas entre si.
Quais áreas podem ser integradas?
A estrutura depende das características de cada empresa, mas normalmente pode envolver:
-
vendas;
-
estoque;
-
compras;
-
financeiro;
-
fiscal;
-
produção, quando aplicável.
O mais importante não é apenas reunir vários recursos dentro do mesmo programa, mas garantir que eles compartilhem informações de forma coerente.
Um sistema pode possuir vários módulos e ainda exigir lançamentos repetidos. Por isso, ao avaliar uma solução, é necessário observar como as movimentações realmente percorrem os processos da empresa.
Por que vendas, estoque e financeiro precisam trabalhar integrados?
Os Sistemas integrados de gestão ERP tornam-se especialmente importantes quando a empresa percebe que uma mesma operação gera consequências em diferentes setores. Uma venda é um dos exemplos mais claros dessa relação.
Ao vender um produto, a empresa reduz uma quantidade disponível, gera uma receita e pode criar uma obrigação de entrega. Dependendo da condição de pagamento, também surge a necessidade de acompanhar parcelas futuras.
O que acontece quando os setores trabalham separadamente?
Quando vendas, estoque e financeiro utilizam controles independentes, a empresa precisa criar mecanismos para manter essas informações sincronizadas.
Suponha que uma venda de dez unidades seja registrada no setor comercial, mas a baixa do estoque seja esquecida. O sistema utilizado para consulta pode continuar mostrando dez unidades que fisicamente já não estão disponíveis.
Isso pode provocar uma nova venda de itens que não existem mais no estoque.
Outro exemplo ocorre no financeiro. Uma venda parcelada pode ter sido concluída, mas os valores não serem lançados corretamente em contas a receber. Nesse cenário, o faturamento comercial e a previsão financeira passam a apresentar informações diferentes.
Também podem surgir:
-
cadastros duplicados;
-
divergências de preço;
-
saldos incorretos;
-
compras desnecessárias;
-
dificuldade para acompanhar recebimentos;
-
retrabalho administrativo;
-
demora na elaboração de relatórios.
Quanto maior o volume de operações, mais difícil fica conferir manualmente todas essas informações.
Como funciona um fluxo integrado?
Um fluxo integrado busca transformar uma única operação em uma sequência de atualizações relacionadas.
Por exemplo:
Venda realizada → produto movimentado no estoque → condição de pagamento registrada → valor disponibilizado no financeiro → informações disponíveis para relatórios.
Isso não significa que todas as movimentações sejam necessariamente concluídas sem nenhuma conferência. Dependendo das regras da empresa, algumas etapas podem exigir aprovação, faturamento, separação ou entrega.
O ponto principal é que os dados permanecem conectados.
Se o pedido for cancelado, a empresa também precisa tratar os reflexos dessa mudança. Dependendo da etapa em que o cancelamento acontece, pode ser necessário devolver quantidades ao estoque e ajustar informações financeiras.
Maior consistência dos dados
Uma vantagem da integração é diminuir a quantidade de versões da mesma informação.
Se o setor comercial possui um valor de venda, o estoque apresenta outra quantidade e o financeiro registra um terceiro resultado, o gestor precisa descobrir qual informação está correta antes de tomar uma decisão.
Com dados integrados, as movimentações podem ser rastreadas a partir da operação que as originou.
É possível analisar, por exemplo, qual venda provocou determinada saída de estoque ou qual pedido está relacionado a um valor previsto para recebimento.
Redução de lançamentos manuais
Lançamentos manuais não são necessariamente um problema, mas se tornam críticos quando a mesma informação precisa ser registrada várias vezes.
Cada nova digitação aumenta a possibilidade de:
-
esquecimento;
-
duplicidade;
-
erro de valor;
-
erro de quantidade;
-
associação incorreta entre documentos.
Ao integrar os processos, a empresa reduz essas repetições e pode concentrar a equipe na conferência das informações mais importantes.
Melhor acompanhamento da operação
A integração também melhora a leitura do negócio.
O gestor pode avaliar vendas e perceber imediatamente os impactos no estoque. Pode verificar o crescimento do faturamento e comparar esse resultado com os valores efetivamente recebidos.
Essa visão evita analisar cada setor isoladamente e permite compreender o desempenho da operação como um conjunto.
Como integrar vendas ao estoque utilizando um ERP?
Os Sistemas integrados de gestão ERP podem aproximar o processo comercial do controle de mercadorias, permitindo que as informações de vendas contribuam diretamente para a atualização e análise do estoque.
Essa conexão é importante porque boa parte das movimentações de saída está relacionada às vendas realizadas pela empresa.
Atualização do estoque a partir das vendas
Quando uma venda é concluída conforme as regras definidas pela empresa, o sistema pode gerar a movimentação correspondente no estoque.
Suponha que existam 100 unidades de determinado item e sejam vendidas 15. Após a movimentação, o saldo passa a representar as 85 unidades restantes.
Parece um processo simples, mas sua execução correta é fundamental. Um saldo incorreto pode afetar vendas futuras, compras e até a relação com os clientes.
Se um vendedor consultar uma quantidade que não corresponde ao estoque físico, poderá assumir um compromisso que a empresa não consegue atender.
Consulta de disponibilidade durante a venda
A integração também pode permitir que o responsável pelo atendimento consulte o estoque enquanto prepara um pedido ou orçamento.
Entre as informações úteis estão:
-
saldo atual;
-
quantidade disponível;
-
estoque mínimo;
-
movimentações recentes;
-
quantidade reservada, quando utilizada;
-
localização do produto, conforme a organização da empresa.
Esse tipo de consulta reduz a necessidade de solicitar conferências manuais a outros setores.
Também ajuda a equipe comercial a oferecer alternativas caso determinado produto esteja com disponibilidade reduzida.
Estoque físico e disponibilidade
É importante distinguir saldo físico de quantidade disponível.
Imagine que a empresa possua 50 unidades fisicamente armazenadas, mas 20 estejam reservadas para pedidos já confirmados. Embora o estoque físico seja 50, apenas 30 unidades podem estar disponíveis para novas vendas.
Essa diferença é importante principalmente em operações nas quais existe um intervalo entre o pedido e a entrega.
Como pedidos e reservas influenciam o controle
Uma empresa pode trabalhar com diferentes etapas comerciais:
-
orçamento;
-
pedido;
-
aprovação;
-
faturamento;
-
separação;
-
entrega.
Dependendo da política utilizada, o estoque pode ser reservado antes da saída física.
Essa reserva ajuda a evitar que a mesma quantidade seja prometida para clientes diferentes.
Por isso, o sistema precisa refletir a regra real da empresa. Não existe apenas uma forma de movimentar estoque. O momento correto depende do fluxo operacional adotado.
Histórico de movimentações
Além do saldo atual, um bom controle precisa permitir compreender como aquele número foi formado.
O histórico pode registrar:
-
entradas de compras;
-
saídas de vendas;
-
devoluções;
-
cancelamentos;
-
ajustes;
-
transferências;
-
outras movimentações internas.
Esse histórico é fundamental quando surge uma diferença entre o saldo apresentado pelo sistema e a quantidade encontrada fisicamente.
Em vez de simplesmente alterar o número, a empresa pode investigar as movimentações anteriores e procurar a origem da divergência.
Cancelamentos e devoluções
Uma venda cancelada também precisa ser tratada de maneira integrada.
Se a mercadoria já tiver sido baixada, o cancelamento pode exigir uma movimentação de retorno. Em uma devolução, a empresa deve verificar se o produto realmente voltou ao estoque e em quais condições.
Nem todo item devolvido necessariamente retorna para a quantidade disponível para venda. Produtos danificados, por exemplo, podem precisar de tratamento diferente.
Por isso, integração não significa apenas automatizar entradas e saídas. É necessário representar corretamente as regras do negócio.
Como a integração auxilia o planejamento de compras
Quando vendas e estoque estão conectados, o histórico comercial se torna uma importante fonte de informações para compras.
A empresa pode verificar:
-
quais produtos possuem maior giro;
-
quais itens apresentam saída frequente;
-
quais estão próximos do estoque mínimo;
-
quais permanecem parados;
-
quais apresentam períodos de maior demanda.
Assim, a reposição deixa de depender somente da percepção de quem acompanha o depósito e passa a utilizar informações registradas ao longo da operação.
Como integrar vendas ao controle financeiro?
Os Sistemas integrados de gestão ERP também podem conectar o processo comercial aos registros financeiros, facilitando o acompanhamento dos valores gerados pelas vendas e das condições negociadas com os clientes.
Essa integração é essencial porque vender não significa necessariamente receber o dinheiro no mesmo momento.
Geração de contas a receber
Quando uma venda é realizada a prazo, o valor pode gerar um ou mais registros no contas a receber.
Imagine uma venda de R$ 3.000 dividida em três parcelas. Em vez de o setor financeiro criar manualmente cada lançamento, as condições definidas na operação comercial podem alimentar o controle financeiro.
Dessa maneira, ficam registrados:
-
valor total;
-
quantidade de parcelas;
-
vencimentos;
-
cliente;
-
documento de origem;
-
situação dos recebimentos.
Isso facilita o acompanhamento das entradas previstas.
Venda à vista e venda a prazo
As vendas podem apresentar impactos financeiros diferentes.
Uma venda à vista tende a gerar uma movimentação imediata ou próxima da data da operação. Já uma venda parcelada gera compromissos futuros de recebimento.
Essa diferença precisa ser considerada ao analisar faturamento e disponibilidade financeira.
Uma empresa pode ter um mês com alto volume de vendas, mas uma parcela significativa dos valores ainda estar pendente para períodos seguintes.
Por isso, faturamento e caixa não devem ser tratados como a mesma informação.
Formas de pagamento
Dependendo da operação, podem existir diferentes formas de recebimento, como:
-
dinheiro;
-
PIX;
-
boleto;
-
cartão;
-
transferência;
-
pagamento parcelado;
-
combinações entre formas de pagamento.
A integração permite relacionar essas condições às vendas correspondentes e melhorar a rastreabilidade dos valores.
Controle de recebimentos
O setor financeiro precisa saber não apenas quanto foi vendido, mas quanto está:
-
em aberto;
-
recebido;
-
vencido;
-
previsto para determinado período;
-
relacionado a cada cliente.
Essas informações contribuem para o planejamento do caixa.
Se a empresa possui despesas previstas para determinado mês, precisa conhecer também os valores que espera receber naquele período.
Previsão financeira
O contas a receber pode ser utilizado como uma das bases para projeções financeiras.
Suponha que a empresa tenha R$ 100 mil em vendas parceladas com vencimentos distribuídos pelos próximos três meses. Esses valores não estão disponíveis imediatamente, mas fazem parte da previsão de entradas.
Ao mesmo tempo, será necessário comparar essas entradas com contas a pagar e outras despesas.
Essa visão ajuda a identificar períodos em que o caixa pode ficar pressionado, mesmo que as vendas estejam crescendo.
Cancelamentos, descontos e alterações
A integração precisa considerar mudanças realizadas depois da venda.
Se uma operação for cancelada, o financeiro precisa refletir corretamente essa alteração. Caso contrário, poderão permanecer valores a receber relacionados a uma venda que já não existe.
O mesmo vale para descontos, renegociações ou outras alterações autorizadas.
Por isso, é importante que as mudanças sejam registradas por processos adequados, preservando o histórico sempre que necessário.
Diferença entre venda, faturamento e recebimento
Um dos benefícios da integração é permitir que esses eventos sejam acompanhados separadamente.
Uma venda pode ser registrada hoje, faturada em outra etapa e recebida posteriormente.
Quando a empresa trata tudo como se acontecesse no mesmo momento, corre o risco de interpretar incorretamente seus resultados.
O sistema precisa possibilitar que cada estágio seja consultado de acordo com o processo adotado.
Como isso melhora a gestão financeira
Quando vendas e financeiro compartilham informações, torna-se mais fácil responder perguntas como:
-
Quanto foi vendido no período?
-
Quanto dessas vendas já foi recebido?
-
Quanto ainda está em aberto?
-
Quais valores vencerão nos próximos dias?
-
Existem parcelas atrasadas?
-
Qual cliente possui valores pendentes?
Essas respostas tornam a gestão mais objetiva e reduzem a dependência de conferências manuais entre diferentes controles.
Como integrar estoque e financeiro para melhorar a gestão?
Os Sistemas integrados de gestão ERP também permitem analisar a relação entre mercadorias armazenadas e recursos financeiros. Essa integração é importante porque estoque representa valor investido pela empresa.
Manter produtos disponíveis é necessário para atender à demanda, mas acumular mercadorias além do necessário pode deixar parte do capital parada.
Compras e contas a pagar
Uma compra gera impactos tanto no estoque quanto no financeiro.
De maneira simplificada, o fluxo pode ser representado assim:
Compra registrada → mercadoria recebida → estoque atualizado → obrigação financeira registrada → pagamento acompanhado.
Esse processo mostra por que compras, estoque e financeiro também precisam compartilhar informações.
Se uma mercadoria foi recebida, a empresa precisa registrar sua entrada. Caso a compra seja a prazo, também precisa acompanhar o pagamento ao fornecedor.
O estoque representa recursos financeiros
Cada produto armazenado representa um valor que foi utilizado para aquisição, produção ou movimentação.
Por isso, uma empresa pode apresentar um estoque elevado e, ao mesmo tempo, enfrentar dificuldades de caixa.
Imagine que grande parte dos recursos disponíveis tenha sido aplicada na compra de mercadorias com baixa saída. Embora exista patrimônio armazenado, o dinheiro não está imediatamente disponível para pagar outras obrigações.
Essa é uma das razões pelas quais o estoque precisa ser analisado além da quantidade física.
Como evitar excesso de estoque
Comprar mais não significa necessariamente comprar melhor.
O excesso de estoque pode gerar:
-
capital imobilizado;
-
aumento da necessidade de espaço;
-
risco de perdas;
-
produtos sem movimentação;
-
necessidade de promoções para escoamento;
-
dificuldades para financiar novas compras.
A integração entre histórico de vendas, saldo de estoque e informações financeiras ajuda a avaliar a necessidade real de reposição.
Como evitar falta de mercadorias
O problema oposto também precisa ser considerado.
Estoque muito baixo pode provocar ruptura e perda de oportunidades de venda.
O objetivo não é simplesmente reduzir quantidades, mas buscar um equilíbrio entre disponibilidade e investimento.
Algumas informações úteis para esse planejamento são:
-
giro do produto;
-
estoque mínimo;
-
vendas médias;
-
prazo do fornecedor;
-
frequência de reposição;
-
sazonalidade;
-
histórico de compras.
Giro de estoque
O giro ajuda a entender a velocidade com que os produtos são vendidos e repostos.
Itens com giro elevado exigem acompanhamento frequente, principalmente quando possuem prazo de reposição longo.
Por outro lado, produtos com pouca movimentação podem indicar excesso de compra, redução da demanda ou necessidade de rever a estratégia comercial.
Compras baseadas em informações
Quando os setores estão integrados, o responsável pelas compras pode analisar mais do que o saldo atual.
Pode observar, por exemplo:
-
quanto foi vendido nos últimos períodos;
-
quanto existe disponível;
-
quanto já está comprometido;
-
quando ocorreram as últimas compras;
-
quais despesas já estão previstas;
-
qual será o impacto financeiro de uma nova aquisição.
Assim, a decisão de compra passa a considerar tanto a necessidade física quanto a capacidade financeira.
Estoque e fluxo de caixa
As decisões de estoque influenciam diretamente o caixa.
Uma compra grande pode garantir mercadoria para vários meses, mas também criar uma concentração de pagamentos em determinado período.
Ao comparar contas a pagar com previsões de recebimento, a empresa consegue avaliar melhor o momento e as condições das compras.
Essa análise é especialmente importante quando fornecedores oferecem diferentes prazos, descontos ou condições comerciais.
Integração para reduzir decisões isoladas
Sem integração, um setor pode tomar decisões que parecem positivas localmente, mas geram problemas para outra área.
O comercial pode desejar manter grandes quantidades disponíveis. Compras pode aproveitar uma condição oferecida pelo fornecedor. O financeiro pode precisar preservar caixa.
Quando todos analisam informações relacionadas, torna-se mais fácil equilibrar esses objetivos.
Como funciona o fluxo completo em Sistemas Integrados de Gestão ERP?
Os Sistemas integrados de gestão ERP permitem visualizar a empresa como uma sequência de processos conectados. Em vez de tratar cada movimentação como um evento isolado, o gestor consegue acompanhar sua origem e seus reflexos em outras áreas.
Exemplo de uma venda integrada
Um fluxo comercial pode ocorrer da seguinte maneira:
-
o cliente solicita um produto;
-
o vendedor consulta o cadastro;
-
o sistema apresenta informações de disponibilidade;
-
o pedido é registrado;
-
a venda segue para a etapa definida pela empresa;
-
o estoque é movimentado conforme a regra configurada;
-
as condições de pagamento alimentam o financeiro;
-
os valores ficam disponíveis para acompanhamento;
-
as informações podem alimentar relatórios gerenciais.
Esse exemplo demonstra como uma única operação pode gerar diferentes registros.
Consulta do produto
Antes da venda, o vendedor pode consultar dados como descrição, preço e disponibilidade.
Quando essas informações estão centralizadas, reduz-se a necessidade de verificar diferentes arquivos ou solicitar confirmações a outros setores.
Também diminui o risco de utilizar tabelas de preços desatualizadas ou saldos anotados manualmente.
Registro da venda
A venda deve reunir informações suficientes para identificar a operação, como cliente, produtos, quantidades, valores e condições negociadas.
A partir desse registro, outras movimentações podem ser criadas conforme o fluxo da empresa.
Movimentação do estoque
A baixa pode ocorrer no faturamento, na entrega ou em outra etapa definida pelo processo operacional.
O importante é que exista uma regra clara e que todos saibam em qual momento a quantidade passa a ser considerada indisponível.
Integração financeira
As condições negociadas também precisam chegar ao controle financeiro.
Se a venda for parcelada, os vencimentos devem representar aquilo que foi acordado com o cliente.
Isso permite acompanhar previsões e identificar atrasos posteriormente.
Exemplo de uma compra integrada
O mesmo raciocínio pode ser aplicado à aquisição de mercadorias:
Necessidade identificada → pedido ao fornecedor → recebimento → entrada no estoque → registro financeiro → acompanhamento dos vencimentos.
Nesse fluxo, a empresa consegue relacionar aquilo que foi comprado com o que entrou fisicamente e com o que será pago.
Importância de uma base de informações compartilhada
Uma base compartilhada reduz a necessidade de cadastrar a mesma informação em diferentes lugares.
Por exemplo, um produto cadastrado corretamente pode ser utilizado em:
-
vendas;
-
compras;
-
estoque;
-
documentos fiscais;
-
relatórios.
Isso também facilita atualizações. Se determinada informação precisa ser corrigida, a empresa trabalha com uma origem central em vez de procurar várias cópias espalhadas.
Rastreabilidade das movimentações
A integração também melhora a rastreabilidade.
Se o estoque diminuiu, é possível investigar qual movimentação provocou a saída. Se existe um valor financeiro em aberto, pode ser possível identificar a venda relacionada.
Essa conexão é importante na conferência de diferenças e na resolução de dúvidas operacionais.
Padronização dos processos
Para aproveitar a integração, a empresa também precisa organizar seus procedimentos.
É necessário definir:
-
quando o estoque será movimentado;
-
quem pode cancelar operações;
-
como devoluções serão registradas;
-
quando contas serão geradas;
-
quais informações são obrigatórias nos cadastros;
-
como ajustes serão realizados.
Um sistema organizado não substitui processos claros. Ele ajuda a executar e registrar esses processos de maneira mais consistente.
Quais indicadores podem ser acompanhados com vendas, estoque e financeiro integrados?
Os Sistemas integrados de gestão ERP podem reunir dados de diferentes áreas e facilitar a criação de indicadores para acompanhamento da operação.
O objetivo dos indicadores não é apenas produzir relatórios. Eles devem ajudar a identificar situações que exigem análise ou alguma ação por parte da empresa.
Indicadores de vendas
Entre as informações comerciais que podem ser acompanhadas estão:
-
faturamento;
-
quantidade vendida;
-
ticket médio;
-
produtos mais vendidos;
-
vendas por período;
-
desempenho por categoria.
O faturamento ajuda a observar a evolução das vendas ao longo do tempo, mas deve ser analisado junto com outras informações.
Uma empresa pode aumentar seu faturamento e ainda enfrentar dificuldades financeiras caso os prazos concedidos aos clientes sejam muito longos ou os recebimentos estejam atrasados.
Quantidade vendida
Analisar apenas valores pode esconder mudanças importantes.
Um aumento do faturamento pode ocorrer pela elevação dos preços sem crescimento da quantidade de produtos vendidos.
Por isso, acompanhar volume e valor em conjunto oferece uma visão mais completa.
Ticket médio
O ticket médio mostra, de forma simplificada, o valor médio das vendas.
Ele pode ser utilizado para acompanhar mudanças no comportamento de compra e comparar períodos.
Porém, assim como qualquer indicador, precisa ser interpretado considerando o contexto da operação.
Produtos mais vendidos
Conhecer os itens com maior movimentação ajuda no planejamento de estoque e compras.
Se determinado produto representa uma parcela importante das vendas, sua ruptura pode causar impactos relevantes no faturamento.
Indicadores de estoque
Entre os principais dados relacionados ao estoque estão:
-
giro;
-
saldo atual;
-
estoque mínimo;
-
produtos sem movimentação;
-
cobertura;
-
frequência de rupturas.
O saldo indica quanto existe registrado, enquanto o giro ajuda a entender a velocidade de movimentação.
Produtos sem movimentação
Itens que permanecem muito tempo armazenados merecem atenção.
Eles podem representar:
-
compra acima da necessidade;
-
queda de demanda;
-
produto desatualizado;
-
erro na estratégia de reposição.
Identificar esses produtos permite planejar ações comerciais ou rever compras futuras.
Cobertura de estoque
A cobertura busca estimar por quanto tempo a quantidade atual pode atender ao ritmo de saída.
Esse indicador precisa ser analisado com cuidado porque a demanda nem sempre é constante.
Mesmo assim, pode ajudar a identificar estoques muito altos ou quantidades insuficientes.
Indicadores financeiros
No financeiro, a empresa pode acompanhar:
-
contas a receber;
-
contas a pagar;
-
valores vencidos;
-
receitas;
-
despesas;
-
fluxo de caixa;
-
previsões de entrada e saída.
Esses indicadores ajudam a entender não apenas quanto foi vendido, mas quando os recursos realmente entram e saem da empresa.
Como cruzar vendas, estoque e financeiro
O maior benefício surge quando os indicadores deixam de ser observados isoladamente.
Um cenário de vendas altas e estoque baixo pode indicar necessidade de reposição.
Estoque alto e poucas vendas pode sinalizar capital parado.
Crescimento das vendas com baixo volume de recebimentos pode demonstrar concentração de operações a prazo ou aumento da inadimplência.
Outro exemplo é comparar produtos mais vendidos com margem, estoque disponível e necessidade de compra.
Transformando indicadores em decisões
Os dados precisam gerar perguntas práticas.
Se o estoque de um item está alto, a empresa deve investigar por quê.
Se as vendas cresceram, precisa verificar se o financeiro também apresentou melhora.
Se o caixa está pressionado, deve analisar vencimentos, compras e condições comerciais.
Dessa forma, os indicadores deixam de ser apenas números exibidos em relatórios e passam a apoiar decisões do dia a dia.
Como escolher Sistemas Integrados de Gestão ERP para sua empresa?
Os Sistemas integrados de gestão ERP devem ser avaliados de acordo com as necessidades reais da operação. Uma empresa não precisa escolher a solução com a maior quantidade de funcionalidades, mas aquela que consegue representar seus principais processos de maneira organizada.
Avalie as necessidades da operação
Antes de analisar funcionalidades, é importante mapear como a empresa trabalha atualmente.
Algumas perguntas podem ajudar:
-
Como as vendas são registradas?
-
Em qual momento o estoque é movimentado?
-
Como as compras são planejadas?
-
Como o financeiro acompanha recebimentos?
-
Quantos produtos são movimentados?
-
Qual é o volume diário de vendas?
-
Quantos usuários precisam acessar o sistema?
-
Quais relatórios são utilizados na gestão?
Esse levantamento ajuda a evitar uma escolha baseada apenas em uma lista genérica de recursos.
Observe o volume de vendas
Uma operação com poucas vendas mensais possui necessidades diferentes de uma empresa que registra centenas de movimentações diariamente.
Quanto maior o volume, maior tende a ser a importância da automatização e da facilidade de consulta.
Processos que funcionam de maneira aceitável com dez operações podem se tornar inviáveis com centenas.
Considere a quantidade de produtos
Empresas com grande variedade de itens precisam de mecanismos adequados de pesquisa, cadastro e acompanhamento de estoque.
Também podem precisar de informações complementares, dependendo do segmento.
O objetivo é garantir que o sistema consiga organizar o catálogo sem tornar a rotina excessivamente complexa.
Verifique os recursos disponíveis
Um checklist inicial pode incluir:
-
vendas;
-
estoque;
-
compras;
-
contas a pagar;
-
contas a receber;
-
fluxo de caixa;
-
relatórios;
-
integração fiscal.
Porém, não basta verificar se o nome do recurso aparece na apresentação do sistema.
É necessário entender como cada função opera na prática e se ela atende ao processo utilizado pela empresa.
Analise a integração entre os recursos
Esse é um dos critérios mais importantes.
Ao registrar uma venda, verifique quais informações são atualizadas.
Ao cancelar uma operação, observe o que acontece com estoque e financeiro.
Ao lançar uma compra, confira se o recebimento pode alimentar o estoque e se a obrigação financeira pode ser acompanhada.
A integração precisa ser avaliada por meio de fluxos completos, não apenas pela existência de telas separadas.
Observe a facilidade de utilização
Um sistema precisa ser compatível com a rotina das pessoas que o utilizarão diariamente.
É importante observar:
-
facilidade para localizar produtos;
-
clareza das telas;
-
quantidade de etapas necessárias;
-
disponibilidade de filtros;
-
organização das consultas;
-
acessibilidade dos relatórios;
-
facilidade para corrigir operações dentro das permissões definidas.
Uma ferramenta muito complexa pode gerar resistência e aumentar erros de utilização.
Avalie cadastros e padronização
Cadastros são a base da integração.
Produtos duplicados, clientes registrados várias vezes ou informações incompletas podem prejudicar relatórios e movimentações.
Por isso, vale verificar como o sistema ajuda a organizar essas informações e quais campos podem ser padronizados.
Verifique relatórios e consultas
A empresa precisa conseguir transformar os dados registrados em informações úteis.
Antes de escolher, identifique quais perguntas precisam ser respondidas com frequência.
Por exemplo:
-
Quais produtos mais venderam?
-
Quais itens estão abaixo do estoque mínimo?
-
Quais clientes possuem valores vencidos?
-
Quanto existe para pagar nos próximos dias?
-
Qual foi o faturamento do período?
-
Quais produtos estão sem movimentação?
O sistema deve facilitar essas consultas.
Pense no processo de implantação
A implantação não deve ser vista apenas como instalação ou liberação de acesso.
Também envolve preparação dos dados e organização dos processos.
Pode ser necessário revisar:
-
cadastro de produtos;
-
cadastro de clientes;
-
saldos iniciais;
-
contas em aberto;
-
condições de pagamento;
-
permissões;
-
procedimentos internos.
Quanto melhor essa preparação, maior a chance de começar a utilizar o sistema com informações confiáveis.
Defina responsabilidades internas
Mesmo com automação, algumas tarefas precisam de responsáveis.
A empresa deve definir quem pode:
-
alterar preços;
-
ajustar estoque;
-
cancelar vendas;
-
registrar compras;
-
baixar recebimentos;
-
alterar cadastros.
Essa organização ajuda a preservar a qualidade dos dados.
Escolha com foco no processo completo
Um erro comum é analisar apenas uma necessidade imediata.
A empresa procura uma solução para vendas e depois percebe que estoque e financeiro continuam separados.
Por isso, vale mapear o fluxo completo antes da escolha.
A solução deve permitir que a empresa acompanhe a operação desde a movimentação comercial até os impactos de estoque e financeiro, conforme as necessidades do negócio.
Conclusãosa?
Os Sistemas integrados de gestão ERP ajudam a conectar informações que fazem parte do mesmo processo empresarial. Vendas, estoque e financeiro não funcionam de maneira independente: cada movimentação realizada em uma área pode gerar efeitos nas demais.
Ao registrar corretamente uma venda, a empresa pode atualizar o estoque, acompanhar os valores a receber e manter informações disponíveis para consultas. Da mesma forma, uma compra pode gerar entrada de mercadorias e obrigações financeiras que precisam ser acompanhadas.
A centralização reduz a necessidade de repetir lançamentos e pode diminuir divergências entre os controles utilizados por diferentes setores. Também facilita a identificação da origem das movimentações, tornando a conferência mais organizada.
Outro benefício é a possibilidade de cruzar dados. A empresa pode comparar vendas com estoque disponível, compras com contas a pagar e faturamento com recebimentos. Essa visão ajuda a identificar excesso de mercadorias, risco de ruptura, valores vencidos e necessidades futuras de caixa.
No entanto, a qualidade dos resultados depende de processos bem definidos e informações corretamente registradas. Cadastros organizados, regras claras de movimentação e responsabilidades internas continuam sendo essenciais.
Ao escolher uma solução, a empresa deve observar não apenas a quantidade de funcionalidades, mas principalmente como os processos estão conectados. O objetivo deve ser criar um fluxo no qual as informações acompanhem as operações reais do negócio.
Com vendas, estoque e financeiro trabalhando sobre uma base integrada, a gestão ganha maior visibilidade sobre o que acontece diariamente. Isso permite reduzir retrabalho, aumentar a confiabilidade dos dados e tomar decisões utilizando informações mais consistentes e atualizadas.