Emissão de Boletos Banco Inter e Contas a Receber: Como Controlar Pagamentos e Pendências
Organize cobranças, vencimentos, pagamentos e pendências financeiras de forma mais eficiente.
A organização financeira de uma empresa não termina quando uma cobrança é enviada ao cliente. Depois da emissão, ainda é necessário acompanhar o vencimento, identificar se o pagamento ocorreu, atualizar o contas a receber e verificar quais valores continuam pendentes. Por isso, integrar a Emissão de Boletos Banco Inter ao controle financeiro pode contribuir para uma rotina mais organizada.
Quando as cobranças são controladas separadamente do contas a receber, a empresa pode enfrentar dificuldades para saber quais clientes já pagaram, quais boletos estão próximos do vencimento e quais títulos precisam de acompanhamento. Em operações com muitos clientes, esse problema tende a se tornar ainda maior.
Um controle organizado permite acompanhar cada cobrança desde a sua criação. O financeiro pode registrar o cliente, o valor, a data de vencimento, a situação do título e, posteriormente, a confirmação do pagamento. Dessa forma, o boleto deixa de ser um documento isolado e passa a fazer parte do fluxo financeiro da empresa.
Outro ponto importante é o controle dos vencimentos. Saber antecipadamente quais valores devem entrar no caixa ajuda a empresa a acompanhar suas contas a receber e identificar possíveis atrasos com maior rapidez. Ao mesmo tempo, os títulos pagos precisam ser atualizados para que não permaneçam aparecendo incorretamente como pendentes.
A redução dos controles manuais também merece atenção. Planilhas, anotações e consultas realizadas em diferentes ambientes podem aumentar o risco de informações duplicadas, esquecidas ou desatualizadas. Quanto maior o volume de cobranças, maior tende a ser a dificuldade de manter esses registros de forma manual.
Nesse cenário, a integração entre boletos, contas a receber, baixas e relatórios financeiros permite criar um fluxo mais claro. A empresa passa a acompanhar não apenas quanto precisa receber, mas também o que já foi pago, o que venceu e quais cobranças exigem alguma ação.
Ao organizar essas etapas, o setor financeiro consegue trabalhar com informações mais consistentes para acompanhar recebimentos, pendências e movimentações do período.
Como funciona a Emissão de Boletos Banco Inter para empresas?
A Emissão de Boletos Banco Inter pode fazer parte da rotina de cobrança de empresas que utilizam boletos como uma das formas de recebimento. Para compreender esse processo, é importante observar que a geração do boleto normalmente começa antes do documento chegar ao cliente.
O primeiro passo é identificar qual cobrança precisa ser realizada. Ela pode estar relacionada a uma venda, prestação de serviço, mensalidade, parcela ou outro compromisso financeiro firmado entre a empresa e o cliente.
Cadastro da cobrança
A cobrança precisa estar vinculada a informações suficientes para que seja identificada posteriormente. Entre elas estão o cliente, o valor, a data de vencimento e a referência do documento ou operação que originou o recebimento.
Esse cadastro é importante porque permite relacionar o boleto ao lançamento existente no contas a receber.
Dados do cliente
As informações do cliente devem estar corretamente registradas. Dependendo da operação, podem ser utilizados dados cadastrais como nome ou razão social, CPF ou CNPJ e demais informações necessárias para gerar a cobrança.
Um cadastro desatualizado pode dificultar o processo, principalmente quando existem vários clientes com nomes semelhantes ou quando a empresa precisa localizar posteriormente determinada cobrança.
Valor e vencimento
O valor deve corresponder ao montante que será cobrado do cliente. Caso existam parcelas, cada cobrança precisa estar relacionada ao respectivo vencimento e valor.
Por exemplo, uma venda de R$ 3.000 dividida em três pagamentos pode gerar três títulos de R$ 1.000, cada um com sua própria data de vencimento.
Esse cuidado permite que o financeiro acompanhe as parcelas separadamente.
Identificação do título
Cada boleto deve estar associado a um lançamento financeiro. Essa relação é essencial para que o setor saiba qual documento precisa ser atualizado quando o pagamento for confirmado.
Imagine que uma empresa possua 300 cobranças abertas. Se os boletos não estiverem relacionados aos títulos correspondentes, o trabalho de identificar manualmente qual cliente realizou determinado pagamento pode consumir muito tempo.
Geração e envio
Depois da conferência das informações, o boleto pode ser gerado e disponibilizado ao cliente pelos canais utilizados pela empresa.
Nesse momento, o setor financeiro precisa manter registrado que aquela cobrança foi emitida. Assim, o título passa a ser acompanhado até o vencimento e posteriormente até a confirmação do pagamento.
Pagamento e liquidação
Quando o cliente realiza o pagamento, ainda existe uma etapa importante: identificar a liquidação da cobrança.
O boleto ter sido pago não significa, por si só, que todos os controles internos foram atualizados. O contas a receber também precisa refletir essa movimentação.
A relação entre boleto e título financeiro permite transformar um processo que poderia depender de consultas manuais em um fluxo mais organizado. A empresa consegue saber qual cobrança foi gerada, para quem foi enviada, quando deveria ser paga e qual título deve ser atualizado após o recebimento.
Essa organização também facilita consultas futuras. Caso um cliente entre em contato para confirmar um pagamento, por exemplo, o financeiro pode localizar o título e consultar seu histórico com mais facilidade.
Qual a relação entre boletos e contas a receber?
Utilizar a Emissão de Boletos Banco Inter é apenas uma das etapas da gestão de cobranças. O boleto representa o meio utilizado para cobrar determinado valor, enquanto o contas a receber reúne informações necessárias para acompanhar o compromisso financeiro da empresa com o cliente.
Essa diferença é importante porque uma organização pode gerar diversos boletos e, ainda assim, ter dificuldades para acompanhar sua situação financeira caso não possua um controle adequado dos títulos.
O que pode ser registrado no contas a receber?
O lançamento financeiro pode concentrar informações que ajudam a identificar e acompanhar cada cobrança.
Entre os dados utilizados estão:
-
Cliente relacionado ao recebimento.
-
Número ou identificação do documento.
-
Data em que o lançamento foi criado.
-
Data de vencimento.
-
Valor original da cobrança.
-
Valor efetivamente recebido.
-
Situação atual do título.
-
Data em que ocorreu o pagamento.
-
Juros ou multas aplicados.
-
Descontos concedidos.
-
Valor que ainda permanece pendente.
Esses registros permitem acompanhar o histórico da cobrança sem depender apenas do boleto.
Exemplo de título em aberto
Considere uma venda de R$ 1.500 com vencimento em 20 de setembro.
Antes do vencimento, o contas a receber pode apresentar:
Cliente: Empresa Alfa
Valor original: R$ 1.500
Vencimento: 20 de setembro
Situação: em aberto
Valor recebido: R$ 0
Saldo pendente: R$ 1.500
Nesse momento, a cobrança existe, mas ainda não foi quitada.
Exemplo de título pago
Se o cliente pagar o valor integral, o registro pode ser atualizado para:
Valor original: R$ 1.500
Valor recebido: R$ 1.500
Saldo pendente: R$ 0
Situação: pago
Data do pagamento: data identificada na liquidação
Dessa forma, o financeiro sabe que aquele valor não deve continuar sendo tratado como pendência.
Exemplo de título vencido
Se chegar a data posterior ao vencimento e não houver confirmação do pagamento, o título pode ser identificado como vencido ou em atraso.
Esse status ajuda a separar as cobranças que ainda estão dentro do prazo daquelas que precisam de atenção.
Por que relacionar boleto e título financeiro?
A principal vantagem é evitar controles desconectados.
Sem essa relação, a empresa pode possuir uma lista de boletos em uma ferramenta e outra relação de contas a receber em uma planilha ou sistema. O responsável financeiro precisaria comparar os dados constantemente para descobrir quais lançamentos já foram pagos.
Ao relacionar os documentos, a cobrança passa a fazer parte do próprio fluxo financeiro.
Isso também melhora a consulta do histórico de cada cliente. É possível verificar quais títulos ainda estão pendentes, quais foram pagos e quais tiveram atrasos.
O contas a receber, portanto, funciona como uma visão mais ampla da cobrança. Ele não mostra apenas o documento enviado ao cliente, mas também sua origem, vencimento, pagamento e situação atual.
Essa organização é especialmente importante para empresas que trabalham com vendas parceladas ou possuem muitos recebimentos mensais. Conforme a quantidade de títulos aumenta, acompanhar os pagamentos apenas por consultas individuais pode se tornar pouco prático.
Centralizar essas informações ajuda a manter uma visão mais clara dos valores previstos e efetivamente recebidos.
Como organizar a emissão dos boletos e os vencimentos?
A Emissão de Boletos Banco Inter precisa fazer parte de um processo organizado para que as cobranças não sejam esquecidas, duplicadas ou acompanhadas de maneira incorreta. Criar uma rotina padronizada ajuda o setor financeiro a saber o que deve ser emitido, quais títulos estão próximos do vencimento e quais já foram pagos.
Definição dos vencimentos
O primeiro cuidado envolve a definição correta das datas.
As condições negociadas com o cliente precisam ser refletidas no contas a receber. Se uma venda foi combinada para pagamento em 30 dias, por exemplo, o vencimento registrado no título e utilizado na cobrança deve seguir essa condição.
Nas vendas parceladas, cada parcela precisa possuir uma data própria.
Uma operação de R$ 6.000 dividida em três pagamentos pode resultar em:
Primeira parcela: R$ 2.000
Segunda parcela: R$ 2.000
Terceira parcela: R$ 2.000
Cada uma terá seu respectivo vencimento e deverá ser acompanhada separadamente.
Organização por cliente
Agrupar ou consultar cobranças por cliente facilita bastante a rotina financeira.
Ao acessar determinado cadastro, a empresa pode verificar os títulos em aberto, cobranças vencidas e pagamentos já realizados.
Essa visão também ajuda durante o atendimento. Caso um cliente solicite informações sobre suas pendências, o financeiro consegue consultar os dados sem precisar procurar documentos em várias fontes diferentes.
Identificação dos documentos
Cada cobrança precisa ter algum tipo de referência.
Ela pode estar relacionada ao número da venda, pedido, nota, contrato, prestação de serviço ou lançamento interno.
Essa identificação evita dúvidas quando o mesmo cliente possui vários boletos com valores semelhantes.
Imagine uma empresa que emita cinco cobranças de R$ 500 para o mesmo cliente. Apenas o valor não seria suficiente para identificar facilmente cada operação. A referência do documento ajuda a diferenciar os títulos.
Separação de cobranças abertas e pagas
Manter títulos pagos misturados com cobranças pendentes pode dificultar as análises.
Por isso, é útil trabalhar com situações bem definidas, como aberto, pago, vencido e cancelado.
Filtros por situação tornam a consulta mais rápida e permitem que o responsável financeiro concentre sua atenção apenas nos documentos que exigem alguma ação.
Controle de cobranças recorrentes
Algumas empresas precisam emitir cobranças periodicamente. Isso ocorre, por exemplo, com mensalidades, contratos de manutenção e determinados serviços recorrentes.
Nesses casos, é importante estabelecer um processo para verificar quais títulos devem ser gerados em cada período.
Sem esse controle, uma cobrança pode deixar de ser enviada ou ser emitida duas vezes.
Consulta dos próximos vencimentos
A gestão não deve começar somente depois que o boleto vence.
Acompanhar antecipadamente os próximos vencimentos permite visualizar quanto a empresa espera receber nos dias seguintes.
O financeiro pode consultar títulos que vencem hoje, nesta semana, nos próximos quinze dias ou dentro do mês.
Essa informação também ajuda no planejamento do fluxo de caixa.
Se a empresa possui R$ 80 mil a receber durante determinado período, por exemplo, essa previsão pode ser comparada às despesas programadas. No entanto, é necessário entender que um valor previsto ainda não representa dinheiro efetivamente disponível.
Relação entre boleto e lançamento financeiro
Um dos principais cuidados é evitar que a cobrança fique isolada.
Cada boleto deve estar relacionado ao título que representa aquele recebimento.
Isso facilita a conferência posterior e reduz a necessidade de identificar manualmente qual lançamento precisa ser atualizado.
Com um fluxo organizado, o processo pode seguir uma sequência clara: primeiro o recebimento é registrado, depois a cobrança é gerada, o vencimento é acompanhado e, após a confirmação do pagamento, o título é atualizado.
Como acompanhar boletos pagos, pendentes e vencidos?
Depois da Emissão de Boletos Banco Inter, o acompanhamento da situação de cada cobrança é uma das etapas mais importantes do contas a receber. Não basta saber quantos boletos foram gerados. É necessário entender quais continuam em aberto, quais foram liquidados e quais ultrapassaram a data prevista.
Aguardando pagamento
Essa situação normalmente representa uma cobrança que foi gerada e ainda está dentro do prazo para pagamento.
O cliente ainda não está necessariamente em atraso. Por isso, o título precisa apenas continuar sendo acompanhado até que ocorra uma alteração de situação.
O financeiro pode consultar esses lançamentos para saber quanto existe previsto para os próximos dias.
Pago
Quando o pagamento é identificado, o título pode ser atualizado como pago.
É importante registrar corretamente o valor e a data da ocorrência. Dessa forma, a cobrança deixa de fazer parte das pendências e passa a compor o histórico dos recebimentos realizados.
Vencido
Um boleto pode ser considerado vencido quando a data definida para pagamento já passou e a cobrança continua sem confirmação de quitação.
Essa situação deve aparecer separadamente dos títulos que ainda estão dentro do prazo.
Isso permite criar uma rotina específica para cobrança de atrasos.
Cancelado
Nem toda cobrança emitida será necessariamente recebida.
Pode existir cancelamento da venda, erro no documento, substituição da cobrança ou outra situação que faça com que aquele boleto não deva mais ser utilizado.
Nesse caso, não basta cancelar apenas o documento de cobrança. O lançamento financeiro relacionado também precisa ser analisado para evitar que continue aparecendo como um valor a receber indevidamente.
Em atraso
Dependendo da forma de organização utilizada pela empresa, o termo em atraso pode ser utilizado para destacar títulos vencidos que ainda permanecem pendentes.
O número de dias decorridos desde o vencimento pode ajudar a definir prioridades.
Uma cobrança com dois dias de atraso pode ser tratada de forma diferente de outra que está pendente há vários meses.
Pagamento parcial
Em determinadas operações, pode ocorrer o recebimento de apenas uma parte do valor.
Suponha um título de R$ 2.000 no qual o cliente pagou R$ 1.200.
O controle precisa demonstrar que existe um valor recebido e, ao mesmo tempo, um saldo de R$ 800 ainda pendente.
Tratar o documento simplesmente como pago poderia esconder uma diferença financeira.
Cobrança renegociada
Quando empresa e cliente negociam novas condições, o controle original precisa ser atualizado de acordo com o procedimento adotado.
É importante manter informações suficientes para compreender que a dívida anterior foi renegociada e quais novos compromissos foram criados.
Uma visão simples das situações pode ser organizada assim:
| Situação | O que significa | Ação recomendada |
|---|---|---|
| Em aberto | Boleto ainda não venceu | Acompanhar o vencimento |
| Pago | Pagamento identificado | Conferir ou realizar a baixa |
| Vencido | Data prevista já passou | Iniciar acompanhamento da pendência |
| Cancelado | Cobrança não será mais utilizada | Atualizar o controle financeiro |
| Renegociado | Novas condições foram definidas | Registrar os novos títulos |
Por que os status precisam estar atualizados?
As situações dos títulos influenciam diretamente a leitura do contas a receber.
Se um boleto já pago permanecer registrado como aberto, os relatórios podem indicar que a empresa possui mais valores pendentes do que realmente existe.
O problema contrário também é possível. Se um título for marcado como pago sem que o recebimento tenha ocorrido, o financeiro poderá considerar como disponível um valor que ainda não entrou.
Por isso, acompanhar os diferentes status permite manter a carteira de recebimentos mais próxima da realidade da operação.
Essa organização também ajuda a separar as tarefas do dia. Em vez de consultar cobrança por cobrança, o responsável pode verificar grupos específicos, como boletos vencidos, títulos que vencem hoje ou pagamentos que precisam ser conferidos.
Como funciona a baixa dos boletos no contas a receber?
Depois que um cliente realiza o pagamento relacionado à Emissão de Boletos Banco Inter, é necessário refletir essa movimentação no controle financeiro da empresa. Esse processo é conhecido como baixa do título.
A baixa indica que aquele valor, total ou parcialmente, deixou de ser apenas uma previsão e passou a representar um recebimento identificado.
Identificação do pagamento
O primeiro passo é confirmar que a cobrança realmente foi liquidada.
O financeiro precisa identificar qual pagamento está relacionado a qual título. Quanto melhor organizada estiver a emissão, mais simples tende a ser essa correspondência.
O ideal é evitar baixas baseadas apenas na semelhança de valores.
Dois clientes podem ter boletos exatamente de R$ 1.000, por exemplo. Por isso, informações adicionais devem ser utilizadas para confirmar a origem do recebimento.
Localização do título
Depois da identificação, o lançamento correspondente deve ser localizado.
Esse registro normalmente contém o cliente, documento relacionado, vencimento e valor original.
A vinculação entre cobrança e contas a receber reduz o trabalho necessário para encontrar esse lançamento.
Registro da data de pagamento
A data registrada deve permitir que a empresa saiba quando ocorreu o recebimento.
Essa informação é relevante para consultas financeiras e análise do histórico do cliente.
Também ajuda a diferenciar pagamentos realizados dentro do prazo daqueles efetuados depois do vencimento.
Valor efetivamente recebido
Nem sempre o valor recebido será exatamente igual ao valor original.
Podem existir situações envolvendo juros, multas, descontos ou pagamentos parciais.
Por isso, o financeiro precisa registrar o montante realmente identificado.
Juros e multas
Quando uma cobrança vencida possui acréscimos aplicáveis, o valor final recebido pode ser superior ao original.
Nesse caso, é importante diferenciar o valor principal dos acréscimos quando o controle utilizado pela empresa permitir esse detalhamento.
Isso melhora a compreensão sobre as diferenças entre o valor inicialmente previsto e o efetivamente recebido.
Descontos
O cenário inverso também pode ocorrer.
Uma negociação pode conceder desconto ao cliente, fazendo com que a liquidação aconteça por valor inferior ao original.
Nesse caso, a diferença não deve permanecer aparecendo automaticamente como pendência se o desconto foi autorizado e encerrou a obrigação.
Atualização do saldo do cliente
Após a baixa, o saldo pendente precisa ser recalculado.
Em um recebimento integral, o título passa a ter saldo zero.
Em um pagamento parcial, o sistema ou controle financeiro deve demonstrar quanto ainda falta receber.
Registro no histórico financeiro
Manter o histórico permite compreender o que aconteceu com cada cobrança ao longo do tempo.
Posteriormente, a empresa pode consultar quando o boleto foi emitido, qual era o vencimento, quando houve o pagamento e qual valor foi registrado.
Essa informação é útil principalmente quando existe alguma dúvida apresentada pelo cliente ou pela própria equipe financeira.
O problema dos títulos pagos que continuam pendentes
Uma das situações que mais prejudicam o contas a receber acontece quando o cliente realiza o pagamento, mas o lançamento não é atualizado.
O relatório continuará mostrando aquele valor como dívida.
Isso pode causar contatos de cobrança indevidos, distorção dos indicadores financeiros e dificuldade para saber o verdadeiro volume de inadimplência.
Imagine uma empresa com R$ 200 mil em títulos registrados como abertos. Se R$ 40 mil desse total já tiverem sido pagos, mas ainda não tiverem sido baixados, qualquer análise feita com base no relatório estará incorreta.
Por isso, a rotina de baixa é tão importante quanto a própria geração da cobrança.
Como controlar boletos vencidos e clientes inadimplentes?
O acompanhamento da Emissão de Boletos Banco Inter também precisa considerar as cobranças que não foram quitadas no prazo. Quando o financeiro possui informações atualizadas, fica mais fácil identificar quais clientes apresentam pendências e há quanto tempo cada título está atrasado.
Relatório de títulos vencidos
Um relatório de contas vencidas pode funcionar como ponto de partida para a rotina de cobrança.
Em vez de procurar individualmente cada boleto, o responsável consegue visualizar quais lançamentos ultrapassaram a data de vencimento.
Esse relatório pode conter informações como cliente, documento, valor, vencimento e quantidade de dias em atraso.
Dias de atraso
O tempo de atraso ajuda a organizar prioridades.
Uma empresa pode separar, por exemplo:
Até 7 dias de atraso
De 8 a 30 dias
De 31 a 60 dias
De 61 a 90 dias
Acima de 90 dias
Essa classificação facilita a criação de procedimentos diferentes para cada faixa.
Os critérios utilizados dependerão das políticas internas e das características da operação.
Valores pendentes por cliente
Outra análise importante é observar o total que cada cliente possui em aberto.
Um mesmo cadastro pode ter várias cobranças vencidas.
Consultar apenas um boleto por vez pode esconder o tamanho total da pendência.
Se determinado cliente possui quatro títulos vencidos de R$ 500, por exemplo, sua dívida total é de R$ 2.000. Essa visão consolidada facilita a análise antes de iniciar uma negociação.
Histórico de pagamentos
O histórico também pode ajudar o setor financeiro a compreender o comportamento das cobranças anteriores.
É possível verificar se o cliente costuma pagar dentro do prazo, se existem atrasos recorrentes ou se a situação atual é pontual.
Essa informação deve ser utilizada como apoio à organização financeira, sem substituir as políticas de cobrança definidas pela empresa.
Contato de cobrança
Após identificar a pendência, a empresa pode realizar o contato utilizando os canais estabelecidos em sua rotina.
É importante que o responsável saiba exatamente qual documento está vencido, seu valor e a data original.
Ter essas informações evita mensagens genéricas e facilita o esclarecimento de dúvidas do cliente.
Negociação de valores
Algumas pendências podem resultar em negociação.
Dependendo do acordo, podem existir novos vencimentos ou outras condições para regularização.
O ponto principal é registrar o que foi combinado.
Se a negociação ocorrer apenas por conversa e não for atualizada no financeiro, os títulos antigos continuarão aparecendo nos relatórios sem representar corretamente a nova situação.
Alteração de vencimentos
Quando houver alteração válida da data, essa informação precisa ser registrada de forma controlada.
É importante evitar simplesmente modificar dados sem manter clareza sobre o motivo da mudança, principalmente em operações nas quais o histórico precisa ser consultado posteriormente.
Renegociação
Uma renegociação pode substituir uma ou várias pendências por novos compromissos.
Por exemplo, três títulos vencidos podem ser transformados em novas parcelas, conforme o acordo realizado com o cliente.
Nesse caso, o financeiro deve evitar deixar simultaneamente as dívidas antigas e os novos lançamentos como valores válidos, pois isso poderia duplicar o total em aberto.
Registro das ações realizadas
Também é útil manter um histórico das tentativas de contato e negociações.
Informações como data do contato, retorno recebido e acordo realizado ajudam a equipe a dar continuidade ao atendimento.
Isso é especialmente importante quando mais de uma pessoa participa das cobranças.
Separar atrasos recentes de dívidas antigas
Nem todas as pendências devem aparecer como um único grupo.
Separar os atrasos pelo tempo decorrido permite compreender melhor a carteira.
Uma empresa pode descobrir, por exemplo, que possui muitos títulos recém-vencidos, mas poucas dívidas antigas. Outra pode perceber que uma parcela importante do contas a receber está concentrada em cobranças com mais de 90 dias.
Esse tipo de análise ajuda a equipe a direcionar sua rotina e acompanhar se as ações realizadas estão reduzindo ou aumentando o volume de pendências.
Como fazer a conciliação entre boletos recebidos e o financeiro?
A conciliação é uma etapa importante para conferir se os recebimentos relacionados à Emissão de Boletos Banco Inter correspondem aos lançamentos registrados no contas a receber. O objetivo é verificar se os valores identificados e os títulos financeiros apresentam informações compatíveis.
Mesmo quando existem processos automatizados, realizar conferências periódicas ajuda a localizar diferenças que precisam de análise.
Valor cobrado
A primeira informação a conferir é o valor original da cobrança.
Se o título foi criado por R$ 800, o financeiro precisa saber se esse era realmente o montante esperado para aquela operação.
Essa conferência começa antes mesmo do recebimento, pois erros na emissão podem gerar divergências posteriormente.
Valor recebido
Depois do pagamento, deve-se observar quanto efetivamente foi identificado.
Se o boleto era de R$ 800 e o recebimento também foi de R$ 800, a conferência tende a ser simples.
Quando os valores são diferentes, é necessário verificar a origem da diferença.
Data do crédito ou recebimento
A data também faz parte da conciliação.
Ela permite localizar a movimentação dentro do período correto e acompanhar quando o pagamento ocorreu em relação ao vencimento.
Cliente relacionado
O recebimento deve ser associado ao cadastro correto.
Essa etapa é especialmente importante quando existem clientes com nomes semelhantes ou diversos títulos com o mesmo valor.
Documento financeiro
A referência do documento ajuda a vincular o pagamento ao título específico.
A empresa pode possuir várias cobranças abertas para o mesmo cliente. Por isso, é importante identificar qual delas foi efetivamente liquidada.
Tarifas e outras diferenças
Dependendo da operação e das condições utilizadas, podem existir valores que precisam ser analisados separadamente.
O objetivo da conciliação é justamente entender por que a movimentação registrada e o valor esperado apresentam determinada diferença, evitando simplesmente ajustar números sem verificar sua origem.
Pagamentos não identificados
Outra situação possível é encontrar um recebimento sem conseguir relacioná-lo imediatamente a um título.
Nesses casos, o pagamento deve ser analisado antes de ser utilizado para baixar qualquer cobrança.
Realizar uma baixa incorreta pode resolver temporariamente uma divergência, mas criar outro problema no cadastro de um cliente diferente.
Títulos que permanecem abertos incorretamente
Também é necessário verificar o cenário oposto: pagamentos que já foram identificados, porém cujos títulos continuam aparecendo como pendentes.
Esses casos aumentam artificialmente o valor do contas a receber.
Uma conferência periódica pode localizar esse tipo de situação.
Exemplo prático de conciliação
Considere que um relatório apresente três títulos:
Cliente A: R$ 500
Cliente B: R$ 1.200
Cliente C: R$ 800
O total esperado é de R$ 2.500.
Na conferência dos pagamentos, o financeiro identifica R$ 500 do Cliente A e R$ 800 do Cliente C.
Nesse momento, os dois títulos devem estar corretamente relacionados aos recebimentos. O título de R$ 1.200 do Cliente B continuará em aberto enquanto não houver confirmação correspondente.
Caso o Cliente A apareça como pendente mesmo após o pagamento, existe uma diferença entre a movimentação recebida e o contas a receber.
Por que conciliar periodicamente?
Deixar a conferência acumular por muito tempo torna a localização das diferenças mais difícil.
Quando a empresa possui centenas de movimentações mensais, analisar vários meses de uma única vez pode exigir muito mais trabalho.
Uma rotina definida permite tratar divergências próximas do momento em que aconteceram.
A conciliação contribui, assim, para que relatórios de recebimentos, saldos em aberto e indicadores de atraso sejam construídos sobre dados mais confiáveis.
Como organizar a Emissão de Boletos Banco Inter em lote?
Quando uma empresa possui um volume elevado de cobranças, realizar a Emissão de Boletos Banco Inter de maneira organizada pode evitar que o setor financeiro precise repetir diversas tarefas individualmente. O processamento em lote é especialmente útil em rotinas com muitos títulos que precisam ser preparados dentro do mesmo período.
No entanto, trabalhar com volume maior exige atenção. Um erro aplicado a dezenas de cobranças pode gerar mais retrabalho do que um problema isolado.
Seleção dos títulos
O primeiro passo é definir quais lançamentos farão parte da emissão.
Essa seleção pode seguir critérios como data de vencimento, cliente, período, tipo de cobrança ou situação do título.
O objetivo é evitar que lançamentos que não deveriam ser cobrados sejam incluídos por engano.
Conferência dos clientes
Antes de gerar várias cobranças, é importante verificar os cadastros relacionados.
Informações incompletas ou incorretas podem impedir o processamento de determinados títulos ou exigir correções posteriores.
Uma boa prática é manter os dados cadastrais atualizados durante toda a operação, e não apenas no momento de gerar os boletos.
Conferência dos vencimentos
Em uma emissão individual, perceber uma data errada costuma ser relativamente simples.
Em um lote com dezenas ou centenas de cobranças, o risco aumenta.
Por isso, os vencimentos devem estar corretamente definidos nos títulos antes do processamento.
Valores das cobranças
Também é necessário verificar os valores.
Os montantes devem corresponder às vendas, parcelas, serviços ou demais documentos que originaram os recebimentos.
Quando existe integração entre faturamento e financeiro, essa relação pode reduzir a necessidade de digitar os mesmos valores em diferentes etapas.
Geração das cobranças
Depois da conferência, os títulos selecionados podem seguir para o processo de geração de acordo com os recursos disponíveis na operação da empresa.
O ponto mais importante é manter cada cobrança relacionada ao seu respectivo lançamento financeiro.
Identificação individual
Mesmo que os boletos sejam processados em conjunto, cada um continua representando uma cobrança individual.
O sistema precisa permitir saber qual cliente, título, valor e vencimento correspondem a cada documento.
Essa identificação será essencial na etapa de acompanhamento dos pagamentos.
Envio aos clientes
Depois da geração, as cobranças precisam chegar aos destinatários corretos.
A empresa deve utilizar seus canais definidos e manter um processo que reduza o risco de enviar um boleto ao cliente errado.
Em operações com grande volume, padronizar essa etapa ajuda a evitar falhas.
Acompanhamento posterior
A emissão em lote não encerra o trabalho.
Depois que os documentos são enviados, o financeiro precisa acompanhar vencimentos e pagamentos.
É nessa etapa que uma boa organização do contas a receber se torna ainda mais relevante.
Baixa dos pagamentos
À medida que os clientes pagam, os respectivos títulos devem ser atualizados.
Se uma empresa gerar 500 boletos em determinado período, conferir manualmente todos eles pode consumir muito tempo.
Por isso, quanto maior o volume, maior costuma ser a necessidade de criar processos bem estruturados para identificação, conferência e baixa.
Poucas cobranças e grandes volumes
Uma empresa que emite cinco boletos por semana pode conseguir acompanhar cada caso individualmente com relativa facilidade.
Já uma operação que gera centenas de documentos enfrenta outro cenário.
O responsável precisa saber rapidamente:
Quantos títulos foram emitidos?
Quanto existe para receber?
Quais vencem hoje?
Quais já foram pagos?
Quais estão atrasados?
Quais precisam ser conferidos?
É justamente essa diferença de escala que torna importante organizar os lançamentos antes da emissão.
Trabalhar em lote deve reduzir tarefas repetitivas sem retirar a possibilidade de acompanhar individualmente cada cobrança quando necessário.
Como integrar Emissão de Boletos Banco Inter e sistema de gestão?
Integrar a Emissão de Boletos Banco Inter ao sistema de gestão pode ajudar a conectar etapas que, quando realizadas separadamente, exigem lançamentos manuais e conferências frequentes.
A integração busca fazer com que as informações de vendas, faturamento e contas a receber façam parte do mesmo fluxo financeiro.
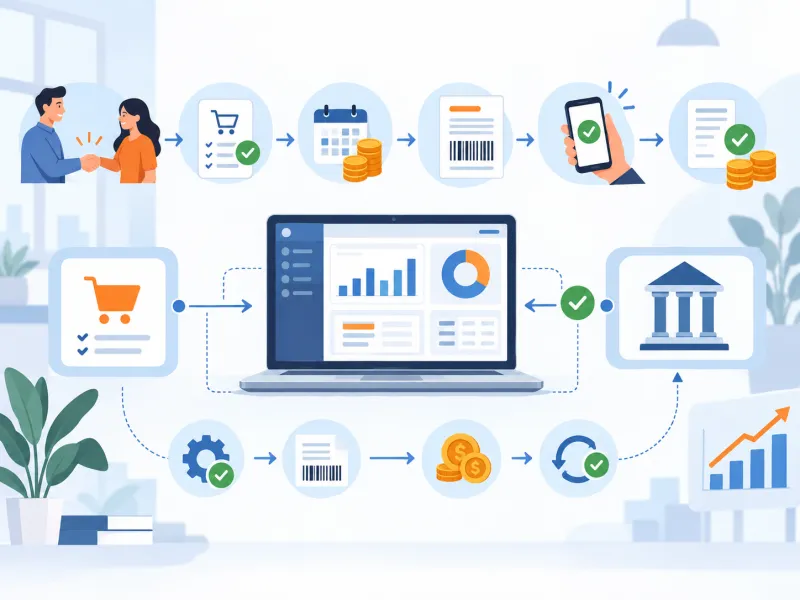
Um processo organizado pode seguir a sequência:
Venda ou faturamento → Contas a receber → Geração do boleto → Envio ao cliente → Pagamento → Identificação do recebimento → Baixa financeira → Atualização dos relatórios
Cada etapa utiliza informações produzidas anteriormente.
Cadastro de clientes
O cadastro é a base do processo.
Quando as informações do cliente já estão registradas no sistema, elas podem ser utilizadas nas diferentes rotinas da empresa.
Isso reduz a necessidade de cadastrar novamente os mesmos dados apenas para gerar a cobrança.
Também evita que o financeiro utilize informações diferentes das registradas pela área comercial.
Vendas
A origem de muitos recebimentos está nas vendas realizadas.
Quando a venda é registrada, já existem dados importantes, como cliente, produtos ou serviços, valores e condições de pagamento.
Essas informações podem servir como base para gerar os lançamentos financeiros.
Faturamento
Dependendo da operação da empresa, o faturamento também está diretamente relacionado aos valores que serão cobrados.
A integração ajuda a manter correspondência entre os documentos comerciais e os títulos financeiros.
Isso facilita uma consulta posterior sobre a origem de determinada cobrança.
Contas a receber
Após a geração dos lançamentos, o contas a receber passa a concentrar os valores esperados.
É possível acompanhar vencimentos, clientes, parcelas e situações.
Esse setor funciona como ligação entre a operação realizada e o dinheiro que ainda deve entrar.
Boletos
A cobrança pode então ser gerada a partir das informações relacionadas aos títulos.
Essa relação reduz a necessidade de criar um documento totalmente separado e depois tentar associá-lo manualmente.
Quanto mais informações forem reaproveitadas de maneira controlada, menor tende a ser o retrabalho de digitação.
Baixas
Depois da confirmação do recebimento, o título precisa ser atualizado.
A baixa é uma das etapas mais importantes para que os relatórios continuem representando a situação real das cobranças.
Um lançamento que foi pago não deve permanecer indefinidamente entre os valores pendentes.
Movimentação bancária
A movimentação financeira precisa ser comparada aos registros existentes.
Essa relação ajuda a conferir se os recebimentos identificados possuem correspondência com os títulos esperados.
Diferenças podem então ser analisadas de forma específica.
Relatórios financeiros
Quando os processos anteriores estão atualizados, os relatórios passam a ser mais úteis para a gestão.
A empresa pode acompanhar, por exemplo:
-
Total de contas a receber.
-
Títulos que vencem em determinado período.
-
Valores já recebidos.
-
Cobranças vencidas.
-
Pendências por cliente.
-
Histórico dos pagamentos.
-
Diferenças entre valores previstos e recebidos.
Essas consultas ajudam o setor financeiro a compreender não apenas quanto a empresa vendeu, mas quanto efetivamente recebeu.
Redução de lançamentos duplicados
Um dos principais problemas dos processos separados é a repetição das mesmas informações.
Imagine um cenário em que a venda seja registrada em um sistema, o contas a receber em uma planilha e o boleto diretamente em outro ambiente.
O nome do cliente, valor e vencimento podem precisar ser digitados várias vezes.
Além de consumir tempo, esse processo aumenta a possibilidade de divergência.
Uma data pode ser registrada como dia 10 em um lugar e dia 15 em outro. Um valor de R$ 2.350 pode ser digitado incorretamente como R$ 2.530 em outra etapa.
Centralizar o fluxo reduz esses pontos de redigitação.
Mais clareza para acompanhar a cobrança
Outro benefício é a facilidade para localizar informações.
Ao consultar determinado título, a empresa pode identificar sua origem, vencimento, cobrança relacionada e situação de pagamento.
Isso torna o processo mais didático para a equipe e facilita a continuidade do trabalho quando diferentes pessoas participam da rotina financeira.
Integração não elimina a necessidade de conferência
Mesmo com processos integrados, a empresa deve manter rotinas de conferência.
Cadastros incorretos, alterações comerciais, cancelamentos e situações excepcionais ainda podem exigir análise.
A tecnologia ajuda a organizar informações e reduzir etapas manuais, mas os dados precisam continuar sendo acompanhados.
O principal objetivo é fazer com que emissão, recebimento e controle financeiro deixem de funcionar como atividades isoladas e passem a formar um único fluxo de acompanhamento.
Conclusão
Organizar a Emissão de Boletos Banco Inter junto ao contas a receber permite acompanhar a cobrança de maneira mais completa, desde a criação do título até a confirmação do pagamento.
O boleto é uma parte importante do processo, mas não deve ser tratado isoladamente. Para manter o financeiro organizado, a empresa também precisa controlar vencimentos, identificar recebimentos, atualizar baixas e acompanhar os valores que permanecem pendentes.
Uma rotina bem estruturada começa com cadastros corretos e títulos vinculados às operações que originaram as cobranças. Depois, cada lançamento deve possuir informações claras sobre cliente, valor, vencimento e situação.
Conforme os pagamentos acontecem, os registros precisam ser atualizados. Isso evita que títulos já quitados continuem aparecendo em relatórios de pendências e ajuda a manter uma visão mais precisa dos valores realmente em aberto.
O acompanhamento dos boletos vencidos também deve fazer parte da rotina. Separar pendências por cliente, valor e tempo de atraso facilita a definição das ações de cobrança e permite identificar dívidas que precisam de maior atenção.
Outro ponto importante é a conciliação. Conferir periodicamente os recebimentos com os lançamentos financeiros ajuda a localizar diferenças, pagamentos não identificados e títulos que ainda não tiveram a baixa corretamente registrada.
Em empresas com maior quantidade de cobranças, organizar emissões em lote e reduzir trabalhos repetitivos pode tornar o processo mais eficiente. Entretanto, mesmo quando várias cobranças são processadas juntas, cada boleto precisa continuar relacionado ao seu título individual.
A integração com um sistema de gestão amplia essa organização ao conectar clientes, vendas, faturamento, contas a receber, cobranças, baixas e relatórios.
Assim, o setor financeiro deixa de acompanhar apenas documentos emitidos e passa a controlar todo o ciclo do recebimento. A empresa consegue visualizar o que espera receber, o que já entrou, quais valores estão próximos do vencimento e quais ainda apresentam pendências, criando uma rotina financeira mais centralizada e preparada para volumes maiores de cobranças.