Emissor Web: Como Melhorar o Controle dos Documentos Fiscais da Empresa
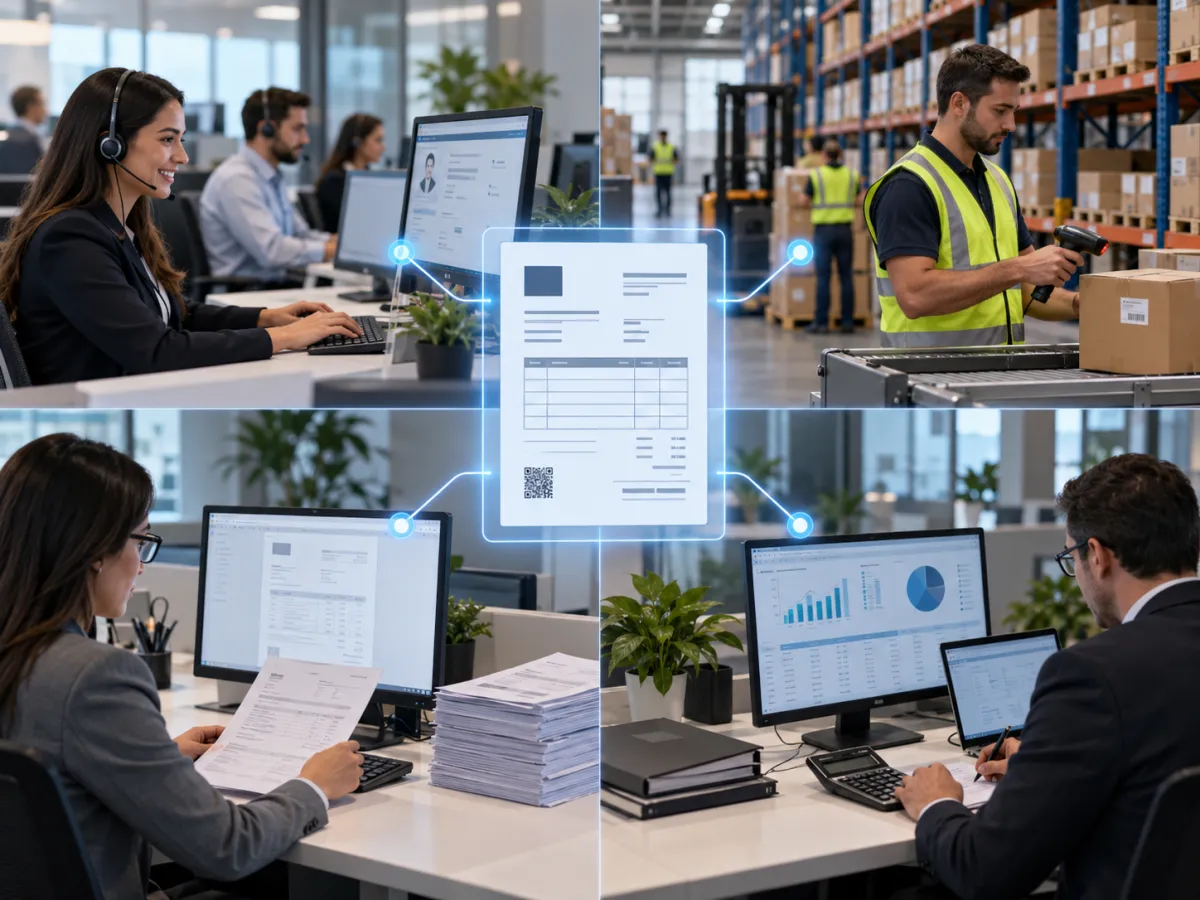
Centralize a emissão, consulta e organização dos documentos fiscais da sua empresa.
O controle dos documentos fiscais faz parte da rotina de empresas que vendem produtos, prestam serviços ou realizam diferentes tipos de operações comerciais. Emitir uma nota corretamente é apenas uma etapa desse processo. Também é necessário consultar documentos, acompanhar autorizações, identificar rejeições, armazenar arquivos, localizar notas antigas, registrar cancelamentos e manter as informações organizadas para futuras conferências.
Quando essas atividades são executadas em diferentes ferramentas, planilhas, pastas locais e sistemas sem integração, aumenta a dificuldade para localizar informações e acompanhar o histórico das operações. A empresa pode ter o pedido registrado em um sistema, a nota emitida em outro ambiente, o arquivo armazenado manualmente e o financeiro controlado separadamente.
O Emissor Web pode contribuir para centralizar parte importante dessas rotinas. Por funcionar em ambiente online, a solução pode permitir que usuários autorizados realizem consultas e emissões de acordo com os recursos disponíveis no sistema e com as configurações fiscais da empresa.
Um bom controle também depende da qualidade das informações cadastradas. Dados do emitente, clientes, produtos, serviços, tributação, natureza das operações e demais parâmetros precisam estar devidamente configurados antes da transmissão dos documentos.
Além disso, os padrões técnicos dos documentos fiscais eletrônicos passam por atualizações. Os portais oficiais mantêm documentação, esquemas XML, notas técnicas e regras de validação que precisam ser observadas pelos sistemas emissores.
Por isso, utilizar um emissor de nota fiscal não significa somente substituir processos manuais. O objetivo deve ser criar uma rotina organizada desde a origem da venda até a emissão, consulta, armazenamento e acompanhamento do documento fiscal.
Ao longo deste conteúdo, serão apresentados os principais pontos que uma empresa deve analisar para melhorar o controle fiscal por meio de um Emissor Web, além dos cuidados que ajudam a reduzir erros, retrabalhos e dificuldades na localização das informações.
O que é um Emissor Web e como funciona?
Um Emissor Web é uma solução utilizada para gerar, transmitir, consultar e administrar documentos fiscais eletrônicos por meio de uma aplicação acessada pela internet. Os recursos disponíveis podem variar conforme o sistema utilizado e os tipos de documentos atendidos.
A principal diferença em relação a programas totalmente instalados em um único computador está na forma de acesso. Em um ambiente web, as informações podem ser disponibilizadas de maneira centralizada, permitindo que usuários autorizados trabalhem conforme as permissões definidas pela empresa.
O processo normalmente começa com o preenchimento ou aproveitamento de informações comerciais previamente cadastradas. Dependendo da integração disponível, o documento pode utilizar dados provenientes do cadastro de clientes, produtos, pedidos, vendas e condições comerciais.
Depois do preenchimento, o sistema verifica os campos necessários e prepara as informações para transmissão ao ambiente responsável pela autorização do documento correspondente.
Nesse momento, é importante diferenciar geração de autorização. O sistema emissor prepara e transmite o documento, mas a autorização depende das validações realizadas pelo ambiente fiscal competente.
Caso existam dados incompatíveis com as regras aplicáveis, o documento pode apresentar uma rejeição ou outra ocorrência que exija correção antes da conclusão da operação.
Um bom emissor deve facilitar a identificação dessas situações, permitindo ao usuário compreender qual documento apresentou problema e quais informações precisam ser verificadas.
A centralização também facilita consultas posteriores. Em vez de depender exclusivamente de arquivos guardados manualmente em computadores, o usuário pode pesquisar documentos utilizando os filtros disponibilizados pelo sistema.
É possível, por exemplo, organizar consultas por cliente, período, situação da nota, operação ou outros critérios oferecidos pela ferramenta.
Porém, utilizar um ambiente web não elimina a necessidade de controle interno. A empresa continua responsável por manter os cadastros consistentes, configurar corretamente suas operações e acompanhar as exigências fiscais relacionadas à sua atividade.
O sistema emissor de notas deve ser encarado como uma ferramenta para organizar e executar processos. A definição da tributação correta, das operações praticadas e das regras fiscais deve estar alinhada às características da empresa e às orientações dos profissionais responsáveis pela área fiscal e contábil.
Por que centralizar o controle dos documentos fiscais?
À medida que a empresa aumenta o volume de vendas, compras, serviços ou movimentações, cresce também a quantidade de informações que precisam ser acompanhadas.
Sem organização, os documentos fiscais podem ficar distribuídos entre computadores, caixas de e-mail, pastas, sistemas diferentes e controles paralelos.
Essa fragmentação dificulta atividades simples, como localizar determinada nota emitida para um cliente ou verificar se um documento foi autorizado.
Outro problema ocorre quando o processo depende excessivamente do conhecimento de uma única pessoa. Se somente um colaborador sabe onde os arquivos estão armazenados ou como determinada emissão é realizada, a empresa cria uma dependência operacional.
Centralizar as informações ajuda a criar um fluxo mais padronizado.
A venda pode ser registrada, conferida e encaminhada para emissão seguindo uma sequência definida. Depois da autorização, o documento permanece relacionado à operação que o originou, quando o sistema oferece integração entre os módulos.
Essa estrutura facilita consultas.
Imagine que um cliente solicite novamente o documento referente a uma compra realizada anteriormente. Se as informações estiverem organizadas, o atendente pode pesquisar a venda ou o cadastro do cliente e localizar a nota correspondente.
O mesmo princípio é válido para conferências internas.
A empresa pode analisar os documentos emitidos em determinado período e compará-los às vendas registradas, identificando possíveis operações pendentes ou divergências.
Centralização também significa melhorar a rastreabilidade.
Quando o sistema mantém histórico das operações, torna-se mais fácil saber qual documento foi emitido, sua situação atual e quais eventos foram registrados posteriormente.
Esse acompanhamento é especialmente importante em rotinas que envolvem alterações posteriores à emissão, dentro das possibilidades previstas para cada documento.
A organização deve abranger ainda os arquivos associados ao documento fiscal, especialmente quando existem arquivos eletrônicos que precisam ser armazenados ou disponibilizados para clientes e outros envolvidos na operação.
Quanto maior o volume de movimentações, mais importante se torna substituir controles isolados por processos padronizados.
A centralização não impede que a empresa mantenha procedimentos de conferência independentes. Pelo contrário, ela oferece uma base mais consistente para que essas conferências sejam realizadas.
O resultado esperado é uma operação em que cada documento possa ser localizado e relacionado à movimentação que provocou sua emissão.
Quais documentos fiscais podem fazer parte da rotina da empresa?
O tipo de documento utilizado depende da atividade, operação, localização e enquadramento da empresa. Por isso, um emissor de nota fiscal precisa atender aos documentos realmente necessários para aquela operação.
Entre os documentos eletrônicos existentes estão a Nota Fiscal Eletrônica, a Nota Fiscal de Consumidor Eletrônica e a Nota Fiscal de Serviço Eletrônica, além de outros documentos específicos utilizados em determinados setores e operações.
A Nota Fiscal Eletrônica está presente em diversas operações envolvendo mercadorias e outras situações previstas na legislação.
A Nota Fiscal de Consumidor Eletrônica está relacionada às operações de venda ao consumidor dentro das regras aplicáveis em cada unidade federativa.
Já a Nota Fiscal de Serviço Eletrônica registra operações de prestação de serviços de acordo com as regras correspondentes.
A NFS-e possui particularidades importantes, porque a prestação de serviços envolve regras relacionadas aos municípios. Também existe o padrão nacional e sua utilização depende das condições aplicáveis ao contribuinte. O serviço oficial do Governo Federal informa que a NFS-e de padrão nacional formaliza a prestação de serviços e, quando aplicável, substitui a emissão realizada em sistemas municipais.
Por esse motivo, não é adequado escolher uma ferramenta apenas porque ela possui a descrição genérica de emissor.
A empresa precisa verificar quais modelos são necessários em suas operações.
Também deve considerar situações específicas. Uma empresa pode comercializar mercadorias e prestar serviços, por exemplo. Nesse cenário, poderá lidar com diferentes tipos de documentos e procedimentos de emissão.
O controle deve deixar clara a finalidade de cada documento.
Utilizar informações de um tipo de operação em outro processo sem a parametrização adequada pode gerar inconsistências.
A tabela abaixo resume alguns pontos importantes de organização.
| Controle | O que observar | Objetivo |
|---|---|---|
| Tipo de documento | Operação realizada pela empresa | Utilizar o documento adequado |
| Cadastro do destinatário | Dados necessários para a operação | Reduzir preenchimentos incorretos |
| Produtos ou serviços | Descrição e parâmetros cadastrados | Padronizar informações |
| Situação do documento | Autorizado, pendente ou outra situação aplicável | Facilitar acompanhamento |
| Arquivos eletrônicos | Organização e armazenamento | Melhorar localização |
| Eventos fiscais | Ocorrências posteriores à emissão | Manter histórico |
| Integração | Relação com vendas e financeiro | Evitar controles isolados |
A empresa também deve acompanhar alterações técnicas dos documentos que utiliza. Isso é relevante porque os leiautes e regras de validação podem passar por atualizações oficiais.
Como preparar os cadastros antes da emissão das notas?
Grande parte dos problemas de emissão de notas fiscais começa antes da transmissão.
Se o cadastro utilizado para gerar o documento estiver incorreto ou incompleto, o sistema poderá reproduzir essas informações na nota.
Por isso, uma rotina fiscal organizada depende de cadastros confiáveis.
O primeiro ponto é manter corretamente os dados da própria empresa.
As informações necessárias devem ser configuradas conforme o documento emitido e a situação fiscal do negócio.
Também é necessário cuidar do cadastro de clientes e demais destinatários.
Quando esses dados são digitados novamente a cada venda, aumenta a possibilidade de divergências. Um cadastro centralizado permite reutilizar informações já registradas e atualizá-las quando necessário.
O cadastro de produtos também merece atenção.
Descrição, unidade, classificação, origem e demais parâmetros relacionados às operações devem ser preenchidos conforme as necessidades da empresa e orientações fiscais aplicáveis.
Para empresas prestadoras de serviços, o cadastro dos serviços precisa seguir o mesmo princípio.
Outro ponto importante é separar cadastro comercial de configuração fiscal.
O nome usado internamente para identificar determinado produto pode atender perfeitamente à equipe de vendas, mas outros campos são necessários para a geração adequada do documento.
A integração entre os cadastros ajuda a evitar digitação repetida.
Quando uma venda já contém cliente, produtos, quantidades, preços, descontos e condições, um sistema integrado pode aproveitar parte desses dados na geração do documento fiscal.
Isso reduz o trabalho manual e ajuda a manter coerência entre pedido e nota.
Mesmo assim, a conferência continua sendo importante.
Automatizar o preenchimento não significa que toda operação deve ser transmitida sem validação. Dependendo do processo da empresa, pode ser adequado criar uma etapa de conferência antes da emissão.
Essa conferência pode verificar destinatário, itens, quantidades, valores e parâmetros da operação.
Alterações nos cadastros também precisam ser controladas.
Se diferentes usuários puderem modificar parâmetros fiscais sem critérios, existe risco de alterações indevidas afetarem novas emissões.
Uma boa prática é definir responsabilidades.
A equipe comercial pode cuidar de informações comerciais, enquanto determinados parâmetros são mantidos por profissionais autorizados.
O objetivo é fazer com que o documento seja resultado de um processo organizado, e não de correções realizadas somente depois de uma rejeição.
Como funciona o processo de emissão e autorização?
A nota fiscal eletrônica passa por diferentes etapas antes de ser considerada devidamente processada dentro da rotina da empresa.
O primeiro passo é reunir os dados necessários.
Quando existe integração com vendas, boa parte dessas informações pode vir do pedido ou da movimentação comercial.
Depois disso, o sistema prepara o documento de acordo com o leiaute correspondente.
Antes da transmissão, algumas soluções podem realizar validações internas para detectar informações ausentes ou incompatíveis.
Essas verificações não substituem as validações realizadas pelo ambiente fiscal, mas ajudam a evitar transmissões com erros simples.
Após a preparação, o documento é transmitido.
A resposta deve ser acompanhada pelo sistema para que o usuário saiba se houve autorização ou se ocorreu alguma rejeição ou situação que necessite de intervenção.
Um erro comum é considerar a nota concluída apenas porque o usuário clicou no comando de emissão.
Em um processo organizado, a empresa acompanha a resposta.
Se houver rejeição, o documento deve ser analisado antes de uma nova tentativa.
A mensagem retornada pode indicar problemas em cadastros, regras de preenchimento, combinações de informações ou outros aspectos previstos na validação correspondente.
Nesse momento, a equipe precisa evitar correções aleatórias.
O ideal é identificar a causa, corrigir a origem e transmitir novamente quando apropriado.
Se o problema estiver no cadastro do produto, por exemplo, pode ser necessário corrigir o cadastro para evitar que o mesmo erro aconteça nas próximas operações.
A gestão das rejeições também pode revelar falhas recorrentes.
Quando vários documentos apresentam problemas semelhantes, existe uma indicação de que determinada configuração precisa ser revisada.
Além da situação normal de emissão, alguns documentos podem possuir procedimentos de contingência previstos em suas regras.
Esses recursos devem ser utilizados conforme a documentação correspondente e não simplesmente como alternativa para ignorar erros de configuração.
O Portal Nacional da NF-e mantém documentação e notas técnicas específicas sobre os serviços e procedimentos utilizados na NF-e e NFC-e.
Uma rotina eficiente, portanto, não mede apenas quantas notas foram geradas. Ela verifica quantos documentos foram autorizados corretamente, quais tiveram problemas e quais permanecem pendentes.
Como consultar e localizar documentos fiscais com mais facilidade?
A capacidade de localizar informações rapidamente é uma das características mais úteis de um Emissor Web.
Emitir documentos sem uma boa ferramenta de consulta resolve apenas parte da necessidade da empresa.
Com o passar do tempo, milhares de movimentações podem ser registradas. Se a pesquisa depender do nome de arquivos armazenados em pastas, a localização tende a se tornar mais trabalhosa.
Um sistema organizado deve disponibilizar filtros compatíveis com a rotina do negócio.
A busca pode considerar cliente, período, situação, documento de origem ou outros campos disponíveis.
A empresa também deve definir uma forma padronizada de consulta.
Quando cada colaborador procura informações de uma maneira diferente, o atendimento pode ficar mais lento.
Imagine um cliente solicitando uma segunda via de uma nota.
Se o atendente conseguir localizar a venda e acessar o documento associado, o processo é mais simples do que pesquisar manualmente diferentes pastas ou solicitar ajuda ao setor fiscal.
A consulta também beneficia o setor administrativo.
Antes de fechar determinado período, os responsáveis podem verificar documentos pendentes ou rejeitados.
Essa rotina ajuda a evitar que uma operação fique sem acompanhamento.
Outro uso importante é a conferência de documentos por cliente.
A empresa pode precisar verificar quais operações foram realizadas para determinado destinatário dentro de um período.
Com filtros adequados, essa informação se torna mais acessível.
Também é importante diferenciar consulta de alteração.
Nem todo usuário que consulta documentos precisa ter permissão para realizar cancelamentos ou modificar configurações.
O sistema deve permitir que a empresa organize os acessos conforme as responsabilidades de cada colaborador, quando possuir esse recurso.
Um histórico organizado reduz a dependência de controles paralelos.
Em vez de criar uma planilha separada para registrar quais notas foram emitidas, a própria plataforma pode fornecer as informações necessárias, desde que possua recursos adequados de pesquisa e acompanhamento.
Quanto mais simples for localizar um documento, menor tende a ser o tempo gasto com tarefas administrativas repetitivas.
Como controlar cancelamentos, correções e outros eventos?
A emissão de um documento não significa necessariamente que nenhuma ação posterior será necessária.
Dependendo do modelo fiscal e das regras aplicáveis, podem existir eventos ou procedimentos relacionados ao documento depois da autorização.
Por isso, o controle fiscal deve acompanhar todo o histórico, e não somente o momento da emissão.
Quando uma operação precisa ser cancelada, por exemplo, é necessário verificar se o cancelamento está disponível para aquela situação e quais condições precisam ser observadas.
A empresa não deve tratar a exclusão de um registro interno como equivalente ao cancelamento fiscal.
Essas ações possuem finalidades diferentes.
Apagar ou alterar informações em um sistema administrativo não necessariamente produz qualquer efeito sobre um documento já autorizado pelo ambiente fiscal.
Por isso, sistemas integrados precisam deixar clara a situação real de cada documento.
Também existem situações em que determinados documentos admitem eventos específicos para correções, conforme as regras correspondentes.
O usuário deve utilizar cada procedimento somente para as finalidades permitidas.
Quando uma informação não pode ser corrigida por determinado evento, a equipe precisa seguir o procedimento aplicável à operação em questão.
Um bom sistema ajuda mostrando o histórico.
A partir da consulta da nota, o usuário pode identificar que o documento foi autorizado e posteriormente recebeu determinado evento, quando esse acompanhamento estiver disponível.
Isso reduz confusões.
Sem histórico, alguém pode localizar uma representação impressa ou um arquivo antigo e acreditar que aquela ainda é a situação atual da operação.
A organização dos eventos também ajuda no atendimento ao cliente.
Se houver dúvida sobre cancelamento, a empresa consegue consultar o registro e verificar o status do documento.
Outro ponto importante é controlar quem possui permissão para executar essas ações.
Emitir uma nota e cancelar um documento são atividades diferentes. Dependendo da estrutura da empresa, pode ser adequado restringir determinadas funções.
Procedimentos relacionados a documentos fiscais devem sempre respeitar a legislação e a documentação aplicáveis ao documento utilizado.
Por isso, quando houver dúvidas sobre a possibilidade de cancelar, corrigir ou substituir um documento, é recomendável confirmar a regra específica antes de realizar qualquer procedimento.
Como organizar XML e representações dos documentos?
O armazenamento eletrônico faz parte da gestão fiscal.
Em documentos fiscais eletrônicos, é importante compreender que os arquivos digitais possuem função central dentro do processo.
No caso da NF-e e NFC-e, os leiautes oficiais utilizam esquemas XML, que são atualizados conforme especificações técnicas divulgadas pelos órgãos responsáveis. (Nota Fiscal Eletrônica)
Por esse motivo, a empresa não deve organizar sua documentação apenas com base em arquivos impressos ou representações visuais.
A consulta cotidiana pode utilizar uma representação mais simples, mas a estrutura eletrônica precisa ser devidamente administrada.
Quando os arquivos são armazenados manualmente, é comum surgirem problemas de padronização.
Um colaborador pode salvar documentos por cliente, outro por mês e outro criar nomes diferentes para cada arquivo.
Com o crescimento da operação, localizar determinada informação pode levar cada vez mais tempo.
Um sistema pode ajudar centralizando documentos e relacionando-os às operações correspondentes.
O ideal é que a empresa consiga partir de uma venda e localizar o documento fiscal associado, ou realizar o caminho contrário, identificando a movimentação comercial que originou determinado documento.
Também é importante possuir procedimentos para cópias de segurança e continuidade das informações.
Mesmo quando o fornecedor do sistema mantém infraestrutura própria de armazenamento, a empresa deve entender como funciona a disponibilidade de seus dados, exportação de arquivos e procedimentos relacionados à documentação fiscal.
A definição do tempo de guarda deve seguir as obrigações aplicáveis à empresa e às orientações dos responsáveis fiscais e contábeis, evitando a adoção de um prazo genérico para todos os casos.
Outro cuidado é a distribuição de documentos.
Clientes, transportadores, contabilidade e outros envolvidos podem precisar receber determinados arquivos, conforme a operação.
Quando esse envio depende de procedimentos totalmente manuais, existe maior possibilidade de esquecimento.
Por isso, vale analisar se o sistema oferece mecanismos de envio ou acesso aos documentos necessários.
A organização deve facilitar tanto o trabalho diário quanto uma eventual consulta futura.
O documento emitido hoje poderá precisar ser localizado muito tempo depois da venda.
Uma política de armazenamento clara evita que essa localização dependa da memória de quem executou a operação.
Como integrar emissão fiscal, vendas, estoque e financeiro?
Um dos principais ganhos operacionais ocorre quando o sistema emissor de notas faz parte de um ambiente de gestão integrado.
Sem integração, a mesma operação pode exigir vários registros.
O vendedor lança o pedido.
Depois, outro usuário digita novamente as informações para emissão fiscal.
Em seguida, o financeiro registra o valor a receber.
O estoque também precisa ser atualizado.
Quanto maior o número de lançamentos manuais, maior a possibilidade de existirem diferenças entre as áreas.
Com integração, a venda pode servir de origem para outros processos.
Os produtos, quantidades, preços e dados do cliente já registrados podem ser aproveitados na geração do documento fiscal.
Isso reduz retrabalho.
A integração com o estoque também é importante.
A empresa precisa definir corretamente em qual momento a movimentação ocorre e como cada tipo de operação influencia os saldos.
Nem toda movimentação fiscal representa exatamente o mesmo comportamento operacional, por isso as regras precisam ser configuradas de acordo com os processos internos.
No financeiro, a integração ajuda a relacionar o documento às contas a receber ou a outras movimentações geradas pela venda.
Assim, o setor responsável pode consultar a origem de determinado lançamento.
Imagine uma venda parcelada.
Se o pedido, a nota e os recebimentos estiverem relacionados, torna-se mais fácil investigar uma diferença.
Sem integração, a equipe precisaria pesquisar a venda em um sistema, a nota em outro e os recebimentos em uma planilha.
A integração também contribui para evitar faturamento duplicado.
Quando o sistema registra que determinado pedido já foi faturado, a operação pode possuir controles para impedir ou alertar sobre uma nova emissão indevida, conforme os recursos disponíveis.
Outro benefício é o acompanhamento das pendências.
A empresa pode identificar vendas que ainda aguardam faturamento e documentos que apresentaram problemas.
Esse acompanhamento aproxima a operação comercial da rotina fiscal.
Não se trata de simplesmente conectar telas.
A integração precisa manter coerência entre os eventos.
Se uma nota for cancelada, por exemplo, a empresa deve entender quais reflexos administrativos precisam ser tratados no estoque, financeiro ou pedido, conforme a configuração do sistema e a natureza da operação.
Um processo integrado permite que esses reflexos sejam analisados com maior clareza.
Como reduzir erros na emissão dos documentos?
Os erros de emissão de notas fiscais podem ter diferentes origens.
Alguns estão relacionados a cadastros.
Outros surgem de configurações incorretas, informações desatualizadas ou procedimentos operacionais inadequados.
Por isso, apenas corrigir a nota rejeitada não é suficiente.
É necessário identificar a origem.
Se uma rejeição ocorreu porque um cadastro estava incorreto, a correção deve alcançar o cadastro utilizado nas próximas emissões.
Caso contrário, o problema continuará aparecendo.
Uma boa rotina começa pela padronização.
Os usuários precisam saber quais informações são obrigatórias antes de encaminhar uma venda para faturamento.
Pedidos incompletos geram interrupções no processo.
A conferência antes da transmissão também reduz problemas.
Em operações com maior complexidade, pode ser importante verificar destinatário, produtos, quantidades, valores e outros parâmetros antes da emissão.
O nível de conferência deve ser definido conforme o risco e a rotina da empresa.
Outro ponto importante é manter o sistema atualizado.
Os ambientes fiscais utilizam regras técnicas que podem ser alteradas.
O Portal Nacional da NF-e publica notas técnicas, esquemas e atualizações relacionadas às validações e aos leiautes. Alterações recentes também contemplam adequações relacionadas à Reforma Tributária do Consumo. (Nota Fiscal Eletrônica)
Isso demonstra por que um sistema emissor não pode permanecer tecnicamente parado.
Também é necessário treinar os usuários.
Algumas rejeições são provocadas por tentativa e erro.
A pessoa recebe uma mensagem, modifica diferentes campos e transmite novamente sem compreender a causa.
Essa prática pode corrigir temporariamente uma operação, mas não cria conhecimento sobre o problema.
O ideal é registrar ocorrências frequentes e criar orientações internas.
Quando determinada rejeição aparece repetidamente, a equipe deve avaliar se existe falha de cadastro, configuração ou procedimento.
A prevenção é mais eficiente do que corrigir o mesmo erro a cada nova nota.
Com cadastros padronizados, atualizações técnicas, conferências e integração, o processo tende a se tornar mais previsível.
Como organizar as responsabilidades da equipe?
Um Emissor Web pode ser utilizado por diferentes setores, mas isso não significa que todos os usuários devam possuir as mesmas permissões.
A organização dos acessos ajuda a proteger informações e reduzir alterações indevidas.
Uma empresa pode possuir vendedores responsáveis por gerar pedidos, funcionários do faturamento responsáveis pela emissão e gestores que acompanham relatórios e documentos.
Cada grupo precisa acessar somente as funções necessárias para executar suas atividades.
Esse controle também ajuda a estabelecer responsabilidades.
Se qualquer usuário puder alterar parâmetros fiscais, cancelar documentos e modificar cadastros sensíveis, fica mais difícil compreender a origem de uma mudança.
Permissões bem definidas reduzem esse risco.
O histórico de ações também é importante.
Quando o sistema oferece registros de usuário e movimentações, a empresa consegue compreender melhor quem executou determinada atividade.
Isso não deve ser utilizado apenas para identificar erros.
O histórico também auxilia na análise do processo.
Se determinado procedimento exige muitas intervenções manuais, pode existir uma oportunidade de simplificação.
A equipe também precisa saber quando solicitar apoio técnico ou fiscal.
Nem todo problema de emissão é um defeito do sistema.
Uma rejeição pode ocorrer porque determinada informação não atende às regras do documento.
Da mesma forma, uma dúvida tributária não deve ser resolvida por tentativa de configuração.
É importante separar responsabilidades.
A equipe responsável pela operação utiliza o sistema.
A área técnica mantém o funcionamento da ferramenta.
Os profissionais fiscais e contábeis orientam sobre aspectos tributários e procedimentos relacionados às obrigações da empresa.
Quando essas responsabilidades estão claras, os problemas são encaminhados de forma mais eficiente.
Treinamentos também devem acompanhar mudanças.
Se o sistema recebe novos recursos ou se determinado processo interno é alterado, os usuários precisam saber como executar a nova rotina.
Uma documentação interna simples pode registrar procedimentos comuns, como emissão, consulta, localização de arquivos e tratamento inicial de documentos rejeitados.
Isso reduz a dependência de conhecimento informal.
Como acompanhar documentos pendentes e rejeitados?
Uma boa rotina de controle fiscal precisa mostrar não apenas os documentos concluídos, mas também aqueles que ainda exigem alguma ação.
Documentos rejeitados, operações não transmitidas e processos interrompidos podem se perder quando não existe acompanhamento.
Por isso, a empresa deve criar uma rotina de verificação de pendências.
O primeiro cuidado é não considerar uma venda faturada apenas porque a tentativa de emissão foi iniciada.
É necessário confirmar a situação retornada.
Caso o documento tenha sido rejeitado, alguém precisa assumir a responsabilidade de verificar o motivo e realizar a correção adequada.
Os filtros do sistema podem ajudar.
Quando disponíveis, consultas por situação permitem identificar documentos que não estão concluídos.
Essa análise pode ser realizada periodicamente.
Também é interessante relacionar as pendências às vendas.
Se existem pedidos concluídos comercialmente, mas ainda sem documento fiscal quando este é necessário, a equipe precisa identificar essas operações.
Essa comparação reduz o risco de esquecimentos.
Rejeições frequentes devem ser analisadas em conjunto.
Se o mesmo erro aparece repetidamente, registrar cada ocorrência separadamente não resolve a causa.
É necessário verificar qual informação está provocando o retorno.
Pode existir problema em um produto específico, em determinado tipo de operação ou em um parâmetro utilizado por vários documentos.
Outro cuidado é evitar múltiplas tentativas sem controle.
Quando o usuário altera dados e transmite diversas vezes, pode dificultar a compreensão do que foi modificado.
Uma rotina mais segura consiste em identificar o motivo, realizar a correção e somente depois transmitir novamente.
O acompanhamento das pendências também pode ser usado como indicador interno.
Se a quantidade de documentos com problemas cresce, a empresa precisa investigar se houve alteração de processo, atualização técnica ou mudança em algum cadastro.
O objetivo não é simplesmente eliminar mensagens de erro.
É garantir que cada operação seja concluída corretamente e que a causa das falhas recorrentes seja eliminada.
Como melhorar a segurança das informações fiscais?
Os documentos fiscais possuem informações comerciais e cadastrais que precisam ser protegidas.
Por isso, a escolha de um ambiente web deve considerar segurança, controle de acesso e continuidade das informações.
O primeiro cuidado é utilizar credenciais individuais.
Compartilhar o mesmo usuário entre várias pessoas dificulta o controle de atividades e aumenta os riscos caso a senha seja comprometida.
Cada colaborador deve possuir acesso compatível com suas responsabilidades.
Senhas também precisam ser tratadas adequadamente.
A empresa deve adotar políticas que evitem compartilhamento indevido e utilizar os mecanismos adicionais de segurança oferecidos pela plataforma quando disponíveis.
Outro ponto é a gestão dos desligamentos.
Quando uma pessoa deixa de fazer parte da equipe ou muda de função, os acessos precisam ser revistos.
Uma conta antiga com permissões fiscais não deve permanecer ativa sem necessidade.
O certificado digital e outras credenciais utilizadas nos processos fiscais também exigem cuidado.
A forma de utilização depende da tecnologia adotada e do documento emitido.
A empresa precisa conhecer quem possui acesso e como essas credenciais estão protegidas.
O armazenamento das informações merece a mesma atenção.
É importante saber como o fornecedor protege os dados, como são realizados os procedimentos de backup e de que maneira a empresa consegue recuperar ou exportar documentos.
Também deve existir atenção aos dispositivos utilizados para acessar o ambiente.
Um sistema web permite flexibilidade, mas o acesso deve ocorrer em equipamentos e redes adequadamente protegidos.
Computadores compartilhados sem controle podem representar um risco.
Segurança também envolve disponibilidade.
Se a empresa depende do emissor para faturar suas operações, precisa compreender quais procedimentos existem em situações de indisponibilidade.
Nos documentos que possuem mecanismos oficiais de contingência, esses procedimentos devem seguir as regras correspondentes.
A organização de segurança deve fazer parte da rotina diária, e não apenas ser analisada depois de uma falha.
Quais controles ajudam a acompanhar a rotina fiscal?
A gestão fiscal melhora quando a empresa acompanha alguns controles básicos de forma frequente.
Um deles é a quantidade de documentos emitidos e a situação dessas emissões.
O volume, isoladamente, não informa a qualidade do processo.
É necessário observar documentos autorizados, rejeitados, cancelados ou pendentes, conforme as situações existentes em cada modelo.
Outro controle importante é o tempo entre a conclusão da operação comercial e o faturamento.
Quando existe um grande intervalo, pode haver acúmulo de pedidos aguardando processamento.
Isso aumenta a possibilidade de atrasos.
Também vale acompanhar rejeições recorrentes.
Uma empresa que registra os principais motivos consegue priorizar correções estruturais.
Se grande parte dos problemas está relacionada ao cadastro de produtos, por exemplo, uma revisão cadastral pode produzir mais resultado do que tratar cada documento individualmente.
O acompanhamento de cancelamentos também é útil.
Um volume incomum pode indicar falhas nos pedidos, conferências insuficientes ou erros de processo.
Não significa que todo cancelamento representa problema, pois existem situações legítimas.
O objetivo é identificar padrões.
Outro controle consiste em comparar vendas e documentos emitidos.
A empresa precisa entender quais operações devem gerar documentos e verificar se o fluxo está sendo cumprido.
A integração facilita essa conferência.
Também é possível analisar solicitações frequentes de clientes.
Se muitos clientes pedem reenvio de documentos, pode ser necessário revisar o processo de distribuição.
Os controles devem gerar ações.
Não adianta produzir relatórios extensos sem utilizar as informações.
O ideal é identificar os pontos que mais afetam o faturamento e definir responsáveis pelas melhorias.
A revisão periódica mantém a operação ajustada conforme o negócio evolui.
Quais erros de gestão devem ser evitados?
A utilização de um Emissor Web não corrige automaticamente processos desorganizados.
Se a empresa simplesmente transferir práticas inadequadas para uma ferramenta nova, os problemas continuarão existindo.
Um erro comum é manter cadastros duplicados.
O mesmo cliente pode aparecer várias vezes com informações diferentes.
Isso dificulta pesquisas e aumenta a possibilidade de utilizar dados desatualizados.
Produtos duplicados geram problemas semelhantes.
Outro erro é permitir que cada funcionário siga um procedimento diferente.
Um usuário registra a venda antes de emitir.
Outro emite diretamente.
Outro controla as pendências em planilhas próprias.
Com o tempo, ninguém possui uma visão completa da operação.
Também é inadequado depender apenas de arquivos salvos manualmente.
Pastas individuais podem ser apagadas, renomeadas ou organizadas de maneiras diferentes.
O armazenamento precisa seguir um procedimento definido.
Outro problema está na falta de conferência.
Pressa no faturamento pode fazer com que documentos sejam transmitidos com informações que poderiam ter sido verificadas anteriormente.
A empresa precisa encontrar um equilíbrio entre velocidade e controle.
A ausência de atualização do sistema também merece atenção.
Como os padrões fiscais são atualizados, a ferramenta utilizada precisa acompanhar as mudanças necessárias para os documentos atendidos.
Um erro especialmente importante é confundir questões técnicas com tributárias.
Se uma operação está sendo rejeitada por preenchimento incompatível, a equipe técnica pode ajudar a identificar onde está o problema.
Porém, a definição de qual tributação deveria ser utilizada exige análise adequada da operação.
Também deve ser evitado o excesso de permissões.
Um usuário que precisa apenas consultar notas não necessariamente precisa alterar parâmetros ou executar eventos fiscais.
Outro erro é não acompanhar o resultado das transmissões.
A equipe gera a nota e segue para outra tarefa sem confirmar a situação.
Esse comportamento permite que rejeições permaneçam abertas por mais tempo.
O processo correto deve possuir início, acompanhamento e fechamento.
Como escolher um Emissor Web para a empresa?
A escolha de um Emissor Web deve começar pelas necessidades reais da operação.
Não basta analisar a aparência da tela ou a quantidade de recursos disponíveis.
O sistema precisa atender aos documentos e processos utilizados pela empresa.
O primeiro ponto é verificar os tipos de documentos suportados.
Empresas que comercializam produtos possuem necessidades diferentes de empresas exclusivamente prestadoras de serviços.
Operações que combinam atividades podem exigir ainda mais integração.
Outro aspecto é a atualização técnica.
O fornecedor precisa acompanhar as mudanças necessárias para manter os documentos compatíveis com os padrões aplicáveis.
Como existem atualizações de esquemas e notas técnicas, esse ponto é essencial para a continuidade das emissões.
Também é importante avaliar os cadastros.
O sistema deve permitir organizar clientes, produtos, serviços e parâmetros necessários para evitar preenchimentos repetitivos.
Quanto melhor for a integração desses dados, menor tende a ser o retrabalho.
A consulta também merece atenção.
Antes de contratar a solução, a empresa pode avaliar como localizar documentos antigos.
Filtros claros são importantes para organizações com grande volume de movimentações.
Outro ponto é verificar a integração com vendas, estoque e financeiro.
Um emissor isolado pode atender a empresas que precisam apenas da emissão.
Porém, negócios que desejam controlar toda a operação podem obter mais eficiência com um sistema integrado.
As permissões de usuários também devem ser analisadas.
A empresa precisa saber se é possível limitar acessos conforme as responsabilidades da equipe.
Armazenamento, exportação e disponibilidade dos arquivos são outros fatores relevantes.
É importante compreender como o sistema organiza os documentos e de que maneira as informações podem ser recuperadas.
O suporte também deve ser avaliado considerando a rotina real.
Em uma situação de rejeição ou falha técnica, a empresa precisa ter clareza sobre os canais disponíveis e quais tipos de problema podem ser tratados pelo fornecedor.
Por fim, a escolha deve considerar facilidade de utilização.
Uma solução completa, mas difícil de operar, pode gerar controles paralelos.
O melhor ambiente é aquele capaz de atender às necessidades fiscais e administrativas mantendo um fluxo compreensível para a equipe.
Como implantar um Emissor Web sem desorganizar a operação?
A implantação de um sistema emissor de notas deve ser planejada.
Mudar de ferramenta sem revisar dados e processos pode transferir problemas antigos para o novo ambiente.
O primeiro passo é mapear a rotina atual.
A empresa precisa saber como as vendas são registradas, quem realiza o faturamento, como os documentos são enviados aos clientes e onde os arquivos são armazenados.
Depois, os cadastros devem ser revisados.
Dados duplicados, produtos sem informações necessárias e clientes desatualizados precisam ser tratados antes de se tornarem a base do novo processo.
A parametrização fiscal também requer atenção.
As configurações precisam refletir as operações reais da empresa e devem ser validadas pelos responsáveis adequados.
Em seguida, é recomendável definir o fluxo operacional.
A equipe precisa saber quando a venda está pronta para emissão, quem realiza a conferência e quem acompanha eventuais rejeições.
Os usuários devem ser cadastrados com permissões adequadas.
Nem todas as funções precisam estar disponíveis para todos.
O treinamento deve utilizar situações reais da empresa.
Em vez de explicar somente onde ficam os botões, é melhor demonstrar o fluxo completo.
Registrar uma venda.
Conferir.
Gerar o documento.
Acompanhar a autorização.
Consultar posteriormente.
Tratar uma pendência.
Esse formato ajuda os usuários a compreenderem o processo.
A transição também deve considerar os documentos anteriores.
A empresa precisa saber onde ficará o histórico e como realizará consultas de períodos anteriores à implantação.
Depois que o novo sistema entrar em uso, é importante acompanhar as primeiras operações com maior atenção.
As dificuldades iniciais revelam pontos que precisam de ajustes.
Com o processo estabilizado, a empresa pode revisar novamente as rotinas e eliminar controles paralelos que deixaram de ser necessários.
Como o Emissor Web contribui para uma gestão mais integrada?
O ganho mais relevante aparece quando o Emissor Web deixa de ser utilizado apenas como uma tela de emissão e passa a participar do fluxo completo da empresa.
Um pedido nasce no setor comercial.
Os produtos e valores são registrados.
A operação segue para faturamento.
O documento é emitido.
O estoque é movimentado conforme as regras definidas.
O financeiro acompanha os valores relacionados à venda.
Quando essas informações estão conectadas, a empresa reduz a necessidade de reconstruir manualmente o histórico de uma operação.
Essa integração também melhora o atendimento.
O colaborador consegue consultar informações relacionadas ao cliente sem depender de vários setores para responder uma pergunta simples.
A gestão ganha visibilidade.
É possível acompanhar vendas que aguardam faturamento, documentos que apresentaram problemas e movimentações que precisam de conferência.
A integração também melhora a consistência das informações.
Se os dados comerciais já estão registrados, não existe motivo operacional para digitá-los repetidamente em diferentes sistemas sempre que uma etapa do processo é iniciada.
Menos digitação significa menor exposição a erros.
O financeiro também se beneficia porque consegue relacionar os recebimentos às operações de origem.
O estoque pode manter uma relação mais clara entre movimentações e documentos.
O setor fiscal possui acesso a informações estruturadas.
A gestão consegue consultar o conjunto.
Essa organização é especialmente importante à medida que a empresa cresce.
Processos manuais que funcionam com poucas operações começam a consumir muito tempo quando o volume aumenta.
A integração permite crescer mantendo um padrão.
Isso não significa eliminar conferências.
O objetivo é fazer com que as conferências sejam direcionadas aos pontos importantes, em vez de gastar tempo comparando informações digitadas repetidamente.
Um ambiente integrado ajuda a empresa a controlar o processo desde o pedido até a documentação da operação.
Conclusão
O Emissor Web pode melhorar significativamente a organização dos documentos fiscais quando é utilizado dentro de um processo estruturado.
A eficiência não depende apenas da capacidade de gerar uma nota.
É necessário cuidar dos cadastros, verificar as informações antes da transmissão, acompanhar autorizações, tratar rejeições, organizar arquivos e manter um histórico acessível das operações.
A integração amplia esses benefícios.
Quando vendas, estoque, faturamento e financeiro utilizam informações conectadas, a empresa reduz lançamentos repetitivos e consegue acompanhar melhor o caminho de cada operação.
Também é importante manter a ferramenta atualizada.
Documentos fiscais eletrônicos possuem especificações técnicas e regras que podem receber alterações, exigindo que os sistemas acompanhem os padrões oficiais.
A segurança deve fazer parte do processo.
Permissões adequadas, usuários individuais, controle de credenciais e políticas de armazenamento ajudam a proteger as informações.
Outro ponto essencial é acompanhar pendências.
Um documento não deve ser considerado concluído apenas porque houve uma tentativa de emissão. A situação precisa ser verificada e eventuais problemas devem ser resolvidos.
Com processos bem definidos, o Emissor Web deixa de atender apenas uma necessidade operacional e passa a contribuir para um controle mais amplo da empresa.
O resultado esperado é uma rotina em que as informações sejam fáceis de localizar, os documentos estejam relacionados às operações correspondentes e os diferentes setores consigam trabalhar com dados consistentes.
Para empresas que buscam reduzir retrabalho e melhorar o controle administrativo, a combinação entre emissão de notas fiscais, organização dos documentos e integração dos processos cria uma base mais segura para acompanhar vendas, faturamento, estoque e financeiro.
As referências fiscais mais sensíveis foram conferidas em documentação oficial da NF-e, NFS-e e SPED para evitar regras desatualizadas.