Controle Financeiro Empresarial: Como acompanhar receitas, despesas e resultados?
Organize as finanças e acompanhe os resultados da empresa com mais clareza.
Introdução
Acompanhar as movimentações financeiras é uma atividade indispensável para entender o que realmente acontece com o dinheiro de uma empresa. Independentemente do porte ou do segmento de atuação, toda organização possui entradas e saídas que precisam ser registradas, classificadas e analisadas. Quando esse acompanhamento não é realizado de maneira organizada, torna-se mais difícil saber se a operação está gerando resultados positivos, quais despesas estão aumentando e quanto dinheiro estará disponível para cumprir os próximos compromissos.
Nesse contexto, o controle financeiro empresarial permite transformar movimentações que acontecem diariamente em informações que podem ser utilizadas na gestão. Uma venda, por exemplo, não deve ser vista apenas como uma entrada comercial. Dependendo da forma de pagamento, ela pode gerar um recebimento imediato ou uma conta que somente será paga semanas depois. Da mesma maneira, uma compra pode representar uma saída de caixa no momento da aquisição ou criar um compromisso financeiro para uma data futura.
Por isso, acompanhar as finanças significa observar muito mais do que o saldo disponível em uma conta bancária. A empresa precisa compreender quanto está vendendo, quanto está efetivamente recebendo, quais despesas precisam ser pagas, quais compromissos ainda vencerão e qual resultado está sendo obtido depois de considerar os gastos necessários para manter a operação.
Um dos erros mais comuns é interpretar um faturamento elevado como sinal automático de lucro. Uma empresa pode vender muito durante determinado período e, mesmo assim, apresentar um resultado financeiro abaixo do esperado. Isso pode acontecer quando os custos dos produtos são elevados, as despesas administrativas aumentam, existem impostos relevantes sobre as operações ou os prazos de recebimento são muito maiores do que os prazos de pagamento.
Imagine uma empresa que venda R$ 100 mil durante um mês. Analisando somente esse número, o desempenho pode parecer excelente. Porém, se os custos relacionados às mercadorias, despesas operacionais, impostos e demais obrigações consumirem R$ 95 mil, o resultado disponível será muito diferente daquele indicado inicialmente pelo faturamento.
Também é possível existir uma situação em que a empresa tenha realizado várias vendas, mas ainda não tenha recebido a maior parte dos valores. Nesse caso, o faturamento pode crescer enquanto o caixa continua limitado.
É justamente por isso que entradas e saídas precisam ser registradas corretamente. Cada recebimento deve possuir informações que permitam identificar sua origem, assim como cada pagamento deve indicar a despesa ou obrigação relacionada.
Sem registros confiáveis, surgem dúvidas como:
-
quanto a empresa realmente recebeu no período;
-
quais clientes ainda possuem valores em aberto;
-
quanto deverá ser pago nos próximos dias;
-
quais despesas aumentaram;
-
quais categorias representam os maiores gastos;
-
quanto dinheiro estará disponível futuramente;
-
qual foi o resultado efetivo da operação.
Quanto mais atualizadas estiverem essas informações, maior será a capacidade de tomar decisões baseadas na realidade da empresa. Se os gestores identificarem antecipadamente uma concentração elevada de pagamentos em determinada semana, por exemplo, poderão organizar o caixa com antecedência. Da mesma forma, ao perceber que uma categoria de despesa está aumentando continuamente, será possível investigar suas causas.
O acompanhamento pode ser entendido a partir de três pilares principais: receitas, despesas e resultados.
As receitas representam os valores gerados pelas atividades da empresa e outras entradas relacionadas à operação. As despesas representam os recursos utilizados para manter o funcionamento do negócio e cumprir suas obrigações. Já os resultados permitem avaliar a relação entre aquilo que foi gerado e aquilo que foi consumido durante determinado período.
Esses três elementos estão diretamente relacionados. Avaliar apenas um deles proporciona uma visão parcial. Uma empresa precisa acompanhar quanto gera de receita, quanto utiliza para manter sua estrutura e qual resultado permanece depois dessas movimentações.
Por meio do controle financeiro empresarial, essas informações deixam de ser registros isolados e passam a formar uma visão mais ampla das finanças. Assim, a gestão consegue acompanhar o presente, analisar o desempenho passado e planejar compromissos futuros com maior organização.
O que é controle financeiro empresarial e como funciona?
O controle financeiro empresarial é o conjunto de processos utilizados para registrar, organizar, acompanhar e analisar as movimentações financeiras de uma empresa. Na prática, ele permite visualizar a origem dos recursos que entram, identificar para onde o dinheiro está sendo direcionado e compreender como essas movimentações afetam os resultados.
O objetivo não é somente anotar valores recebidos e pagos. É necessário transformar os registros em informações que ajudem a responder questões importantes para a gestão, como quanto existe disponível em caixa, quais valores ainda precisam ser recebidos, quais compromissos estão próximos do vencimento e se a operação está apresentando resultados satisfatórios.
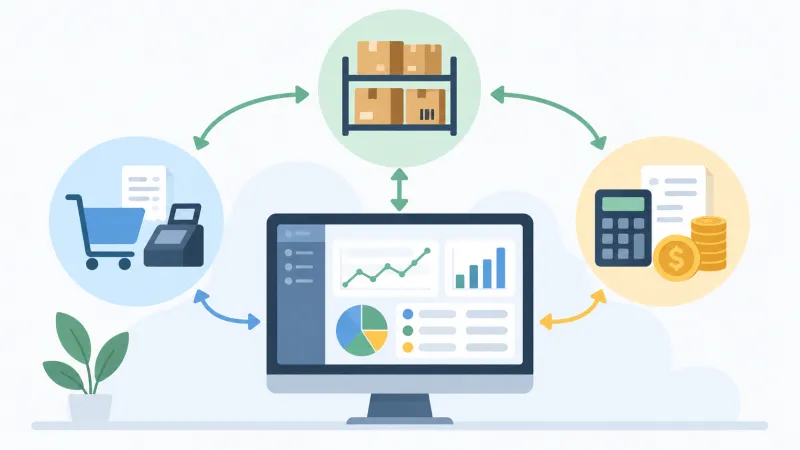
Uma empresa pode possuir dezenas, centenas ou milhares de movimentações durante um mês. Sem uma organização adequada, analisar esse volume de informações se torna difícil. Por isso, diferentes áreas do acompanhamento financeiro precisam funcionar de maneira relacionada.
Contas a pagar
As contas a pagar representam os compromissos financeiros assumidos pela empresa.
Podem incluir pagamentos relacionados a:
-
fornecedores;
-
aluguel;
-
energia;
-
serviços contratados;
-
compras parceladas;
-
impostos;
-
fretes;
-
despesas administrativas;
-
manutenção;
-
outras obrigações.
O acompanhamento deve mostrar quais valores estão pendentes, suas respectivas datas de vencimento e quais pagamentos já foram realizados.
Contas a receber
As contas a receber representam os valores que a empresa possui o direito de receber.
Podem surgir de:
-
vendas parceladas;
-
prestação de serviços;
-
contratos;
-
cobranças recorrentes;
-
negociações com clientes.
Esse acompanhamento permite verificar quais valores estão previstos, quais foram recebidos e quais estão atrasados.
Caixa
O caixa reúne as movimentações financeiras diretamente relacionadas aos recursos disponíveis na empresa. Dependendo da operação, podem existir diferentes caixas, como caixa principal, caixa de loja ou caixa utilizado em determinado ponto de atendimento.
O acompanhamento precisa registrar entradas, saídas e saldo.
Bancos
As contas bancárias também fazem parte do acompanhamento financeiro. Transferências, depósitos, pagamentos, recebimentos e demais movimentações precisam estar relacionadas aos registros internos.
Essa comparação ajuda a verificar se os valores registrados correspondem às movimentações efetivamente processadas.
Receitas
As receitas demonstram os valores gerados pelas atividades da empresa. A análise pode ser realizada por período, tipo de operação, categoria ou outras classificações relevantes.
Com isso, a gestão consegue identificar quais fontes geram maior volume financeiro.
Despesas
As despesas mostram onde os recursos estão sendo utilizados. Quando devidamente classificadas, ajudam a identificar gastos operacionais, administrativos, comerciais e outras categorias.
Essa organização permite comparar períodos e observar alterações na estrutura de gastos.
Fluxo de caixa
O fluxo de caixa relaciona entradas e saídas financeiras ao longo do tempo. Ele permite acompanhar tanto movimentações realizadas quanto valores previstos.
Dessa maneira, é possível avaliar se os recursos disponíveis serão suficientes para atender aos compromissos futuros.
Resultados
Os resultados mostram o efeito das receitas, custos e despesas durante determinado período. Esse acompanhamento ajuda a compreender se a operação está gerando retorno adequado.
O processo pode ser representado da seguinte maneira:
Operações → receitas e despesas → registros financeiros → fluxo de caixa → resultados → decisões
Tudo começa nas operações realizadas pela empresa. Uma venda pode gerar receita e recebimento. Uma compra pode gerar estoque e uma conta a pagar. Uma despesa administrativa pode provocar uma saída financeira.
Essas movimentações são registradas e passam a alimentar os controles financeiros. Depois, podem ser analisadas no fluxo de caixa e nos demonstrativos de resultado.
Existe, portanto, uma diferença importante entre registrar movimentações e acompanhar as finanças.
Registrar significa informar que determinada entrada ou saída aconteceu. Acompanhar significa utilizar esses registros para identificar tendências, comparar resultados, prever compromissos, localizar inconsistências e orientar decisões.
Uma empresa pode possuir todos os seus pagamentos registrados e, mesmo assim, não realizar um acompanhamento financeiro eficiente caso nunca compare períodos ou analise onde os recursos estão sendo utilizados.
O controle financeiro empresarial ganha valor quando os registros são atualizados, organizados e utilizados para compreender a operação.
Como controlar as receitas da empresa?
Controlar as receitas significa identificar corretamente os valores gerados pelas atividades da empresa e acompanhar quando esses recursos são efetivamente recebidos.
Essa distinção é importante porque uma venda não significa necessariamente que o dinheiro entrou no caixa imediatamente. Uma operação parcelada, por exemplo, pode gerar receita comercial em determinada data, enquanto os recebimentos ocorrerão ao longo dos meses seguintes.
Dentro do controle financeiro empresarial, cada receita precisa possuir informações suficientes para que sua origem, valor e situação possam ser identificados.
Principais tipos de receitas
As fontes de receita variam conforme o modelo de negócio.
Entre as mais comuns estão as vendas de produtos. Nesse caso, a empresa comercializa mercadorias e recebe valores à vista ou em diferentes condições de pagamento.
A prestação de serviços também pode representar uma fonte relevante de receita. Empresas desse segmento podem receber por serviços pontuais, contratos periódicos, manutenção ou outras atividades.
Outra categoria envolve o recebimento de parcelas. Uma venda realizada anteriormente pode gerar vários recebimentos futuros, sendo necessário acompanhar cada vencimento individualmente.
Também existem receitas recorrentes, especialmente em operações que trabalham com contratos ou cobranças periódicas.
Além dessas situações, podem existir outras entradas financeiras que precisam ser devidamente classificadas para não serem confundidas com vendas normais.
Informações importantes no registro
Quanto mais organizado for o registro, mais fácil será acompanhar a origem dos valores.
Algumas informações são especialmente importantes.
O cliente permite identificar quem está relacionado ao recebimento.
O valor indica quanto deve ser recebido.
A data da venda mostra quando a operação comercial aconteceu.
O vencimento informa até quando determinado valor deverá ser pago.
A data do recebimento demonstra quando o recurso entrou efetivamente.
A forma de pagamento permite identificar se a operação foi realizada em dinheiro, transferência, cartão, boleto ou outra modalidade utilizada pela empresa.
A situação do título mostra se o valor está aberto, recebido, vencido, cancelado ou em outra condição prevista no processo financeiro.
Valor vendido, faturado e recebido são a mesma coisa?
Esses valores podem coincidir em determinadas situações, mas não devem ser tratados automaticamente como equivalentes.
O valor vendido representa as operações comerciais realizadas.
O faturamento está relacionado aos valores gerados pelas vendas em determinado período.
Já o recebimento representa o dinheiro que efetivamente entrou.
Imagine uma empresa que realize uma venda de R$ 12 mil dividida em seis parcelas de R$ 2 mil.
A venda ocorreu no valor de R$ 12 mil, mas isso não significa que R$ 12 mil entraram imediatamente no caixa. Dependendo das condições negociadas, apenas R$ 2 mil poderão ser recebidos em cada vencimento.
Essa diferença precisa ser observada para que a empresa não considere recursos futuros como se já estivessem disponíveis.
O acompanhamento das receitas também permite verificar concentração de recebimentos, valores atrasados e comportamento dos clientes.
Se grande parte das receitas estiver prevista para datas posteriores aos vencimentos das principais despesas, pode existir necessidade de reorganizar prazos.
Por isso, o controle financeiro empresarial deve relacionar receitas com datas, valores e situações reais, evitando uma análise baseada somente no volume total de vendas.
Como acompanhar as despesas empresariais?
Acompanhar as despesas é tão importante quanto controlar os recebimentos. Uma empresa pode apresentar crescimento nas vendas e, ainda assim, obter resultados insatisfatórios quando seus gastos aumentam em ritmo maior.
O acompanhamento permite identificar quanto está sendo utilizado para manter a estrutura empresarial, executar as operações e cumprir diferentes obrigações.
No controle financeiro empresarial, as despesas devem ser registradas e classificadas de maneira que a gestão consiga compreender sua origem.
Controlar somente o dinheiro que entra cria uma visão incompleta. Para saber se a atividade está produzindo resultados positivos, é necessário analisar também quanto está sendo consumido.
Despesas fixas
As despesas fixas são aquelas que tendem a manter determinada regularidade, mesmo quando o volume de vendas sofre alterações.
Isso não significa que o valor será necessariamente idêntico todos os meses, mas que sua existência não depende diretamente da quantidade de produtos vendidos naquele período.
Alguns exemplos são:
-
aluguel;
-
sistemas utilizados pela empresa;
-
serviços contratados;
-
determinados gastos administrativos;
-
mensalidades relacionadas à estrutura operacional.
Essas despesas precisam ser conhecidas porque representam compromissos que a empresa geralmente continuará possuindo mesmo em períodos de menor faturamento.
Ao saber qual é a estrutura de gastos fixos, a gestão consegue compreender aproximadamente quanto precisa gerar para manter a operação funcionando.
Despesas variáveis
As despesas variáveis possuem maior relação com o volume das operações.
Entre os exemplos estão:
-
compras;
-
fretes;
-
comissões;
-
taxas;
-
determinados custos relacionados às vendas.
Uma empresa que aumenta significativamente seu volume de vendas pode observar também o crescimento de algumas dessas despesas.
O fato de uma despesa crescer não significa necessariamente que exista um problema. O importante é entender se o aumento é proporcional e se está contribuindo para a geração de resultados.
Organização por categorias
Classificar despesas facilita a análise porque evita que todos os pagamentos apareçam simplesmente como saídas financeiras.
Imagine que uma empresa tenha R$ 80 mil em despesas durante determinado mês. Saber apenas esse total oferece pouca informação para a tomada de decisões.
Ao separar os valores por categorias, pode ser possível identificar:
-
R$ 30 mil em compras;
-
R$ 15 mil em despesas administrativas;
-
R$ 10 mil em fretes;
-
R$ 8 mil em comissões;
-
R$ 7 mil em serviços;
-
R$ 10 mil em outras despesas.
Essa visualização permite entender quais grupos concentram a maior parte dos gastos.
A empresa também pode comparar categorias entre períodos. Caso o gasto com fretes aumente significativamente durante vários meses, por exemplo, a gestão poderá investigar as causas.
Esse tipo de análise torna o controle financeiro empresarial mais útil, pois as saídas deixam de ser apenas valores pagos e passam a representar informações sobre o comportamento financeiro da operação.
Contas a pagar e contas a receber: como manter o controle?
O acompanhamento de contas a pagar e contas a receber permite visualizar compromissos que ainda não movimentaram o dinheiro disponível, mas que terão impacto financeiro em datas futuras.
Essa visão é importante porque observar somente o saldo existente hoje não mostra necessariamente a situação dos próximos dias ou semanas.
Uma empresa pode possuir R$ 50 mil disponíveis em determinado momento, por exemplo, mas ter R$ 45 mil em compromissos com vencimento nos próximos dias. Sem analisar as contas futuras, o saldo isolado poderia transmitir uma sensação de disponibilidade maior do que realmente existe.
Dentro do controle financeiro empresarial, contas a pagar e contas a receber precisam estar organizadas por valor, vencimento, situação e origem.
Contas a pagar
As contas a pagar representam obrigações assumidas pela empresa.
Entre as informações que precisam ser acompanhadas estão os fornecedores relacionados às compras, valores das parcelas, datas de vencimento e pagamentos realizados.
Juros também merecem atenção. Quando determinado compromisso é quitado depois do vencimento, podem existir acréscimos que aumentam o custo originalmente previsto.
Da mesma forma, descontos obtidos em pagamentos antecipados ou negociações precisam ser registrados para que o valor financeiro corresponda à operação realizada.
As despesas recorrentes merecem acompanhamento específico. Alguns compromissos aparecem todos os meses e precisam ser considerados nas projeções futuras.
Uma organização adequada permite consultar:
-
quanto está em aberto;
-
quanto vence hoje;
-
quanto vence nos próximos dias;
-
quais pagamentos estão atrasados;
-
quais obrigações já foram quitadas.
Contas a receber
As contas a receber mostram os valores que os clientes ainda precisam pagar.
Esse acompanhamento é especialmente relevante para empresas que trabalham com vendas parceladas ou concedem prazo aos clientes.
Cada recebimento deve possuir dados como cliente, valor, vencimento e situação.
Quando ocorre o pagamento, a informação deve ser atualizada para demonstrar que o valor foi recebido.
Também é necessário acompanhar valores em atraso. O crescimento dessas pendências pode comprometer o fluxo de caixa, porque a empresa pode ter compromissos para pagar enquanto parte dos recursos esperados ainda não entrou.
Descontos concedidos também precisam ser registrados. Se uma conta de R$ 1 mil for liquidada por R$ 950 devido a um desconto negociado, o controle precisa demonstrar a diferença.
O fluxo básico pode ser representado desta forma:
Venda → conta a receber → vencimento → recebimento
Na saída:
Compra/despesa → conta a pagar → vencimento → pagamento
Essas duas sequências mostram que operações realizadas hoje podem gerar efeitos financeiros futuros.
Ao relacionar pagamentos e recebimentos previstos, o controle financeiro empresarial permite identificar antecipadamente situações em que as saídas poderão superar as entradas.
Como utilizar o fluxo de caixa no controle financeiro empresarial?
O fluxo de caixa é uma ferramenta utilizada para acompanhar as entradas e saídas de recursos ao longo do tempo. Ele permite entender como o dinheiro se movimenta e ajuda a identificar se os recursos disponíveis são suficientes para atender às necessidades da empresa.
Dentro do controle financeiro empresarial, o fluxo de caixa oferece uma visão que considera não somente os valores já movimentados, mas também os compromissos previstos para períodos futuros.
Para interpretar corretamente essa ferramenta, é importante compreender alguns elementos.
O saldo inicial representa quanto havia disponível no começo do período analisado.
As entradas correspondem aos valores recebidos.
As saídas representam os pagamentos realizados.
Depois dessas movimentações, chega-se ao saldo final.
Além dos movimentos já realizados, podem ser considerados recebimentos e pagamentos previstos.
De forma simplificada:
Saldo inicial + entradas – saídas = saldo final
Essa relação ajuda a demonstrar como cada movimentação altera os recursos disponíveis.
Fluxo de caixa realizado
O fluxo realizado considera aquilo que efetivamente aconteceu.
Se um cliente deveria pagar determinada conta hoje, mas o pagamento não ocorreu, o valor não deve ser tratado como entrada realizada apenas porque possuía vencimento naquela data.
O mesmo princípio vale para uma despesa.
O fluxo realizado responde perguntas como:
-
quanto entrou;
-
quanto saiu;
-
qual era o saldo inicial;
-
qual foi o saldo final;
-
quais movimentações realmente ocorreram.
Essa visão permite comparar o comportamento financeiro entre diferentes períodos.
Fluxo de caixa projetado
O fluxo projetado considera compromissos e recebimentos previstos.
Se existem contas a receber para os próximos 30 dias, esses valores podem fazer parte da projeção. Da mesma forma, contas a pagar já cadastradas ajudam a visualizar os compromissos do período.
Essa projeção possibilita analisar cenários futuros.
Imagine a seguinte situação:
A empresa possui R$ 20 mil disponíveis.
Nos próximos dez dias, espera receber R$ 12 mil.
No mesmo período, existem R$ 28 mil em pagamentos previstos.
Considerando apenas essas informações, o saldo projetado seria:
R$ 20 mil + R$ 12 mil – R$ 28 mil = R$ 4 mil.
Agora imagine que apenas R$ 5 mil dos recebimentos previstos sejam efetivamente pagos. A situação será diferente.
Por isso, a projeção precisa ser atualizada conforme as movimentações acontecem.
Uma das principais vantagens desse acompanhamento é antecipar possíveis períodos de insuficiência de recursos.
Ao perceber antecipadamente que haverá concentração elevada de pagamentos, a gestão ganha tempo para revisar vencimentos, reforçar cobranças ou reorganizar determinadas decisões financeiras.
Também é possível identificar períodos de maior disponibilidade.
Dessa maneira, o controle financeiro empresarial passa a oferecer uma visão do presente e do futuro, em vez de mostrar somente aquilo que já aconteceu.
Qual a diferença entre faturamento, receita, lucro e fluxo de caixa?
Faturamento, receita, recebimento, despesas, lucro e fluxo de caixa são conceitos relacionados, mas cada um representa uma informação diferente. Confundir esses indicadores pode levar a interpretações equivocadas sobre a situação financeira da empresa.
No controle financeiro empresarial, compreender essas diferenças é essencial para analisar os resultados com maior precisão.
| Indicador | O que representa |
|---|---|
| Faturamento | Valor gerado pelas vendas realizadas em determinado período |
| Receita | Recursos gerados ou reconhecidos pelas atividades da empresa |
| Recebimentos | Valores que efetivamente entraram no caixa ou nas contas da empresa |
| Despesas | Recursos utilizados para manter a estrutura e executar as operações |
| Lucro | Resultado obtido depois de considerar receitas, custos e despesas |
| Fluxo de caixa | Movimentação das entradas e saídas financeiras ao longo do tempo |
Faturamento
O faturamento demonstra quanto foi gerado pelas vendas durante determinado período.
Se uma empresa vender R$ 200 mil durante um mês, esse valor pode ser utilizado para analisar seu volume comercial.
Entretanto, o faturamento isoladamente não informa quanto sobrou depois dos gastos.
Receita
A receita está relacionada aos valores gerados pelas atividades da empresa.
Sua análise ajuda a compreender a capacidade da operação de gerar recursos.
Dependendo do tipo de análise realizada, o momento em que a receita é reconhecida pode ser diferente do momento em que o dinheiro é recebido.
Recebimentos
Os recebimentos representam valores que efetivamente entraram.
Esse conceito é particularmente importante quando a empresa trabalha com vendas a prazo.
Uma venda realizada hoje pode representar um recebimento futuro.
Por exemplo:
Uma empresa vende R$ 30 mil, com pagamento dividido em três parcelas mensais de R$ 10 mil.
A venda foi realizada no valor total de R$ 30 mil, mas os recursos não entrarão necessariamente no mesmo momento.
Essa diferença influencia diretamente o caixa.
Lucro
O lucro demonstra o resultado da atividade depois da consideração dos gastos relacionados à operação.
De maneira simplificada, uma análise pode observar:
Receitas – custos – despesas = resultado
Portanto, faturar mais não significa necessariamente lucrar mais.
Uma empresa pode aumentar suas vendas e, ao mesmo tempo, enfrentar crescimento proporcionalmente maior nos custos e despesas.
Fluxo de caixa
O fluxo de caixa demonstra quando o dinheiro entra e quando sai.
É possível uma empresa apresentar resultado econômico positivo e, ainda assim, enfrentar dificuldade financeira temporária.
Isso acontece, por exemplo, quando as vendas são realizadas com prazos longos de recebimento, enquanto fornecedores e demais despesas precisam ser pagos em prazos mais curtos.
Considere uma empresa que realize R$ 100 mil em vendas durante determinado mês, mas receba apenas R$ 30 mil nesse período devido às condições de pagamento concedidas aos clientes.
Se os pagamentos do mesmo período totalizarem R$ 60 mil, o caixa poderá apresentar uma pressão significativa, mesmo que as vendas tenham alcançado um bom volume.
É por isso que analisar apenas o faturamento não oferece uma visão completa.
Para compreender a situação da empresa, é necessário observar simultaneamente o volume de vendas, os recebimentos, as despesas, os custos, os compromissos futuros e o movimento do caixa.
O controle financeiro empresarial organiza essas diferentes informações e permite que cada indicador seja analisado de acordo com aquilo que realmente representa.
Como analisar os resultados financeiros da empresa?
Registrar entradas e saídas é uma etapa importante da organização financeira, mas os dados precisam ser analisados para realmente contribuírem com a gestão. Quando as movimentações são apenas armazenadas, sem comparação ou interpretação, a empresa sabe o que aconteceu, mas pode não compreender por que determinado resultado ocorreu ou quais decisões devem ser tomadas a partir dele.
Dentro do controle financeiro empresarial, os registros podem ser transformados em indicadores que mostram o comportamento das receitas, despesas, custos, recebimentos, pagamentos e resultados ao longo do tempo.
Essa análise permite responder perguntas como: a empresa está aumentando suas receitas? As despesas estão crescendo mais rapidamente do que as vendas? Existe concentração de valores a receber? Os compromissos financeiros futuros são compatíveis com os recursos previstos? A margem está melhorando ou diminuindo?
Total de receitas
O total de receitas demonstra quanto a empresa gerou durante determinado período.
Esse valor pode ser acompanhado diariamente, semanalmente, mensalmente ou em qualquer intervalo relevante para a operação.
Mais do que observar apenas o total, é interessante verificar a origem das receitas. Uma empresa pode, por exemplo, separar os valores por:
-
vendas de produtos;
-
prestação de serviços;
-
unidades;
-
categorias;
-
períodos;
-
tipos de operação.
Essa separação facilita a identificação das atividades que mais contribuem para o resultado.
Se a receita total aumentar, a gestão deve avaliar se esse crescimento também está acompanhado de uma evolução saudável dos resultados.
Total de despesas
As despesas demonstram quanto foi utilizado para manter a estrutura e executar as atividades empresariais.
A análise do total é importante, mas precisa ser acompanhada da classificação dos gastos.
Imagine que as despesas tenham aumentado 15% entre dois meses. Analisando somente o total, é difícil entender a causa.
Quando os valores estão organizados por categoria, torna-se possível descobrir se o aumento aconteceu em fretes, serviços, taxas, despesas administrativas ou outra área.
Essa informação torna a análise mais útil para a tomada de decisões.
Resultado do período
O resultado demonstra a diferença entre aquilo que foi gerado pela empresa e os valores consumidos durante a operação.
Uma fórmula simplificada é:
Resultado = Receitas – Custos – Despesas
Imagine o seguinte cenário:
Receitas: R$ 150.000
Custos: R$ 85.000
Despesas: R$ 45.000
Resultado:
R$ 150.000 – R$ 85.000 – R$ 45.000 = R$ 20.000
Nesse exemplo, a operação apresentou resultado positivo de R$ 20 mil no período analisado.
Caso custos e despesas ultrapassassem as receitas, o resultado seria negativo.
Margem
A margem ajuda a avaliar quanto permanece depois de considerar determinados custos ou despesas em relação à receita.
Esse indicador permite comparar períodos mesmo quando o volume de vendas é diferente.
Uma empresa pode aumentar suas vendas e, ainda assim, reduzir sua margem caso os custos cresçam em uma proporção maior.
Por isso, analisar apenas o faturamento pode esconder alterações importantes no desempenho.
Custos
Os custos estão relacionados diretamente à geração dos produtos ou serviços comercializados.
Dependendo da atividade, podem envolver:
-
mercadorias;
-
matérias-primas;
-
insumos;
-
produção;
-
fretes relacionados à aquisição;
-
mão de obra diretamente ligada ao processo produtivo;
-
outros recursos utilizados na operação.
Acompanhar os custos permite avaliar se a empresa está conseguindo manter uma relação adequada entre o que gasta para produzir ou adquirir e aquilo que recebe nas vendas.
Despesas por categoria
Separar as despesas por categoria facilita a identificação de concentrações e aumentos fora do padrão.
Algumas categorias podem incluir:
-
despesas administrativas;
-
despesas comerciais;
-
serviços;
-
fretes;
-
taxas;
-
manutenção;
-
despesas financeiras;
-
outras despesas operacionais.
Ao comparar essas categorias entre períodos, a empresa consegue identificar quais grupos apresentaram maiores alterações.
Valores a receber
Os valores a receber mostram recursos que ainda deverão entrar.
Esse indicador é especialmente importante para empresas que realizam vendas a prazo.
A análise deve considerar:
-
total em aberto;
-
próximos vencimentos;
-
valores vencidos;
-
concentração por cliente;
-
recebimentos esperados por período.
Uma quantidade elevada de valores a receber pode indicar vendas futuras a serem recebidas, mas também exige atenção ao prazo e à possibilidade de atraso.
Valores a pagar
Os valores a pagar representam os compromissos futuros da empresa.
Analisar esse indicador ajuda a entender quanto será necessário desembolsar nos próximos dias, semanas ou meses.
Essa informação pode ser comparada com o saldo disponível e com os recebimentos previstos.
Inadimplência
A inadimplência demonstra valores que deveriam ter sido recebidos, mas permanecem pendentes depois do vencimento.
Quando esse indicador aumenta, pode ocorrer impacto direto no caixa.
A empresa pode ter realizado as vendas e reconhecido receitas, mas ainda não possuir os recursos necessários para pagar seus próprios compromissos.
Por isso, é importante acompanhar a evolução dos valores vencidos.
Evolução financeira
A análise financeira se torna mais útil quando os dados são comparados ao longo do tempo.
Em vez de observar apenas um mês isolado, a empresa pode acompanhar uma sequência de períodos.
Por exemplo:
| Indicador | Janeiro | Fevereiro | Março |
|---|---|---|---|
| Receitas | R$ 100.000 | R$ 115.000 | R$ 130.000 |
| Custos | R$ 55.000 | R$ 64.000 | R$ 72.000 |
| Despesas | R$ 30.000 | R$ 32.000 | R$ 36.000 |
| Resultado | R$ 15.000 | R$ 19.000 | R$ 22.000 |
Esse tipo de comparação permite identificar tendências.
Nesse exemplo, receitas, custos e despesas cresceram, mas o resultado também apresentou evolução.
A empresa pode realizar comparações mensais, trimestrais, anuais ou entre períodos equivalentes.
O controle financeiro empresarial se torna mais estratégico quando os registros são transformados em indicadores e comparados regularmente, permitindo compreender não apenas o que aconteceu com o dinheiro, mas também como a situação financeira está evoluindo.
Quais relatórios ajudam no controle financeiro?
Os relatórios financeiros organizam os dados registrados pela empresa e facilitam a interpretação das movimentações. Em vez de consultar pagamentos, recebimentos e despesas individualmente, a gestão pode reunir as informações de acordo com períodos, categorias, situações e outros critérios.
No controle financeiro empresarial, os relatórios ajudam a transformar um grande volume de registros em informações mais fáceis de analisar.
Eles podem ser utilizados para acompanhar compromissos, identificar atrasos, observar o comportamento do caixa e avaliar os resultados da operação.
Relatório de contas a receber
O relatório de contas a receber apresenta os valores que os clientes devem à empresa e o andamento desses recebimentos.
Entre as principais informações estão:
-
valores recebidos;
-
valores em aberto;
-
títulos vencidos;
-
próximos vencimentos.
Os valores recebidos demonstram o que já entrou no caixa ou nas contas bancárias.
Os valores em aberto mostram aquilo que ainda precisa ser recebido.
Já os vencidos permitem identificar pendências que ultrapassaram a data prevista.
Os próximos vencimentos ajudam a visualizar os recursos esperados para os dias seguintes.
O relatório também pode ser analisado por cliente ou período.
Imagine que uma empresa possua R$ 80 mil em contas a receber, sendo:
R$ 20 mil com vencimento nesta semana;
R$ 40 mil no restante do mês;
R$ 10 mil no mês seguinte;
R$ 10 mil vencidos.
Apenas o valor total de R$ 80 mil não mostraria que uma parte das contas já está atrasada. Por isso, a situação dos títulos precisa fazer parte da análise.
Relatório de contas a pagar
O relatório de contas a pagar demonstra as obrigações financeiras da empresa.
Pode apresentar:
-
despesas pagas;
-
despesas pendentes;
-
valores vencidos;
-
próximos compromissos.
Esse acompanhamento permite identificar quanto já foi desembolsado e quanto ainda será necessário pagar.
Os próximos compromissos são especialmente importantes para a organização do caixa.
Se a empresa souber antecipadamente que existe um grande volume de pagamentos concentrado em determinada semana, poderá comparar esse valor com os recebimentos previstos.
O relatório também pode organizar as obrigações por fornecedor, categoria ou vencimento.
Essa visão facilita a identificação de despesas recorrentes e concentrações de pagamentos.
Fluxo de caixa
O relatório de fluxo de caixa reúne as entradas e saídas financeiras.
Entre os principais dados estão:
-
entradas;
-
saídas;
-
saldo inicial;
-
saldo final;
-
movimentações previstas;
-
projeções.
O fluxo de caixa pode mostrar aquilo que já aconteceu e também aquilo que deverá acontecer.
No acompanhamento realizado, são consideradas as movimentações efetivamente processadas.
Na projeção, entram os recebimentos e pagamentos previstos.
Uma visão simplificada pode ser:
| Movimento | Valor |
|---|---|
| Saldo inicial | R$ 30.000 |
| Entradas | R$ 45.000 |
| Saídas | R$ 52.000 |
| Saldo final | R$ 23.000 |
Esse relatório mostra rapidamente o efeito das movimentações sobre os recursos disponíveis.
Ao trabalhar com projeções, a empresa consegue observar como compromissos futuros podem modificar esse saldo.
Demonstrativos de resultados
Os demonstrativos de resultados ajudam a analisar o desempenho financeiro da operação durante um período.
Normalmente, consideram informações como:
-
receitas;
-
custos;
-
despesas;
-
resultado.
Enquanto o fluxo de caixa está concentrado na movimentação do dinheiro, o demonstrativo de resultados ajuda a avaliar o desempenho da operação.
Por exemplo, uma empresa pode realizar muitas vendas a prazo durante um mês. O resultado das vendas pode ser positivo, embora parte do dinheiro ainda não tenha entrado.
Essa diferença entre resultado e caixa precisa ser compreendida para evitar interpretações incorretas.
Como utilizar os relatórios em conjunto
Nenhum relatório precisa ser analisado isoladamente.
O relatório de contas a receber mostra os recursos que deverão entrar.
O relatório de contas a pagar demonstra os compromissos previstos.
O fluxo de caixa permite visualizar o efeito das entradas e saídas.
O demonstrativo de resultados ajuda a entender o desempenho da operação.
Quando essas informações são comparadas, a empresa consegue criar uma visão mais completa.
Imagine que o demonstrativo apresente resultado positivo, mas o fluxo de caixa indique redução do saldo disponível. Ao analisar as contas a receber, a gestão pode descobrir que uma grande parcela das vendas ainda não foi paga.
Da mesma forma, um aumento das despesas pode ser investigado por meio dos relatórios organizados por categoria.
Relatórios atualizados também facilitam a identificação de desvios.
Entre os exemplos estão:
-
despesas que cresceram acima do esperado;
-
valores vencidos que aumentaram;
-
redução do saldo;
-
concentração de pagamentos;
-
diminuição da margem;
-
queda nas receitas;
-
aumento da inadimplência.
Com informações organizadas, o controle financeiro empresarial deixa de depender de consultas isoladas e passa a oferecer uma visão mais estruturada da evolução das finanças.
Quais erros prejudicam o controle financeiro empresarial?
A organização financeira depende da qualidade e da regularidade dos registros. Mesmo empresas que acompanham vendas e pagamentos podem enfrentar dificuldades quando determinadas práticas impedem a construção de uma visão confiável da situação financeira.
Alguns erros afetam diretamente o controle financeiro empresarial, dificultando o acompanhamento do caixa e aumentando o risco de decisões baseadas em informações incompletas.
Misturar dinheiro pessoal e empresarial
Utilizar os recursos da empresa para despesas pessoais sem qualquer separação prejudica a análise financeira.
Quando isso acontece, torna-se difícil identificar quais saídas realmente fazem parte da atividade empresarial.
A separação facilita a avaliação de custos, despesas e resultados.
Deixar movimentações sem registro
Uma movimentação que ocorre fora do controle provoca divergências.
Se um pagamento é realizado e não é registrado, por exemplo, o saldo interno pode permanecer maior do que o valor efetivamente disponível.
O mesmo ocorre quando existe um recebimento não informado.
Com o tempo, pequenas diferenças podem se acumular e tornar o controle menos confiável.
Não acompanhar vencimentos
Conhecer apenas o valor total das contas não é suficiente.
A data de vencimento determina quando o recurso deverá entrar ou sair.
Ignorar vencimentos pode provocar atrasos, juros, dificuldades de caixa e perda de previsibilidade.
O ideal é visualizar tanto compromissos próximos quanto aqueles previstos para períodos posteriores.
Analisar somente o saldo bancário
O saldo bancário mostra quanto existe disponível naquele momento, mas não representa toda a situação financeira.
Imagine que uma empresa possua R$ 60 mil na conta, mas tenha R$ 50 mil em pagamentos previstos para os próximos dias.
Analisar somente os R$ 60 mil pode levar à interpretação de que existe uma grande disponibilidade de recursos.
Além disso, parte dos recebimentos ainda pode estar pendente ou atrasada.
Ignorar contas futuras
Contas a pagar e contas a receber futuras precisam fazer parte das projeções.
Sem essa análise, a empresa descobre dificuldades somente quando os vencimentos se aproximam.
A projeção permite visualizar períodos em que existe maior concentração de saídas ou entradas.
Não categorizar despesas
Registrar todas as saídas simplesmente como despesas impede uma análise detalhada.
Se a empresa gastou R$ 100 mil durante o mês, é necessário saber como esse valor foi distribuído.
Separar por categorias ajuda a descobrir onde estão os maiores gastos e quais grupos estão aumentando.
Confundir faturamento com lucro
O faturamento mostra o valor gerado pelas vendas, mas não representa aquilo que permaneceu disponível depois dos custos e despesas.
Uma empresa pode faturar R$ 500 mil e possuir custos e despesas de R$ 490 mil.
Nesse caso, observar somente o faturamento criaria uma percepção muito diferente do resultado efetivo.
Não acompanhar inadimplência
Valores vencidos podem comprometer as projeções.
Se a empresa espera receber R$ 40 mil, mas uma parte significativa permanece em atraso, os compromissos previstos podem ficar sem recursos suficientes.
A inadimplência precisa ser acompanhada por valor, cliente e período.
Também é importante observar sua evolução.
Se o percentual de títulos vencidos cresce continuamente, existe um sinal que precisa ser analisado.
Manter informações espalhadas em diferentes controles
Quando receitas, despesas, contas a pagar e contas a receber estão distribuídas em várias ferramentas ou controles paralelos, aumenta o risco de divergências.
Uma informação pode ser atualizada em um local e permanecer desatualizada em outro.
Também pode ocorrer duplicidade de registros ou dificuldade para consolidar os dados.
Quanto maior o volume de operações, mais complexo se torna manter essas informações sincronizadas manualmente.
Não comparar resultados periodicamente
Analisar somente o momento atual dificulta a identificação de tendências.
Uma despesa de R$ 15 mil pode parecer normal isoladamente. Porém, se a mesma categoria custava R$ 8 mil três meses antes, existe uma mudança relevante.
Comparações mensais, trimestrais ou anuais ajudam a identificar:
-
crescimento das receitas;
-
aumento de despesas;
-
evolução dos custos;
-
alterações na margem;
-
mudanças no resultado;
-
aumento da inadimplência;
-
comportamento do caixa.
Os erros financeiros nem sempre provocam problemas imediatos. Muitas vezes, suas consequências aparecem gradualmente.
Registros incompletos podem causar saldos incorretos. Falta de acompanhamento dos vencimentos pode gerar juros. Ausência de projeções pode levar a períodos sem recursos suficientes. Informações espalhadas podem dificultar a análise.
Por isso, um controle financeiro empresarial confiável depende de registros consistentes, organização das informações e acompanhamento contínuo das movimentações.
Como organizar o controle financeiro empresarial na prática?
Organizar as finanças exige criar uma rotina de registro, conferência e análise. Não basta reunir números no final do mês. O acompanhamento precisa ocorrer durante as operações para que as informações permaneçam atualizadas e possam ser utilizadas na tomada de decisões.
Um controle financeiro empresarial organizado pode ser estruturado a partir de etapas simples, começando pela centralização das informações e avançando até a análise de indicadores.
Centralize as informações
O primeiro passo é reunir os principais dados financeiros em uma estrutura organizada.
Entre eles estão:
-
receitas;
-
despesas;
-
contas a pagar;
-
contas a receber;
-
movimentações de caixa;
-
movimentações bancárias;
-
recebimentos;
-
pagamentos.
Quando os registros ficam espalhados em diversos controles, aumenta a dificuldade para visualizar a situação financeira completa.
A centralização reduz a necessidade de consultar várias fontes antes de tomar uma decisão.
Também facilita a comparação entre pagamentos previstos, recebimentos futuros e saldo disponível.
Padronize as categorias financeiras
Cada movimentação precisa possuir uma classificação adequada.
As receitas podem ser separadas por tipo de operação, enquanto as despesas podem ser organizadas por grupos.
Exemplos de categorias de despesas incluem:
-
compras;
-
fretes;
-
serviços;
-
despesas administrativas;
-
taxas;
-
manutenção;
-
despesas financeiras.
A empresa deve criar categorias que representem sua realidade.
O excesso de classificações pode dificultar o uso, enquanto categorias muito genéricas reduzem a capacidade de análise.
O objetivo é encontrar um nível de detalhamento que permita entender onde os recursos estão sendo utilizados.
Registre as movimentações diariamente
Quanto maior o intervalo entre a operação e o registro, maior o risco de esquecer informações ou cadastrar valores incorretamente.
Por isso, pagamentos, recebimentos e demais movimentações devem ser registrados de maneira contínua.
Uma rotina diária evita o acúmulo de pendências no final da semana ou do mês.
O registro também precisa considerar informações importantes como:
-
valor;
-
data;
-
categoria;
-
cliente ou fornecedor;
-
vencimento;
-
forma de pagamento;
-
situação.
Isso permite consultar posteriormente não apenas quanto foi movimentado, mas também a origem e o destino dos recursos.
Acompanhe vencimentos
O acompanhamento dos vencimentos permite enxergar o futuro financeiro da empresa.
Nas contas a receber, é importante verificar quais valores deverão entrar e identificar títulos atrasados.
Nas contas a pagar, o acompanhamento mostra quais compromissos precisarão ser quitados.
Uma prática útil é observar diferentes períodos, como:
-
vencimentos de hoje;
-
próximos sete dias;
-
restante do mês;
-
mês seguinte.
Essa organização ajuda a antecipar períodos com maior volume de pagamentos.
Faça conciliações
A conciliação consiste em comparar os registros internos com as movimentações efetivamente realizadas no caixa e nas contas bancárias.
Se o controle mostra um pagamento de R$ 2 mil, é necessário verificar se a saída correspondente ocorreu.
O mesmo vale para os recebimentos.
Essa conferência ajuda a encontrar:
-
registros esquecidos;
-
movimentações duplicadas;
-
valores incorretos;
-
recebimentos não identificados;
-
pagamentos sem registro.
Quanto mais frequente for a conferência, mais fácil será identificar a origem de eventuais diferenças.
Analise os resultados periodicamente
Depois de registrar e conferir as informações, é necessário analisar os resultados.
A empresa pode estabelecer períodos regulares para verificar:
-
receitas;
-
despesas;
-
custos;
-
resultado;
-
saldo;
-
contas em aberto;
-
inadimplência.
A comparação mensal é uma alternativa bastante utilizada porque permite observar a evolução ao longo do ano.
Também podem ser feitas análises trimestrais ou comparações com o mesmo período de anos anteriores.
Se determinada despesa aumenta continuamente, por exemplo, o histórico permite perceber a tendência.
Da mesma maneira, quedas consecutivas de receita podem ser identificadas antes que o impacto se torne maior.
Utilize indicadores
Indicadores resumem informações importantes e facilitam o acompanhamento.
Alguns exemplos são:
-
total de receitas;
-
total de despesas;
-
resultado do período;
-
margem;
-
contas a receber;
-
contas a pagar;
-
valores vencidos;
-
inadimplência;
-
saldo projetado;
-
evolução das despesas.
Não é necessário acompanhar uma quantidade excessiva de indicadores.
O mais importante é escolher aqueles que ajudam a responder perguntas relevantes para a empresa.
Se uma operação trabalha principalmente com vendas a prazo, por exemplo, contas a receber e inadimplência podem exigir maior atenção.
Se existe grande variação nos custos, a evolução dessas despesas deve fazer parte da rotina de análise.
Crie uma rotina financeira
As etapas anteriores funcionam melhor quando fazem parte de uma rotina.
Diariamente, a empresa pode registrar pagamentos e recebimentos.
Semanalmente, pode verificar contas próximas do vencimento e atualizar projeções.
Mensalmente, pode analisar receitas, despesas, custos, resultados e indicadores.
Uma rotina possível é:
Operação → registro → classificação → conferência → análise → decisão
Essa sequência demonstra que o trabalho financeiro não termina no registro.
A informação precisa ser classificada, conferida e analisada antes de apoiar uma decisão.
Com um controle financeiro empresarial bem estruturado, torna-se possível enxergar não apenas quanto dinheiro entrou e saiu, mas também identificar de onde vieram as receitas, quais categorias concentram os gastos, quanto ainda precisa ser recebido, quais compromissos estão próximos do vencimento e como os resultados estão evoluindo ao longo dos períodos.
Conclusão
Acompanhar receitas, despesas, custos, contas a pagar, contas a receber e resultados é essencial para compreender a situação financeira de uma empresa de maneira completa. Quando essas informações são registradas e analisadas corretamente, a gestão deixa de depender apenas do saldo disponível em caixa ou no banco e passa a enxergar o comportamento financeiro da operação ao longo do tempo.
O controle financeiro empresarial permite transformar movimentações do dia a dia em informações úteis para decisões. Com registros atualizados, é possível identificar quanto a empresa está gerando de receita, quais despesas apresentam maior impacto, quanto ainda precisa ser recebido, quais compromissos estão próximos do vencimento e se a operação está produzindo resultados positivos.
Além disso, o acompanhamento periódico facilita a comparação entre meses e outros períodos. Essa análise ajuda a identificar aumento de custos, crescimento de despesas, alterações na margem, evolução da inadimplência e mudanças no fluxo de caixa. Dessa forma, possíveis problemas podem ser percebidos antes que provoquem impactos maiores na operação.
Também é importante compreender que faturamento, recebimento, lucro e disponibilidade de caixa representam informações diferentes. Uma empresa pode vender muito e ainda enfrentar dificuldades financeiras quando recebe em prazos longos ou possui despesas e compromissos concentrados em períodos menores. Por isso, analisar apenas um indicador não oferece uma visão suficiente para tomar decisões.
Ao centralizar os dados, registrar movimentações diariamente, acompanhar vencimentos, realizar conciliações e utilizar relatórios e indicadores, a empresa constrói uma rotina financeira mais organizada e confiável. Assim, o controle financeiro empresarial deixa de ser apenas um registro de entradas e saídas e passa a funcionar como uma ferramenta de acompanhamento, planejamento e apoio à gestão, contribuindo para decisões mais fundamentadas e para uma visão mais clara dos resultados do negócio.
confira mais conteúdos no nosso blog.