Controle Financeiro Empresarial: Como Integrar Vendas, Estoque e Financeiro
Centralize informações e melhore a gestão do negócio.
Introdução
Organizar as informações financeiras de uma empresa exige muito mais do que simplesmente registrar pagamentos e conferir o saldo disponível no caixa. Para que a gestão tenha uma visão confiável do negócio, é necessário compreender como cada operação comercial interfere no estoque, nas contas a receber, no fluxo de caixa e nos resultados. Nesse contexto, o controle financeiro empresarial precisa estar diretamente relacionado aos processos de vendas e movimentação de mercadorias.
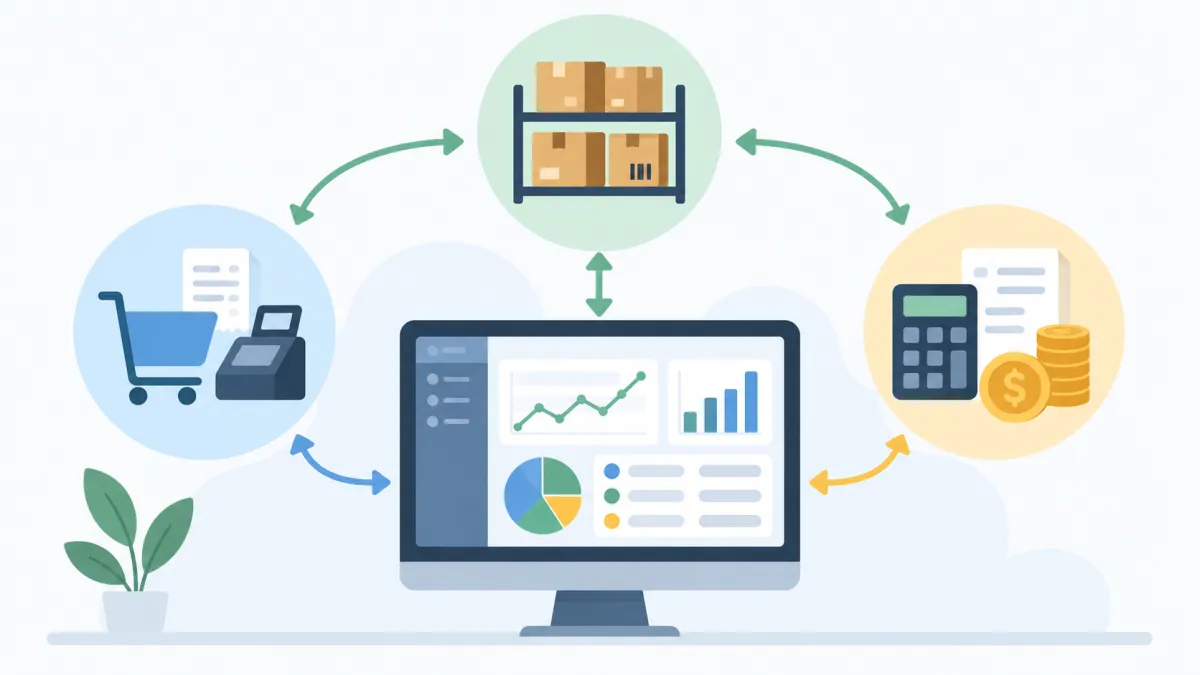
Vendas, estoque e financeiro não são áreas independentes. Na prática, uma movimentação realizada em um desses setores costuma provocar alterações nos demais. Quando um cliente compra determinado produto, por exemplo, ocorre simultaneamente uma operação comercial, uma movimentação física ou reservada do estoque e a geração de um compromisso financeiro relacionado ao recebimento.
Por isso, uma venda não deve ser entendida apenas como entrada de dinheiro. Dependendo da condição negociada, o valor pode ser recebido imediatamente ou somente dias ou meses depois. Além disso, a operação pode reduzir o saldo disponível de determinado produto, alterar indicadores de giro de estoque, gerar parcelas futuras e modificar as projeções financeiras da empresa.
Um exemplo simples ajuda a visualizar essa relação. Imagine uma empresa que venda dez unidades de determinado produto com pagamento dividido em três parcelas. A venda aumenta o faturamento registrado naquele período, reduz a quantidade disponível do produto e gera três valores que deverão ser acompanhados pelo setor financeiro até os respectivos vencimentos. Caso uma dessas etapas não seja registrada corretamente, as informações utilizadas pela gestão podem apresentar diferenças.
O fluxo básico pode ser representado da seguinte maneira:
Venda → movimentação do estoque → geração financeira → recebimento → análise dos resultados
Esse encadeamento mostra que cada informação gerada durante a venda deve acompanhar todo o processo. Quando a empresa trabalha com controles separados, entretanto, isso nem sempre acontece.
Uma situação frequente ocorre quando as vendas são registradas em um sistema, enquanto o estoque é controlado em uma planilha e as contas financeiras são mantidas em outro arquivo. Nesse cenário, uma mesma operação precisa ser registrada várias vezes. Além de aumentar o trabalho administrativo, essa prática amplia as possibilidades de erros.
Uma venda pode ser registrada corretamente no comercial, mas não gerar a saída correspondente no estoque. Também pode acontecer de um pagamento ser recebido, porém continuar aparecendo como pendente no controle financeiro. Outro problema ocorre quando alterações realizadas em uma venda não são atualizadas nas demais áreas.
Controles separados também dificultam a conferência das informações. Quando cada setor possui seus próprios registros, pode ser difícil determinar qual dado representa a situação real da empresa. O setor comercial pode informar uma quantidade vendida, enquanto o estoque apresenta outra movimentação e o financeiro aponta valores diferentes.
A integração reduz esse tipo de problema porque permite que os dados gerados durante uma operação sejam utilizados pelas áreas relacionadas. Dessa forma, a empresa diminui a necessidade de repetir lançamentos e cria um histórico mais consistente das movimentações.
Para o controle financeiro empresarial, essa conexão é especialmente importante porque muitas informações financeiras surgem antes mesmo da entrada efetiva do dinheiro. Uma venda parcelada, por exemplo, gera valores futuros que precisam ser considerados nas projeções de caixa. Da mesma forma, uma compra de mercadorias pode aumentar o estoque enquanto cria obrigações financeiras que deverão ser pagas posteriormente.
Ao integrar essas informações, a empresa consegue compreender melhor de onde vêm suas receitas, quais compromissos precisam ser pagos, quanto possui para receber e como as movimentações comerciais afetam seus recursos disponíveis.
Além de facilitar as atividades operacionais, essa visão integrada fornece dados importantes para decisões gerenciais. A empresa pode identificar produtos com maior giro, períodos com maior faturamento, valores ainda não recebidos, despesas que comprometem o caixa e possíveis necessidades de capital de giro.
Portanto, integrar vendas, estoque e financeiro significa acompanhar uma mesma operação desde sua origem até seus efeitos nos resultados. Essa organização transforma registros isolados em informações capazes de apoiar o planejamento e tornar a gestão financeira mais consistente.
O que é controle financeiro empresarial?
O controle financeiro empresarial é o conjunto de processos utilizados para registrar, acompanhar, organizar e analisar as movimentações financeiras de uma empresa. Seu objetivo é permitir que os responsáveis pela gestão compreendam quanto dinheiro entra, quanto sai, quais valores ainda serão recebidos, quais compromissos precisam ser pagos e qual é a situação financeira do negócio em determinado período.
Embora muitas vezes seja associado apenas ao acompanhamento do caixa, o controle financeiro envolve diversas informações. Ele começa no registro das movimentações e se estende até a análise dos resultados e a elaboração de projeções que ajudam a empresa a planejar suas próximas decisões.
Controle de entradas e saídas
Entradas representam recursos que chegam à empresa. Elas podem ter origem em vendas à vista, recebimento de parcelas, prestação de serviços, recebimentos de clientes ou outras operações.
As saídas correspondem aos recursos utilizados para pagar despesas, fornecedores, impostos, serviços, custos operacionais e demais obrigações.
Registrar corretamente essas movimentações permite identificar como os recursos financeiros estão sendo utilizados e verificar se a empresa consegue manter uma relação equilibrada entre aquilo que recebe e aquilo que paga.
Contas a pagar
As contas a pagar representam os compromissos financeiros assumidos pela empresa.
Podem incluir:
-
compras realizadas com fornecedores;
-
aluguel;
-
energia elétrica;
-
serviços contratados;
-
impostos;
-
despesas administrativas;
-
manutenção;
-
parcelas de equipamentos;
-
outras obrigações.
O controle dessas contas deve considerar valores, fornecedores, datas de vencimento, situação do pagamento e eventuais alterações.
Quando essas informações estão organizadas, a empresa consegue visualizar antecipadamente os compromissos futuros e preparar o caixa para os períodos de maior concentração de despesas.
Contas a receber
As contas a receber representam valores que a empresa possui para receber dos clientes.
Uma venda parcelada, por exemplo, pode gerar vários recebimentos com datas diferentes. Por isso, não basta registrar o valor total da venda. É necessário acompanhar cada parcela até sua efetiva quitação.
Esse processo ajuda a identificar:
-
valores em aberto;
-
parcelas próximas do vencimento;
-
recebimentos realizados;
-
valores atrasados;
-
clientes inadimplentes;
-
recebimentos previstos para períodos futuros.
Esse acompanhamento também contribui para evitar que o faturamento seja confundido com dinheiro disponível.
Fluxo de caixa
O fluxo de caixa organiza as entradas e saídas financeiras ao longo do tempo. Ele permite analisar tanto movimentações realizadas quanto valores previstos.
Por meio desse controle, a empresa pode identificar períodos em que haverá maior disponibilidade de recursos e momentos em que as despesas poderão superar as entradas esperadas.
Essa visão é importante para o planejamento. Uma empresa pode possuir muitas vendas registradas, mas enfrentar dificuldades financeiras caso grande parte desses valores ainda esteja prevista para datas futuras enquanto diversas contas precisam ser pagas imediatamente.
Saldo disponível
O saldo disponível representa os recursos que a empresa possui efetivamente disponíveis em determinado momento.
Ele não deve ser confundido com faturamento ou valores a receber. Uma venda parcelada aumenta o total comercializado, mas o dinheiro somente estará disponível conforme os pagamentos forem realizados.
Acompanhar essa diferença evita decisões baseadas em valores que ainda não entraram no caixa.
Receitas e despesas
Organizar receitas e despesas por categorias facilita a análise financeira.
As receitas podem ser separadas conforme origem, unidade, atividade ou tipo de operação. Já as despesas podem ser agrupadas de acordo com sua natureza, como administrativas, operacionais, comerciais ou financeiras.
Essa classificação permite descobrir onde a empresa gera mais recursos e quais grupos de gastos possuem maior participação no resultado.
Acompanhamento dos pagamentos
Não basta registrar uma conta. É necessário acompanhar sua situação ao longo do processo.
Uma conta pode estar:
-
prevista;
-
pendente;
-
parcialmente paga;
-
totalmente paga;
-
vencida;
-
renegociada.
O mesmo princípio se aplica aos valores a receber.
Manter esses status atualizados melhora a qualidade das informações utilizadas na gestão.
Projeções financeiras
As projeções permitem visualizar possíveis situações futuras com base nos compromissos e recebimentos já conhecidos.
Se a empresa sabe quanto deverá receber nas próximas semanas e quais contas precisarão ser pagas no mesmo período, pode estimar sua disponibilidade financeira.
Esse recurso auxilia decisões relacionadas a compras, investimentos, negociações com fornecedores e necessidade de capital de giro.
Análise dos resultados
O objetivo do controle financeiro empresarial não deve ser apenas armazenar registros. As informações precisam ser utilizadas para compreender o desempenho da empresa.
A análise pode comparar períodos, identificar mudanças no comportamento das receitas e despesas, acompanhar a evolução dos recebimentos e avaliar indicadores que ajudam a medir a situação financeira.
Dessa maneira, o controle deixa de ser apenas uma obrigação administrativa e passa a funcionar como uma fonte de informações para decisões mais fundamentadas.
Qual é a relação entre vendas, estoque e financeiro?
Vendas, estoque e financeiro fazem parte de um mesmo fluxo operacional. Ainda que diferentes colaboradores ou setores sejam responsáveis por cada etapa, as informações geradas precisam permanecer relacionadas para que a empresa consiga acompanhar corretamente suas operações.
Em uma venda de mercadorias, por exemplo, o processo normalmente começa com o registro dos itens adquiridos pelo cliente. A partir dessa operação, o estoque precisa reconhecer quais produtos foram movimentados e o financeiro deve acompanhar como o valor será recebido.
O processo pode ser representado da seguinte maneira:
Cliente realiza uma compra → venda é registrada → produto sai do estoque → valor é lançado no financeiro → recebimento é acompanhado
Cada etapa depende da anterior para gerar informações consistentes.
Como a venda afeta o estoque
Quando determinado produto é vendido, sua disponibilidade pode sofrer alteração. Dependendo do processo utilizado pela empresa, a mercadoria pode ser reservada durante o pedido e efetivamente baixada em outro momento, como no faturamento ou na expedição.
Isso significa que a área de vendas precisa considerar informações de estoque para evitar comercializar quantidades indisponíveis.
Ao mesmo tempo, o estoque depende das vendas para manter os saldos atualizados. Se uma operação comercial não produzir a movimentação correspondente, o sistema ou controle poderá apresentar uma quantidade superior à existente fisicamente.
Com o passar do tempo, pequenas diferenças acumuladas podem comprometer inventários, reposições e planejamento de compras.
Como a venda afeta o financeiro
Toda venda possui uma condição financeira.
O cliente pode pagar à vista ou assumir pagamentos futuros. Dependendo da negociação, podem existir parcelas, diferentes vencimentos, descontos e formas de pagamento.
Por isso, registrar o valor total comercializado não é suficiente.
Uma venda de R$ 3.000, por exemplo, pode ser dividida em três parcelas de R$ 1.000. Nesse caso, o financeiro precisa acompanhar três recebimentos distintos. Caso apenas o valor total seja considerado, a empresa pode perder a visão sobre quando os recursos realmente estarão disponíveis.
Essa diferença é importante para o controle financeiro empresarial, principalmente na elaboração do fluxo de caixa.
Como o estoque influencia as decisões financeiras
A relação também funciona no sentido contrário. As informações do estoque podem influenciar diretamente decisões financeiras.
Produtos próximos do estoque mínimo podem gerar necessidade de novas compras. Mercadorias com baixo giro, por outro lado, podem representar recursos financeiros imobilizados.
Imagine uma empresa que possua grande quantidade de determinado produto armazenado, mas apresente poucas vendas desse item. Mesmo que o estoque tenha valor contábil ou comercial, parte dos recursos utilizados para comprar essas mercadorias continuará comprometida enquanto os produtos permanecerem armazenados.
Por isso, analisar estoque e financeiro em conjunto ajuda a compreender como o capital está distribuído dentro da operação.
Problemas causados por informações isoladas
Quando vendas, estoque e financeiro trabalham com bases separadas, podem surgir divergências que dificultam a gestão.
Divergências de estoque
Uma venda pode ter sido registrada sem que a saída do produto tenha sido atualizada. Nesse cenário, o controle indica uma quantidade que não corresponde ao estoque físico.
Também pode ocorrer o contrário: uma movimentação é realizada no estoque sem estar associada a uma venda ou outro processo claramente identificado.
Vendas sem lançamento financeiro
Se a venda não gerar corretamente o valor a receber, a empresa pode possuir operações comerciais que não aparecem no controle financeiro.
Isso dificulta a conferência entre faturamento e recebimentos.
Recebimentos não identificados
Outro problema ocorre quando o cliente realiza um pagamento, mas o valor não é relacionado à conta correspondente.
O dinheiro pode ter entrado, porém a parcela continua aparecendo como pendente. Com isso, relatórios de inadimplência e contas a receber deixam de representar a situação real.
Duplicidade de registros
Quando a mesma informação precisa ser digitada em vários controles, aumenta a possibilidade de duplicação.
Uma parcela pode ser cadastrada duas vezes, uma saída de estoque pode ser repetida ou determinada operação pode ser registrada com valores diferentes.
Dificuldade para conferir resultados
Dados isolados tornam as conferências mais trabalhosas.
A empresa precisa comparar manualmente vendas, movimentações de estoque, extratos financeiros e controles de recebimentos para encontrar possíveis diferenças.
Ao integrar os processos, cada operação mantém um vínculo com as demais informações relacionadas. Isso facilita a rastreabilidade e permite entender como uma venda específica afetou o estoque e o financeiro.
Como funciona a integração entre vendas, estoque e financeiro?
A integração entre vendas, estoque e financeiro ocorre quando as informações geradas durante uma operação são compartilhadas entre os processos relacionados. Dessa forma, uma venda não precisa ser tratada como um evento isolado. Ela passa a fazer parte de um fluxo que envolve produtos, valores, recebimentos e indicadores.
No controle financeiro empresarial, essa integração é importante porque permite acompanhar a origem de cada valor. Em vez de possuir apenas um lançamento financeiro genérico, a empresa consegue relacioná-lo à operação que o originou.
Registro da venda
O registro da venda representa o início do processo comercial.
Para que as etapas seguintes sejam geradas corretamente, a operação deve possuir informações completas e organizadas.
Entre os principais dados estão:
-
cliente;
-
produtos;
-
quantidades;
-
preços;
-
descontos;
-
vendedor;
-
condição de pagamento;
-
forma de pagamento.
Cada uma dessas informações pode influenciar outras áreas.
Cliente
Identificar corretamente o cliente permite relacionar vendas, contas a receber e histórico de pagamentos.
Isso facilita consultas futuras e ajuda a acompanhar valores em aberto vinculados a cada comprador.
Produtos e quantidades
Os produtos vendidos e suas respectivas quantidades determinam quais movimentações deverão ocorrer no estoque.
Caso sejam comercializadas cinco unidades de determinado item, a movimentação correspondente deve respeitar essa quantidade.
Preços e descontos
Os preços e descontos definem o valor final da operação.
Essas informações também são relevantes para análises comerciais e financeiras, principalmente quando a empresa deseja acompanhar quanto vendeu e quais reduções foram aplicadas durante as negociações.
Condição e forma de pagamento
A condição de pagamento determina quando os valores serão cobrados ou recebidos.
Uma venda pode ser:
-
à vista;
-
parcelada;
-
com entrada;
-
com diferentes vencimentos.
Já a forma de pagamento identifica como os valores serão quitados, conforme as opções utilizadas pela empresa.
Essas informações são fundamentais para a geração correta do financeiro.
Movimentação do estoque
Depois que a venda é registrada, os produtos envolvidos precisam ser tratados conforme o processo de estoque definido pela empresa.
A movimentação pode ocorrer em diferentes momentos, dependendo das regras operacionais.
Reserva da mercadoria
Em alguns negócios, o produto é inicialmente reservado.
A reserva indica que determinada quantidade continua fisicamente armazenada, mas já está comprometida com uma venda ou pedido.
Isso permite diferenciar o estoque físico da quantidade efetivamente disponível para novas negociações.
Baixa do produto
A baixa representa a saída da mercadoria do saldo controlado.
Ela pode ocorrer durante o faturamento, expedição ou outra etapa estabelecida pela empresa.
O importante é que exista uma regra clara para evitar que uma mesma operação gere baixas duplicadas ou permaneça sem movimentação.
Atualização do saldo
Após a movimentação, a quantidade disponível precisa ser recalculada.
Se determinado produto possuía 100 unidades e foram retiradas 15, o novo saldo deverá refletir essa operação.
Manter os saldos atualizados permite que vendas e compras utilizem informações mais confiáveis.
Histórico de movimentações
Além do saldo atual, é importante manter um histórico.
Esse registro permite identificar:
-
quando ocorreu a movimentação;
-
qual produto foi alterado;
-
qual quantidade entrou ou saiu;
-
qual operação originou o movimento;
-
qual era a natureza da movimentação.
O histórico facilita conferências e ajuda a localizar a origem de possíveis divergências.
Geração financeira
A etapa financeira transforma as condições negociadas durante a venda em valores que precisam ser acompanhados.
Uma venda não deve aparecer somente como um total comercializado. Quando há recebimentos futuros, cada compromisso precisa possuir informações próprias.
Contas a receber
A venda pode gerar uma ou várias contas a receber.
Cada conta representa um valor que a empresa espera receber do cliente.
Esse vínculo facilita a identificação da origem do recebimento e permite conferir se todas as vendas que deveriam gerar valores financeiros foram corretamente registradas.
Parcelas
Quando a venda é parcelada, o valor total pode ser dividido conforme a condição negociada.
Por exemplo:
Venda total: R$ 2.400
Forma de recebimento: quatro parcelas de R$ 600
Nesse cenário, o financeiro deve acompanhar separadamente cada parcela, pois elas podem possuir situações diferentes ao longo do tempo.
Uma parcela pode estar paga enquanto outra permanece aberta ou vencida.
Vencimentos
Cada parcela precisa possuir uma data de vencimento.
Essas datas permitem organizar as previsões de entrada no fluxo de caixa e identificar compromissos que não foram quitados dentro do prazo esperado.
Recebimentos
Quando o cliente realiza o pagamento, o financeiro deve registrar a quitação da conta correspondente.
Isso permite transformar um valor previsto em um recebimento efetivamente realizado.
A atualização correta evita que contas já quitadas continuem sendo apresentadas como pendentes.
Formas de pagamento
Registrar a forma de pagamento auxilia a organização e a conferência das operações financeiras.
Dependendo da estrutura da empresa, diferentes modalidades podem possuir prazos, taxas ou procedimentos específicos de conferência.
Por isso, essa informação também pode ser utilizada em relatórios e análises.
Valores em aberto
Os valores ainda não recebidos precisam permanecer identificados.
Dessa maneira, a empresa consegue visualizar:
-
quanto possui para receber;
-
quais valores vencem em breve;
-
quais parcelas estão atrasadas;
-
quais clientes possuem pendências;
-
quanto deverá entrar em períodos futuros.
Com vendas, estoque e financeiro integrados, o processo passa a formar um fluxo contínuo:
Venda → produtos vendidos → movimentação de estoque → geração das parcelas → acompanhamento dos vencimentos → recebimentos → atualização das informações financeiras
Esse encadeamento reduz a necessidade de repetir lançamentos e permite que o controle financeiro empresarial trabalhe com informações originadas diretamente das operações realizadas no negócio.
Como a integração melhora o controle de estoque?
A integração entre vendas e estoque permite que a empresa acompanhe as mercadorias de maneira mais precisa e utilize informações comerciais para planejar reposições, identificar produtos com maior saída e evitar compras desnecessárias. Quando essas áreas funcionam de forma conectada, cada venda pode atualizar automaticamente os dados relacionados à disponibilidade dos produtos.
Essa relação é importante porque o estoque não deve ser analisado de maneira isolada. As quantidades armazenadas mudam constantemente conforme a empresa vende, compra, devolve, transfere ou ajusta mercadorias. Se essas movimentações não forem registradas corretamente, os saldos apresentados podem deixar de representar a situação real.
No controle financeiro empresarial, a gestão de estoque também possui impacto direto sobre os recursos disponíveis. Mercadorias compradas representam valores investidos que permanecem imobilizados até que os produtos sejam vendidos. Por isso, acompanhar estoque e vendas em conjunto contribui tanto para a operação quanto para o planejamento financeiro.
Atualização dos saldos
A atualização dos saldos é uma das principais vantagens da integração.
Quando uma venda é registrada, a quantidade correspondente pode ser reservada ou baixada conforme o processo definido pela empresa. Com isso, os colaboradores passam a consultar uma informação mais próxima da disponibilidade real.
Imagine um produto com 50 unidades disponíveis. Se forem vendidas 8 unidades, o controle deve considerar essa movimentação. Caso a venda seja registrada apenas no setor comercial e o estoque permaneça inalterado, outra pessoa poderá acreditar que ainda existem 50 unidades disponíveis.
A atualização constante reduz esse tipo de divergência.
Histórico de entradas e saídas
Além de conhecer o saldo atual, a empresa precisa entender como determinada quantidade foi formada.
O histórico de movimentações permite acompanhar:
-
entradas por compras;
-
saídas por vendas;
-
devoluções;
-
transferências;
-
perdas;
-
ajustes;
-
outras movimentações utilizadas pela empresa.
Esse registro facilita auditorias e conferências.
Se o estoque físico apresentar 80 unidades enquanto o controle registra 92, por exemplo, o histórico pode ser utilizado para investigar as movimentações realizadas e identificar a origem da diferença.
Estoque mínimo
O estoque mínimo representa uma quantidade de segurança definida para determinado produto.
Quando o saldo se aproxima desse limite, a empresa pode avaliar a necessidade de reposição antes que a mercadoria acabe.
Essa informação é especialmente útil para itens de venda frequente ou produtos que possuem maior prazo de reposição.
A definição do estoque mínimo deve considerar fatores como:
-
velocidade de vendas;
-
prazo do fornecedor;
-
sazonalidade;
-
importância do item;
-
frequência das compras.
Com dados de vendas integrados, esses parâmetros podem ser analisados com maior precisão.
Estoque máximo
O estoque máximo ajuda a evitar compras superiores à necessidade operacional.
Manter quantidades excessivas pode ocupar espaço físico, aumentar custos de armazenamento e deixar recursos financeiros parados em mercadorias com pouca saída.
A integração ajuda a comparar o estoque disponível com o ritmo real de vendas.
Se determinado produto possui 500 unidades armazenadas e vende somente 20 unidades por mês, por exemplo, a empresa pode identificar que existe um volume elevado em relação à demanda.
Ponto de reposição
O ponto de reposição indica o momento em que uma nova compra deve começar a ser planejada.
Ele pode considerar o consumo médio do produto, o tempo necessário para o fornecedor entregar novos itens e uma margem de segurança.
O objetivo é iniciar a reposição antes que o estoque chegue a zero.
A relação entre os setores pode ser representada desta forma:
Vendas → consumo do estoque → necessidade de reposição → compras
Esse fluxo mostra que a compra não precisa ocorrer apenas quando alguém percebe visualmente que a mercadoria está acabando. Os próprios dados das operações podem indicar quando é necessário avaliar uma reposição.
Identificação de produtos com maior giro
O giro ajuda a entender quais produtos entram e saem do estoque com maior frequência.
Ao relacionar vendas e movimentações de mercadorias, a empresa consegue identificar quais itens possuem maior demanda.
Essa informação pode ser utilizada para:
-
ajustar níveis mínimos;
-
melhorar o planejamento de compras;
-
negociar volumes com fornecedores;
-
organizar o armazenamento;
-
priorizar produtos importantes para o faturamento.
Um item com alta saída precisa de acompanhamento diferente de um produto vendido ocasionalmente.
Identificação de produtos parados
A integração também facilita a identificação de mercadorias que permanecem muito tempo sem movimentação.
Produtos parados podem representar recursos financeiros que ainda não retornaram para o caixa.
Ao analisar datas de entrada, histórico de vendas e saldo atual, a empresa consegue descobrir quais itens possuem baixa rotatividade.
Esse acompanhamento pode apoiar decisões como:
-
reduzir novas compras;
-
revisar preços;
-
avaliar promoções;
-
substituir produtos;
-
reorganizar o mix comercial.
Redução de vendas de itens sem estoque
Quando o setor comercial não possui acesso a informações atualizadas, existe maior risco de vender mercadorias indisponíveis.
Isso pode gerar atrasos, cancelamentos, necessidade de compras emergenciais ou insatisfação do cliente.
Com os saldos integrados às vendas, a empresa consegue consultar a disponibilidade antes de confirmar uma operação.
Essa organização não elimina a necessidade de inventários físicos, mas reduz diferenças causadas por registros incompletos.
Planejamento de novas compras
As informações de vendas também ajudam a determinar o que precisa ser comprado.
Em vez de realizar pedidos apenas com base na percepção dos responsáveis, a empresa pode analisar:
-
saldo atual;
-
histórico de consumo;
-
quantidade vendida;
-
estoque mínimo;
-
estoque máximo;
-
produtos parados;
-
pedidos já realizados;
-
demanda esperada.
Esse conjunto de informações permite planejar compras com maior equilíbrio, evitando tanto a falta quanto o excesso de mercadorias.
Como integrar vendas ao contas a receber?
A integração entre vendas e contas a receber permite que as condições negociadas com o cliente sejam transformadas em informações financeiras que podem ser acompanhadas até a quitação.
Quando uma venda é realizada, não basta registrar apenas o valor total. É necessário identificar quando esse dinheiro deverá entrar, de que maneira será recebido e qual é a situação de cada valor ao longo do tempo.
Essa organização é importante para o controle financeiro empresarial, porque permite separar faturamento de recebimento efetivo.
Vendas à vista
Nas vendas à vista, o pagamento ocorre no momento ou em um prazo muito curto associado à operação.
Mesmo assim, o registro financeiro deve indicar:
-
valor recebido;
-
data;
-
forma de pagamento;
-
venda relacionada;
-
situação do recebimento.
Essa associação facilita conferências posteriores.
Vendas parceladas
Nas vendas parceladas, o valor total é dividido em vários vencimentos.
Uma venda de R$ 6.000 em seis parcelas, por exemplo, não representa necessariamente a entrada imediata de R$ 6.000 no caixa.
O financeiro passa a acompanhar seis valores de R$ 1.000, cada um com sua própria data e situação.
Esse detalhe é fundamental para a projeção financeira.
Dinheiro
Recebimentos em dinheiro normalmente representam disponibilidade imediata no caixa.
O lançamento deve ser relacionado à operação que originou o pagamento para facilitar a conferência do movimento diário.
PIX
Pagamentos por PIX podem representar recebimentos rápidos, porém também precisam ser identificados corretamente.
O registro financeiro deve permitir relacionar o valor recebido à venda correspondente.
Sem essa associação, podem existir valores no extrato bancário que não estejam corretamente baixados no contas a receber.
Cartões
Nas vendas por cartão, o momento da venda pode ser diferente do momento em que o dinheiro fica disponível para a empresa.
Dependendo das condições utilizadas, podem existir:
-
parcelas;
-
prazos de repasse;
-
taxas;
-
antecipações.
Por isso, o acompanhamento precisa considerar não apenas o valor comercializado, mas também os recebimentos previstos.
Boleto
Vendas por boleto geralmente geram um vencimento futuro.
A empresa precisa acompanhar se o pagamento ocorreu dentro do prazo e atualizar a situação da conta quando o valor for identificado.
Boletos vencidos também podem fazer parte das análises de inadimplência.
Duplicatas
As duplicatas representam valores a receber relacionados às operações comerciais.
Controlar vencimentos, valores e situações permite que a empresa saiba quanto ainda possui para receber e quais títulos precisam de atenção.
Vencimentos
As datas de vencimento organizam o calendário financeiro.
Elas permitem visualizar:
-
quanto deve entrar hoje;
-
quanto deverá entrar nos próximos dias;
-
quais valores estão atrasados;
-
quais períodos possuem maior concentração de recebimentos.
Esse planejamento contribui para a gestão do fluxo de caixa.
Antecipações
Em determinadas operações, a empresa pode receber valores antes da data originalmente prevista.
Quando isso ocorre, o controle precisa refletir a antecipação para que as projeções não continuem considerando o valor como uma entrada futura.
Descontos
Descontos também precisam permanecer relacionados ao recebimento.
Se uma conta de R$ 1.000 for quitada por R$ 950 devido a um desconto autorizado, o registro deve explicar a diferença.
Sem esse controle, o valor restante pode aparecer incorretamente como pendente.
Juros
Em pagamentos realizados após o vencimento, podem existir juros ou acréscimos.
O controle deve permitir distinguir o valor original da conta dos valores adicionais cobrados.
Essa separação melhora a análise financeira e evita inconsistências.
Recebimentos parciais
Nem sempre uma conta é quitada integralmente em uma única operação.
Se um cliente possui R$ 2.000 em aberto e paga apenas R$ 1.200, o financeiro precisa registrar a entrada e manter R$ 800 como saldo pendente.
Esse acompanhamento evita que uma conta parcialmente quitada seja considerada totalmente paga.
Uma análise simples pode ser estruturada em três grupos:
Previstos x recebidos x vencidos
Os valores previstos mostram quanto a empresa espera receber. Os recebidos representam aquilo que efetivamente entrou. Já os vencidos indicam contas que passaram da data esperada sem quitação completa.
Comparar esses três grupos ajuda a entender a qualidade dos recebimentos e a disponibilidade real de recursos.
Como utilizar o fluxo de caixa na integração das áreas?
O fluxo de caixa reúne informações sobre entradas e saídas financeiras ao longo do tempo. Quando vendas, estoque e financeiro estão integrados, esse controle pode utilizar dados originados diretamente nas operações para apresentar uma visão mais completa da situação da empresa.
Uma venda parcelada, por exemplo, gera entradas futuras. Uma compra feita com fornecedor pode gerar despesas que vencerão posteriormente. Essas movimentações precisam ser organizadas por datas para que a empresa consiga visualizar sua capacidade financeira.
No controle financeiro empresarial, o fluxo de caixa funciona como uma ferramenta de acompanhamento e planejamento.
Entradas previstas
Entradas previstas são valores que a empresa espera receber em períodos futuros.
Podem ter origem em:
-
parcelas de vendas;
-
boletos;
-
duplicatas;
-
recebimentos contratados;
-
outros créditos programados.
Esses valores ajudam a estimar quanto dinheiro poderá entrar no caixa.
Entretanto, uma entrada prevista não deve ser tratada como recurso já disponível.
Entradas realizadas
As entradas realizadas representam valores efetivamente recebidos.
Comparar entradas previstas com realizadas permite identificar diferenças entre aquilo que deveria ter sido recebido e aquilo que realmente entrou.
Essa comparação também ajuda a acompanhar atrasos e inadimplência.
Despesas previstas
As despesas previstas representam compromissos financeiros futuros.
Podem incluir:
-
fornecedores;
-
aluguéis;
-
impostos;
-
serviços;
-
parcelas;
-
despesas operacionais.
Conhecer essas obrigações com antecedência permite preparar o caixa.
Despesas realizadas
As despesas realizadas representam pagamentos efetivamente efetuados.
Comparar o previsto com o realizado ajuda a identificar alterações de valores, atrasos e despesas que não estavam inicialmente programadas.
Saldo atual
O saldo atual mostra os recursos disponíveis naquele momento.
Ele pode considerar os valores efetivamente existentes nas contas financeiras utilizadas pela empresa.
O saldo atual não deve ser confundido com contas a receber.
Uma empresa pode possuir R$ 100 mil a receber e apenas R$ 20 mil disponíveis atualmente.
Saldo projetado
O saldo projetado considera movimentações futuras.
De forma simplificada:
Saldo atual + entradas previstas - saídas previstas = saldo projetado
Essa visão permite identificar antecipadamente períodos de maior ou menor disponibilidade financeira.
Necessidade de capital de giro
A integração entre os setores também ajuda a identificar necessidades de capital de giro.
Imagine que a empresa compre mercadorias com pagamento em 30 dias, mas venda esses produtos parcelados para receber em 60, 90 e 120 dias.
Mesmo vendendo bem, pode surgir um intervalo entre o pagamento ao fornecedor e o recebimento dos clientes.
Esse descompasso pode exigir recursos adicionais para manter a operação.
O fluxo de caixa ajuda a visualizar esse tipo de situação antes que ela se transforme em falta de dinheiro.
Identificação de períodos de falta ou sobra de recursos
Ao organizar entradas e saídas por data, a empresa consegue observar possíveis cenários futuros.
Se as despesas previstas para determinada semana forem superiores às entradas esperadas, é possível avaliar alternativas antecipadamente.
Da mesma forma, períodos com maior disponibilidade podem ser utilizados para planejar investimentos, antecipar compromissos ou fortalecer reservas.
O fluxo de caixa não serve apenas para conferir quanto existe disponível hoje. Sua principal contribuição está em permitir que a empresa compreenda como os recursos poderão se comportar ao longo do tempo.
Quais indicadores acompanhar no controle financeiro empresarial?
A integração entre vendas, estoque e financeiro gera uma quantidade significativa de informações. Para transformar esses dados em decisões, a empresa pode acompanhar indicadores que mostram diferentes aspectos do desempenho operacional e financeiro.
O controle financeiro empresarial fica mais completo quando a análise não se limita ao faturamento.
Faturamento
O faturamento mostra o valor das vendas realizadas em determinado período.
Pode ser analisado por:
-
dia;
-
semana;
-
mês;
-
produto;
-
categoria;
-
unidade;
-
vendedor;
-
cliente.
Apesar de importante, o faturamento não mostra sozinho se a empresa possui dinheiro disponível ou se a operação está gerando resultados satisfatórios.
Ticket médio
O ticket médio ajuda a identificar o valor médio das vendas.
Uma forma simples de cálculo é:
Ticket médio = faturamento / quantidade de vendas
Se uma empresa faturou R$ 100 mil em 500 vendas, o ticket médio foi de R$ 200.
Esse indicador pode ser acompanhado ao longo do tempo para identificar mudanças no comportamento comercial.
Contas a receber
O total de contas a receber mostra quanto a empresa ainda possui para receber.
A análise pode separar:
-
valores a vencer;
-
valores vencidos;
-
recebimentos previstos por período.
Esse acompanhamento é importante porque faturamento e recebimento são informações diferentes.
Inadimplência
A inadimplência mostra valores não pagos dentro dos prazos esperados.
A empresa pode acompanhar:
-
total vencido;
-
quantidade de clientes em atraso;
-
tempo médio de atraso;
-
percentual de contas vencidas.
Quanto maior a inadimplência, maior pode ser a diferença entre o faturamento realizado e o dinheiro efetivamente disponível.
Despesas
Acompanhar despesas permite entender para onde os recursos financeiros estão sendo direcionados.
A análise pode ser feita por categorias, como:
-
administrativas;
-
operacionais;
-
comerciais;
-
financeiras.
Comparar períodos ajuda a identificar aumentos relevantes ou gastos que precisam de avaliação.
Margem
A margem ajuda a compreender quanto permanece após considerar os custos associados às operações.
Não basta observar apenas quanto foi vendido. Dois produtos podem gerar o mesmo faturamento e apresentar resultados diferentes devido aos custos envolvidos.
Fluxo de caixa
Indicadores do fluxo de caixa ajudam a acompanhar:
-
entradas;
-
saídas;
-
saldo;
-
projeções;
-
períodos de maior necessidade financeira.
Essa visão é importante para planejamento de curto e médio prazo.
Giro de estoque
O giro mostra a velocidade com que os produtos são vendidos e repostos.
Mercadorias com alta movimentação podem exigir reposições mais frequentes.
Itens com baixo giro precisam ser acompanhados para evitar excesso de estoque.
Estoque parado
Estoque parado representa produtos que permanecem armazenados por muito tempo sem vendas relevantes.
Esses itens podem comprometer espaço e recursos financeiros.
Identificá-los ajuda a revisar compras e estratégias comerciais.
Produtos mais vendidos
Conhecer os itens com maior volume de vendas auxilia decisões de compra e estoque.
A análise pode considerar:
-
quantidade;
-
faturamento;
-
margem;
-
frequência de vendas.
Dessa forma, a empresa evita tomar decisões olhando apenas um indicador.
O faturamento pode crescer enquanto a inadimplência também aumenta, por exemplo. Da mesma maneira, uma empresa pode vender mais e ainda enfrentar falta de caixa devido a prazos de recebimento muito longos.
A análise gerencial precisa considerar vários indicadores em conjunto.
Quais problemas a falta de integração pode causar?
Quando vendas, estoque e financeiro utilizam controles separados, aumenta a quantidade de tarefas manuais necessárias para manter as informações atualizadas.
Esse modelo pode funcionar em operações muito simples, mas tende a se tornar mais difícil conforme aumenta o volume de vendas, produtos e movimentações financeiras.
Planilhas diferentes
Uma empresa pode possuir uma planilha para vendas, outra para estoque e uma terceira para o financeiro.
Nesse cenário, qualquer alteração precisa ser atualizada em vários locais.
Se uma venda for cancelada, por exemplo, pode ser necessário:
-
remover o registro comercial;
-
devolver a quantidade ao estoque;
-
cancelar a conta a receber.
Caso uma dessas etapas seja esquecida, as informações deixam de estar alinhadas.
Lançamentos duplicados
Repetir a digitação da mesma informação aumenta o risco de duplicidade.
Uma conta pode ser lançada duas vezes ou uma movimentação de estoque pode ser registrada novamente por engano.
Esses erros alteram relatórios e dificultam conferências.
Informações divergentes
Quando cada setor possui sua própria base, podem existir números diferentes para a mesma operação.
O comercial pode informar um valor vendido, enquanto o financeiro apresenta outro.
Identificar qual dado está correto pode exigir análise manual de documentos e registros.
Estoque incorreto
Se as vendas não atualizam as movimentações de produtos, o saldo registrado pode ficar diferente do saldo físico.
Isso pode levar a:
-
vendas de produtos indisponíveis;
-
compras desnecessárias;
-
falta de mercadorias;
-
inventários com muitas diferenças.
Contas a receber esquecidas
Uma venda pode ser concluída sem que o financeiro registre corretamente o valor que precisa ser recebido.
Nesse caso, a empresa pode perder visibilidade sobre cobranças pendentes.
Quanto maior o volume de vendas, mais difícil se torna identificar manualmente essas falhas.
Dificuldade para identificar inadimplência
Sem integração, uma conta pode permanecer aberta mesmo depois do pagamento ou, no sentido contrário, um valor vencido pode passar despercebido.
Isso compromete relatórios de inadimplência e dificulta ações de cobrança.
Retrabalho
Informações digitadas várias vezes consomem tempo da equipe.
Além disso, quando são encontradas divergências, colaboradores precisam investigar registros para localizar a origem do problema.
Esse retrabalho poderia ser reduzido com um fluxo mais organizado.
Fechamento financeiro demorado
No final de um período, a empresa pode precisar reunir informações de vários controles para conferir o resultado.
É necessário comparar:
-
vendas realizadas;
-
pagamentos recebidos;
-
contas em aberto;
-
despesas;
-
movimentações de estoque.
Quanto mais dispersos estiverem os dados, maior tende a ser o tempo necessário para o fechamento.
Decisões baseadas em dados desatualizados
Esse é um dos principais riscos.
Imagine que um gestor analise uma planilha de estoque que não recebeu as vendas dos últimos dois dias. Ele pode concluir que existem mercadorias suficientes e adiar uma compra necessária.
Em outro cenário, o financeiro pode acreditar que possui muitos valores a receber, quando parte deles já foi quitada mas ainda não foi baixada.
Quando decisões são tomadas com dados incompletos, aumenta a possibilidade de erros de planejamento.
Como organizar a integração entre vendas, estoque e financeiro?
A integração entre os setores precisa ser organizada de maneira estruturada. Não basta apenas reunir dados em um mesmo local. É necessário definir como as informações serão cadastradas, movimentadas, conferidas e corrigidas.
Padronizar os cadastros
A primeira etapa consiste em organizar as informações utilizadas nos processos.
Cadastros duplicados ou incompletos podem gerar problemas mesmo quando os setores utilizam uma solução integrada.
Produtos
Os produtos devem possuir informações padronizadas, como:
-
código;
-
descrição;
-
unidade;
-
grupo;
-
custo;
-
preço;
-
níveis de estoque.
Evitar duplicidades facilita vendas, movimentações e relatórios.
Clientes
Os clientes precisam estar identificados de forma consistente.
Isso permite relacionar vendas, recebimentos e histórico financeiro.
Fornecedores
Um cadastro organizado de fornecedores ajuda a relacionar compras, entradas de mercadorias e contas a pagar.
Formas de pagamento
As formas de pagamento precisam refletir aquelas realmente utilizadas pela empresa.
A padronização facilita relatórios e conferências financeiras.
Contas financeiras
É importante definir quais contas representam:
-
caixa;
-
bancos;
-
outras disponibilidades.
Isso permite direcionar corretamente entradas e saídas.
Categorias de receitas e despesas
As categorias ajudam a organizar relatórios e análises.
Quando cada colaborador utiliza uma classificação diferente para o mesmo tipo de gasto, os relatórios perdem consistência.
Definir os processos
Depois dos cadastros, a empresa precisa definir como cada operação deve acontecer.
Vendas
Determinar:
-
quando a venda é registrada;
-
quando o estoque é movimentado;
-
quando o financeiro é gerado.
Cancelamentos
O cancelamento precisa possuir regras claras.
A empresa deve definir como serão tratadas:
-
mercadorias;
-
contas a receber;
-
valores já pagos;
-
registros da venda.
Devoluções
Uma devolução pode exigir entrada de mercadoria no estoque e ajustes financeiros.
Por isso, o fluxo precisa estar documentado.
Recebimentos
Definir como os pagamentos serão identificados e baixados ajuda a manter o contas a receber atualizado.
Movimentações de estoque
A empresa precisa determinar quais situações geram:
-
entrada;
-
saída;
-
transferência;
-
ajuste;
-
perda.
Ajustes financeiros
Correções devem possuir critérios definidos.
Alterações sem histórico ou justificativa podem dificultar conferências posteriores.
Estabelecer conferências
Mesmo em processos integrados, as conferências continuam importantes.
Elas ajudam a identificar erros de cadastro, movimentações incompletas e diferenças operacionais.
Vendas x estoque
Comparar vendas e movimentações permite verificar se os produtos vendidos foram corretamente baixados ou reservados.
Vendas x recebimentos
Essa comparação mostra se os valores gerados pelas vendas foram devidamente recebidos ou permanecem em aberto.
Recebimentos x contas bancárias
Conferir registros financeiros com movimentações bancárias ajuda a identificar valores não reconhecidos ou lançamentos incorretos.
Estoque físico x estoque registrado
Inventários periódicos permitem comparar o que realmente existe fisicamente com o saldo apresentado no controle.
A integração melhora a qualidade dos dados, mas depende de processos bem definidos e de registros realizados corretamente.
Como escolher uma solução para integrar vendas, estoque e financeiro?
A escolha de uma solução para integrar áreas deve considerar os processos reais da empresa. Uma ferramenta pode possuir muitos recursos, mas não gerar bons resultados se não estiver alinhada às necessidades da operação.
Para fortalecer o controle financeiro empresarial, é importante avaliar se a solução permite acompanhar uma operação desde sua origem comercial até seus impactos no estoque e no financeiro.
Facilidade de utilização
A interface precisa facilitar as tarefas rotineiras.
Processos muito complexos podem aumentar erros e dificultar a adoção pelas equipes.
Cadastro organizado de produtos
A solução deve permitir manter informações consistentes sobre os itens utilizados nas vendas e movimentações de estoque.
Isso inclui códigos, unidades, preços, custos e demais dados necessários à operação.
Gestão de vendas
É importante avaliar se as operações comerciais podem ser registradas com todas as informações necessárias.
Entre elas:
-
cliente;
-
produtos;
-
quantidades;
-
preços;
-
descontos;
-
condições de pagamento.
Atualização automática do estoque
A solução deve permitir que as movimentações relacionadas às vendas reflitam no estoque de acordo com o processo estabelecido pela empresa.
Isso reduz lançamentos manuais.
Contas a pagar e receber
O acompanhamento financeiro precisa reunir compromissos e recebimentos.
A empresa deve conseguir consultar:
-
valores;
-
vencimentos;
-
situações;
-
clientes;
-
fornecedores.
Controle de caixa
O controle de caixa ajuda a acompanhar entradas e saídas efetivamente realizadas.
Essa informação deve permanecer relacionada às operações que deram origem às movimentações.
Fluxo de caixa
A solução deve permitir visualizar movimentações atuais e futuras.
Isso ajuda a identificar períodos com maior concentração de pagamentos ou recebimentos.
Diferentes formas de pagamento
A empresa deve verificar se as modalidades utilizadas no dia a dia podem ser registradas de forma organizada.
Isso inclui vendas à vista, parceladas e outras condições utilizadas na operação.
Relatórios financeiros
Relatórios devem facilitar a análise das informações.
Entre as consultas importantes estão:
-
contas a pagar;
-
contas a receber;
-
fluxo de caixa;
-
receitas;
-
despesas;
-
vendas por período.
Histórico das movimentações
Um histórico detalhado facilita conferências.
A empresa consegue identificar quando uma informação foi movimentada e qual operação está relacionada ao registro.
Indicadores gerenciais
A solução deve transformar dados operacionais em informações úteis para gestão.
Indicadores de vendas, estoque e financeiro ajudam a analisar a empresa de forma integrada.
Integração entre setores
Esse é um dos pontos mais importantes.
Uma venda precisa gerar os reflexos necessários nos demais processos, evitando que colaboradores tenham de repetir informações em vários controles.
A integração pode seguir o fluxo:
Venda → estoque → financeiro → recebimento → análise
Possibilidade de acompanhar o crescimento da empresa
Também é importante avaliar se a solução consegue acompanhar o aumento do volume operacional.
Com o crescimento do negócio, podem surgir:
-
mais produtos;
-
mais clientes;
-
mais vendas;
-
maior quantidade de contas;
-
mais movimentações de estoque;
-
necessidade de relatórios mais detalhados.
Uma estrutura adequada deve permitir que vendas, estoque e financeiro continuem compartilhando informações mesmo com o aumento das operações.
Um bom controle financeiro empresarial depende da qualidade e da continuidade dos dados utilizados no dia a dia. Quando vendas, estoque e financeiro trabalham com informações relacionadas, a empresa consegue acompanhar cada operação desde o registro comercial até a movimentação da mercadoria, geração financeira, recebimento e análise dos resultados.
Conclusão
Integrar vendas, estoque e financeiro é uma forma de tornar as informações da empresa mais organizadas, confiáveis e úteis para a gestão. Quando essas áreas trabalham de maneira conectada, cada operação pode gerar automaticamente os registros necessários, reduzindo lançamentos manuais, divergências e retrabalho.
Uma venda, por exemplo, deixa de ser apenas um registro comercial. Ela pode provocar a movimentação do estoque, gerar contas a receber, atualizar previsões de entrada no fluxo de caixa e fornecer dados para indicadores financeiros e gerenciais. Dessa maneira, a empresa consegue acompanhar o processo completo desde a negociação com o cliente até o efetivo recebimento dos valores.
Essa integração também facilita o planejamento. Informações sobre produtos mais vendidos, estoque mínimo, mercadorias paradas, valores a receber, despesas previstas e saldo projetado ajudam os gestores a tomar decisões com base em dados atualizados. Assim, torna-se mais fácil planejar compras, controlar recursos disponíveis, acompanhar a inadimplência e identificar períodos que podem exigir maior atenção financeira.
O controle financeiro empresarial ganha eficiência quando as informações circulam entre os diferentes setores sem depender de registros repetidos em planilhas ou ferramentas separadas. Quanto maior a qualidade dos dados, mais simples se torna realizar conferências, acompanhar indicadores e compreender os resultados do negócio.
Por isso, integrar vendas, estoque e financeiro não significa apenas centralizar informações em uma única ferramenta. Significa criar um fluxo no qual cada movimentação esteja relacionada às demais etapas da operação, permitindo que a empresa acompanhe seus recursos, mercadorias e resultados de maneira mais estruturada e tenha uma base mais segura para o planejamento e a tomada de decisões.
confira mais conteúdos no nosso blog.