Controle Financeiro Empresarial: Como organizar as finanças da empresa
Organize receitas, despesas e decisões financeiras com mais segurança.
Introdução
Manter as finanças organizadas é uma das principais responsabilidades de qualquer empresa, independentemente do seu tamanho ou segmento. Mais do que verificar quanto dinheiro existe na conta bancária, o controle financeiro empresarial envolve acompanhar de forma organizada tudo aquilo que entra e sai do negócio, além dos compromissos que ainda precisam ser pagos e dos valores que a empresa deverá receber nos próximos períodos.
Observar apenas o saldo disponível pode transmitir uma visão incompleta da realidade financeira. Uma empresa pode apresentar um saldo positivo hoje e, ao mesmo tempo, ter diversos pagamentos de fornecedores, impostos, despesas operacionais e outras obrigações com vencimento nos próximos dias. Da mesma forma, pode possuir pouco dinheiro disponível no momento, mas ter uma quantidade significativa de recebimentos previstos.
Por isso, controlar as finanças exige olhar tanto para as movimentações realizadas quanto para aquelas que ainda acontecerão.
O primeiro passo para construir uma rotina financeira organizada é registrar corretamente as entradas e saídas. Cada venda recebida, pagamento realizado, compra efetuada, despesa administrativa, imposto, investimento ou outra movimentação precisa ser identificada. Quando essas informações não são registradas, torna-se difícil compreender para onde o dinheiro está indo e quais atividades realmente geram recursos para a empresa.
Também é fundamental acompanhar os compromissos financeiros futuros. Uma compra realizada com pagamento para 30 dias, por exemplo, não reduz imediatamente o saldo bancário, mas representa uma obrigação que deverá ser considerada no planejamento. Da mesma maneira, uma venda parcelada pode gerar faturamento no momento da operação, mas o dinheiro será recebido somente conforme o vencimento das parcelas.
A falta de organização financeira pode provocar diversos problemas. Entre os mais comuns estão atrasos em pagamentos, dificuldade para cumprir obrigações, desconhecimento sobre despesas, falta de recursos para reposição de estoque, decisões de investimento realizadas sem planejamento e dificuldade para identificar se a empresa realmente está obtendo lucro.
Outro problema frequente ocorre quando as informações ficam espalhadas em diferentes locais. Parte das despesas pode estar registrada em uma planilha, algumas contas em anotações, os recebimentos no banco e outras informações com diferentes colaboradores. Esse cenário aumenta a possibilidade de esquecimentos, registros duplicados e divergências.
Uma rotina de controle financeiro empresarial permite reunir essas informações e acompanhar a situação da empresa de maneira mais estruturada. O gestor passa a conhecer quanto o negócio recebe, quanto gasta, quais contas estão próximas do vencimento e quanto deverá entrar no caixa em determinado período.
Essa organização também está diretamente relacionada ao fluxo de caixa. Ao acompanhar entradas e saídas, a empresa consegue visualizar como os recursos financeiros circulam durante determinado período. Isso permite identificar momentos em que existe maior disponibilidade de dinheiro e períodos em que os compromissos podem superar os recebimentos.
O acompanhamento das finanças ainda contribui para avaliar a lucratividade. Faturar muito não significa necessariamente obter bons resultados. Uma empresa pode apresentar vendas elevadas e, ao mesmo tempo, possuir custos e despesas igualmente altos. Por esse motivo, receitas, custos, despesas e demais movimentações precisam ser analisados em conjunto.
Com informações confiáveis, as decisões também se tornam mais fundamentadas. Antes de realizar um investimento, contratar um novo serviço, aumentar o estoque ou assumir qualquer novo compromisso, é possível verificar se existe capacidade financeira para isso.
Assim, o controle financeiro empresarial não deve ser realizado apenas no final do mês ou quando surge algum problema. Ele precisa fazer parte da rotina da empresa. Quanto mais frequente e organizado for o acompanhamento, maior será a capacidade de compreender a situação financeira atual e planejar os próximos passos do negócio.
O que é controle financeiro empresarial e como funciona?
O controle financeiro empresarial pode ser entendido como o conjunto de processos utilizados para registrar, organizar, acompanhar e conferir as movimentações financeiras de uma empresa. Seu funcionamento depende da coleta de informações relacionadas às operações realizadas diariamente e também aos compromissos previstos para períodos futuros.
Na prática, praticamente todas as áreas de uma empresa podem gerar informações financeiras. Uma venda pode resultar em um recebimento à vista ou em parcelas futuras. Uma compra pode gerar uma conta que deverá ser paga ao fornecedor. Uma despesa com energia, aluguel ou manutenção também precisa ser registrada para que o gestor saiba quanto a empresa realmente gasta para manter suas atividades.
Quando essas informações são organizadas corretamente, torna-se possível construir uma visão mais completa da situação financeira.
O que faz parte do controle financeiro
As contas a pagar representam os compromissos financeiros assumidos pela empresa. Nesse controle podem aparecer pagamentos relacionados a fornecedores, impostos, aluguel, serviços, manutenção, despesas administrativas e outras obrigações.
Já as contas a receber representam valores que a empresa espera receber de clientes ou de outras fontes. Elas podem surgir de vendas parceladas, prestação de serviços, cobranças e diferentes operações comerciais.
O fluxo de caixa reúne as entradas e saídas financeiras em determinado período. Por meio dele, a empresa consegue observar como o dinheiro está circulando e identificar se os recebimentos são suficientes para atender aos pagamentos previstos.
As receitas representam os recursos gerados pelas atividades da empresa. Em muitos negócios, a principal receita vem das vendas de produtos ou da prestação de serviços. Entretanto, podem existir outras fontes de entrada que também devem ser identificadas.
As despesas correspondem aos gastos necessários para manter a estrutura e a operação. Entre os exemplos estão aluguel, energia elétrica, internet, serviços administrativos, transporte e outras despesas relacionadas ao funcionamento do negócio.
Os custos também merecem acompanhamento, principalmente porque possuem relação direta com os produtos vendidos ou serviços executados. Conhecer esses valores ajuda na formação de preços, na análise de margem e na avaliação dos resultados.
As movimentações bancárias precisam ser conferidas para que os registros internos estejam de acordo com aquilo que realmente ocorreu nas contas da empresa. Depósitos, transferências, pagamentos, tarifas e recebimentos devem fazer parte desse acompanhamento.
Vendas, recebimentos e pagamentos também integram a rotina financeira. Uma venda não significa necessariamente que o dinheiro entrou no mesmo momento. Por isso, é importante diferenciar faturamento de recebimento.
Os investimentos, por sua vez, precisam ser planejados e registrados para que a empresa compreenda quanto está destinando à expansão, aquisição de equipamentos, melhorias estruturais ou outros projetos.
Qual é o objetivo do controle financeiro
Um dos principais objetivos do controle financeiro empresarial é permitir que a empresa conheça sua situação financeira com maior precisão. Isso significa compreender não apenas quanto existe disponível hoje, mas também quanto deverá entrar e sair nos próximos períodos.
Ao organizar os compromissos futuros, o gestor pode identificar antecipadamente possíveis dificuldades. Se existe uma concentração elevada de pagamentos em determinada semana, por exemplo, é possível verificar se os recebimentos previstos serão suficientes para atender às obrigações.
O controle também ajuda a evitar atrasos. Quando vencimentos são acompanhados de maneira estruturada, diminui o risco de esquecer pagamentos importantes ou deixar cobranças de clientes sem acompanhamento.
Outra função é permitir maior controle sobre os gastos. Ao classificar as despesas, a empresa consegue identificar quais categorias consomem mais recursos e observar aumentos que precisam ser investigados.
Essa organização também contribui para planejar investimentos. Antes de assumir um novo compromisso financeiro, o gestor pode analisar o fluxo de caixa, os recebimentos esperados e as despesas previstas.
Além disso, informações financeiras organizadas melhoram a tomada de decisão. Escolhas relacionadas a compras, estoques, vendas, preços, investimentos e redução de despesas podem ser realizadas com base em dados mais consistentes.
Controle financeiro x gestão financeira
Embora os conceitos estejam relacionados, controle financeiro e gestão financeira não representam exatamente a mesma atividade.
O controle financeiro está mais associado ao registro, organização e acompanhamento das informações. Ele permite saber o que foi recebido, o que foi pago, quais contas estão abertas, quais despesas ocorreram e quais compromissos estão previstos.
A gestão financeira utiliza essas informações para analisar a situação da empresa e planejar ações.
Um exemplo simples ajuda a compreender a diferença. Registrar que determinada despesa aumentou nos últimos três meses faz parte do controle. Investigar o motivo desse aumento e decidir como reduzir esse gasto faz parte da gestão.
Da mesma maneira, registrar os valores previstos nas contas a receber é uma atividade de controle. Utilizar essas informações para decidir se a empresa pode realizar determinado investimento representa uma decisão de gestão.
Portanto, um bom controle financeiro empresarial fornece a base de informações necessária para que a gestão financeira possa analisar cenários, planejar recursos e tomar decisões de maneira mais segura.
Como organizar o controle financeiro empresarial?
Organizar o controle financeiro empresarial exige criar processos simples, padronizados e capazes de acompanhar as movimentações da empresa diariamente. A organização não depende apenas de registrar valores, mas também de definir critérios para classificação, conferência e análise das informações.
Quando existe uma rotina bem definida, fica mais fácil identificar erros, acompanhar compromissos e entender a realidade financeira do negócio.
Mapear todas as entradas e saídas
O primeiro passo é identificar todas as fontes de entrada e saída de dinheiro.
As entradas podem surgir de vendas à vista, recebimento de parcelas, prestação de serviços, transferências ou outras receitas. É importante identificar não apenas o valor, mas também a origem de cada movimentação.
Nas saídas podem aparecer pagamentos de fornecedores, impostos, aluguel, energia, transporte, serviços, manutenção, investimentos e diversas outras despesas.
Esse mapeamento ajuda a responder perguntas importantes:
-
De onde vem a maior parte das receitas?
-
Quais despesas consomem mais recursos?
-
Existem gastos que não estão sendo registrados?
-
Quais compromissos se repetem todos os meses?
-
Quanto dinheiro costuma entrar e sair durante determinado período?
Ao conhecer essas informações, a empresa começa a construir uma visão mais clara de sua movimentação financeira.
Separar receitas e despesas por categorias
Depois de identificar as movimentações, é importante classificá-las.
As receitas podem ser separadas conforme a origem, como vendas de produtos, prestação de serviços ou outras entradas.
As despesas também devem ser agrupadas em categorias que façam sentido para a operação. Alguns exemplos são:
-
fornecedores;
-
aluguel;
-
energia;
-
impostos;
-
transporte;
-
manutenção;
-
despesas administrativas;
-
serviços contratados.
A categorização facilita a análise. Se todas as saídas forem registradas apenas como "despesas", será difícil descobrir quais gastos estão crescendo.
Ao separar os valores, o gestor consegue comparar períodos e identificar mudanças. Por exemplo, pode perceber que os gastos com manutenção aumentaram significativamente ou que determinada categoria representa uma parcela elevada das despesas mensais.
Esse acompanhamento também facilita a construção de relatórios financeiros mais úteis.
Definir uma rotina de registros
A organização financeira depende da frequência dos registros. Deixar todas as movimentações para serem lançadas apenas no final da semana ou do mês aumenta a possibilidade de esquecimentos e divergências.
O ideal é registrar as movimentações conforme elas acontecem.
Cada recebimento deve ser identificado, assim como cada pagamento. Também é importante registrar compromissos futuros no momento em que são assumidos.
Por exemplo, se a empresa realiza uma compra com pagamento para 30 dias, a obrigação precisa aparecer nas contas a pagar mesmo que o dinheiro ainda não tenha saído.
Da mesma maneira, uma venda parcelada deve gerar os respectivos valores a receber.
Uma rotina diária facilita conferências e mantém o controle financeiro empresarial atualizado.
Centralizar as informações financeiras
Um dos grandes desafios da organização financeira ocorre quando os dados ficam espalhados.
Uma parte pode estar em planilhas, outra em anotações, outra no aplicativo bancário e algumas informações podem estar apenas com determinados colaboradores.
Esse cenário dificulta a conferência e aumenta o risco de:
-
esquecer pagamentos;
-
registrar valores em duplicidade;
-
perder informações;
-
não identificar contas em atraso;
-
analisar números desatualizados.
Centralizar os dados significa estabelecer um local principal para registrar e consultar as informações financeiras.
Com isso, contas a pagar, contas a receber, movimentações de caixa e demais informações podem ser acompanhadas de maneira mais organizada.
A centralização também reduz a necessidade de procurar dados em diferentes fontes sempre que uma análise precisa ser realizada.
Definir responsáveis pelo processo
Outro ponto importante é estabelecer responsabilidades.
A empresa deve definir quem será responsável por registrar movimentações, conferir informações, acompanhar vencimentos e analisar os resultados.
Em empresas menores, uma única pessoa pode realizar diferentes etapas. Em operações maiores, as responsabilidades podem ser divididas entre vários colaboradores.
Independentemente do tamanho do negócio, é importante que cada atividade tenha um responsável definido.
Também é recomendável estabelecer procedimentos de conferência. A pessoa que registra determinada informação pode seguir um padrão para garantir que dados importantes, como valor, vencimento, fornecedor, cliente e forma de pagamento, estejam preenchidos corretamente.
A organização do controle financeiro empresarial depende da combinação entre processos, informações atualizadas e responsabilidades bem definidas. Quando esses elementos fazem parte da rotina, a empresa reduz improvisações e consegue acompanhar suas finanças com maior consistência.
Como controlar contas a pagar e contas a receber?
Contas a pagar e contas a receber estão entre os principais elementos do controle financeiro empresarial, pois representam os compromissos financeiros que a empresa deverá cumprir e os valores que espera receber.
Manter esses dois controles atualizados é essencial para compreender a situação financeira futura. Uma empresa pode possuir dinheiro disponível hoje e, mesmo assim, enfrentar dificuldades caso existam muitos pagamentos concentrados nos próximos dias.
Da mesma forma, conhecer os recebimentos previstos ajuda a estimar quando haverá recursos disponíveis.
Organização das contas a pagar
O controle das contas a pagar deve começar no momento em que a empresa assume um compromisso financeiro.
Imagine que uma compra seja realizada com pagamento previsto para 30 dias. Mesmo que nenhum dinheiro tenha saído no momento da compra, a empresa já possui uma obrigação futura.
Por isso, algumas informações precisam ser registradas:
-
fornecedor;
-
documento relacionado à compra;
-
valor;
-
data de emissão;
-
vencimento;
-
forma de pagamento;
-
situação da conta.
Esses dados permitem organizar uma agenda de compromissos.
A situação da conta também precisa ser atualizada. Ela pode estar pendente, paga, vencida ou possuir outra classificação utilizada pela empresa.
O acompanhamento por vencimento ajuda a identificar quais pagamentos precisam ser priorizados em cada período.
Também é importante evitar registrar apenas contas de valores elevados. Pequenos pagamentos recorrentes podem representar um valor significativo quando analisados em conjunto.
Organização das contas a receber
O mesmo cuidado deve ser aplicado aos valores que a empresa tem direito a receber.
Quando uma venda ocorre a prazo, é necessário registrar informações como:
-
cliente;
-
venda relacionada;
-
número da parcela;
-
valor;
-
vencimento;
-
data do recebimento;
-
forma de pagamento.
Esses dados permitem saber quanto a empresa deverá receber nos próximos dias, semanas ou meses.
Também ajudam a diferenciar valores previstos de valores efetivamente recebidos.
Por exemplo, uma empresa pode ter realizado R$ 100 mil em vendas durante determinado mês, mas parte dessas vendas pode ter sido parcelada. Portanto, o faturamento não significa que os R$ 100 mil já estejam disponíveis em caixa.
Essa diferença é fundamental para uma análise financeira correta.
Como evitar atrasos e inadimplência
Acompanhar os vencimentos regularmente é uma das principais formas de reduzir problemas relacionados a atrasos.
Nas contas a pagar, o acompanhamento permite identificar obrigações próximas do vencimento e organizar os recursos necessários.
Nas contas a receber, ajuda a identificar clientes que ainda não efetuaram os pagamentos.
Uma rotina pode incluir a verificação diária ou periódica de:
-
contas que vencem hoje;
-
contas que vencerão nos próximos dias;
-
valores recebidos;
-
valores pagos;
-
contas vencidas;
-
recebimentos atrasados.
No caso das contas a receber, a identificação rápida dos atrasos facilita o contato com o cliente e a negociação.
Também é importante acompanhar o índice de inadimplência. Se os atrasos começarem a aumentar, a empresa pode revisar suas condições de pagamento ou seus processos de cobrança.
Já nas contas a pagar, atrasos podem gerar juros, multas e problemas no relacionamento com fornecedores. Por isso, o acompanhamento deve ser preventivo.
Por que acompanhar valores futuros
Um erro comum é analisar a situação financeira apenas pelo saldo bancário.
Imagine que uma empresa tenha R$ 30 mil disponíveis hoje. À primeira vista, a situação pode parecer confortável.
Entretanto, se existirem R$ 25 mil em pagamentos previstos para os próximos cinco dias e apenas R$ 5 mil em recebimentos nesse mesmo período, a disponibilidade será bastante reduzida.
Por outro lado, uma empresa pode possuir apenas R$ 10 mil no banco, mas ter R$ 40 mil em recebimentos previstos para os próximos dias.
Por esse motivo, o saldo atual deve ser analisado em conjunto com compromissos e recebimentos futuros.
Uma prática importante no controle financeiro empresarial é criar uma visão por períodos, como próximos 7, 15, 30, 60 ou 90 dias. Assim, o gestor consegue visualizar possíveis faltas ou excessos de recursos com antecedência.
Esse acompanhamento oferece tempo para tomar decisões, negociar vencimentos, cobrar valores atrasados ou adiar gastos que não sejam prioritários.
Fluxo de caixa: como acompanhar entradas e saídas de dinheiro?
O fluxo de caixa é uma das ferramentas mais importantes dentro do controle financeiro empresarial, porque permite acompanhar como os recursos financeiros entram e saem da empresa ao longo do tempo.
Na prática, ele funciona como uma visão organizada da movimentação do dinheiro. Por meio desse acompanhamento, o gestor consegue identificar quanto foi recebido, quanto foi pago, qual é o saldo disponível e quais movimentações estão previstas para os próximos períodos.
Ter um fluxo de caixa atualizado ajuda a evitar decisões baseadas apenas no saldo bancário e contribui para um planejamento financeiro mais consistente.
O que é fluxo de caixa
O fluxo de caixa representa o movimento financeiro da empresa em determinado período.
Ele pode ser acompanhado diariamente, semanalmente, mensalmente ou conforme a necessidade da operação.
Sua lógica básica envolve:
entrada de recursos → saída de recursos → saldo disponível
Entretanto, uma análise completa também considera os valores futuros.
Isso significa que o fluxo não deve mostrar somente o que já aconteceu, mas também aquilo que está previsto.
Por exemplo, se a empresa possui diversos recebimentos agendados para a próxima semana e alguns pagamentos importantes no mesmo período, essas informações podem ser utilizadas para estimar o comportamento do caixa.
O objetivo não é simplesmente acumular registros, mas entender como o dinheiro circula dentro do negócio.
Entradas financeiras
As entradas representam os recursos que efetivamente chegam à empresa.
Entre os exemplos mais comuns estão:
-
vendas à vista;
-
recebimentos de clientes;
-
parcelas de vendas anteriores;
-
pagamentos referentes à prestação de serviços;
-
outras receitas.
É importante diferenciar uma venda de uma entrada financeira.
Se um produto foi vendido hoje por R$ 3 mil, com pagamento dividido em três parcelas, o faturamento da venda ocorreu, mas os recursos serão recebidos em momentos diferentes.
No fluxo de caixa, cada entrada deve ser considerada de acordo com a data em que o dinheiro efetivamente ficará disponível.
Essa diferenciação ajuda a evitar a falsa impressão de que todo valor vendido pode ser utilizado imediatamente.
Saídas financeiras
As saídas representam os recursos utilizados para cumprir as obrigações e manter a operação.
Alguns exemplos são:
-
fornecedores;
-
despesas operacionais;
-
impostos;
-
aluguel;
-
salários;
-
manutenção;
-
investimentos.
Assim como ocorre nas entradas, é importante observar quando cada saída realmente acontecerá.
Uma compra realizada hoje com pagamento previsto para daqui a 30 dias ainda não representa uma saída imediata de caixa. Entretanto, o compromisso deve ser considerado na projeção financeira.
Também é importante classificar as saídas para entender onde os recursos estão sendo utilizados.
Se uma determinada categoria de despesa crescer de maneira constante, o gestor poderá investigar o motivo e avaliar medidas para controlar os gastos.
Saldo realizado e saldo projetado
O saldo realizado considera aquilo que já aconteceu.
Ele leva em conta entradas efetivamente recebidas e pagamentos que já foram realizados.
Por exemplo:
Saldo inicial: R$ 20.000
Entradas realizadas: R$ 15.000
Saídas realizadas: R$ 12.000
Saldo final realizado: R$ 23.000
Esse valor representa a situação após as movimentações que já ocorreram.
O saldo projetado considera também aquilo que ainda deverá acontecer.
Suponha que nos próximos dias existam R$ 10 mil em contas a receber e R$ 18 mil em contas a pagar. Essas informações alteram a expectativa financeira para o período.
A projeção ajuda a responder uma pergunta importante: se todos os recebimentos e pagamentos previstos acontecerem conforme planejado, qual será a disponibilidade financeira da empresa?
Essa visão permite antecipar problemas.
Fluxo de caixa projetado
O fluxo de caixa projetado utiliza informações futuras das contas a pagar e contas a receber para estimar o comportamento financeiro da empresa.
A projeção pode ser organizada para diferentes períodos:
-
próximos 7 dias;
-
próximos 15 dias;
-
próximos 30 dias;
-
próximos 60 dias;
-
próximos 90 dias.
Quanto mais confiáveis forem os registros, maior será a utilidade da projeção.
Imagine que a empresa identifique que daqui a 20 dias haverá uma concentração de pagamentos superior aos recebimentos previstos. Ao descobrir essa situação antecipadamente, ela poderá avaliar alternativas antes que o problema aconteça.
Entre as possibilidades estão intensificar cobranças, negociar prazos com fornecedores, reorganizar compras ou adiar gastos não essenciais.
O contrário também pode acontecer. Se a projeção indicar uma disponibilidade financeira maior em determinado período, a empresa poderá avaliar investimentos, compras estratégicas ou formação de reserva.
O fluxo projetado também ajuda a identificar efeitos da sazonalidade. Alguns negócios possuem períodos de vendas mais altas e outros de menor movimentação. Ao analisar históricos e projeções, é possível preparar o caixa para essas variações.
Para que o controle financeiro empresarial seja realmente útil, o fluxo de caixa deve ser atualizado com frequência. Contas pagas precisam ser baixadas, recebimentos devem ser registrados e novos compromissos precisam entrar na projeção.
Dessa forma, o fluxo de caixa deixa de ser apenas um registro do passado e passa a funcionar como uma ferramenta de acompanhamento e planejamento das finanças da empresa.
Como controlar receitas, despesas, custos e lucro?
Controlar corretamente receitas, despesas, custos e lucro é uma etapa fundamental do controle financeiro empresarial, pois esses elementos mostram de onde vêm os recursos da empresa, onde o dinheiro está sendo utilizado e qual resultado está sendo obtido com a operação.
Quando essas informações são registradas de forma separada e organizada, a empresa consegue identificar quais atividades geram mais receita, quais gastos têm maior peso no orçamento e se o faturamento realmente está proporcionando resultado positivo.
O que são receitas
Receitas são os valores gerados pelas atividades da empresa. Elas podem ter diferentes origens, dependendo do segmento e do modelo de negócio.
Entre as fontes mais comuns estão:
-
vendas de produtos;
-
prestação de serviços;
-
recebimentos relacionados a contratos;
-
mensalidades;
-
comissões;
-
outras entradas relacionadas à atividade empresarial.
É importante diferenciar receita de entrada financeira. Uma venda realizada hoje pode representar uma receita, mas o dinheiro pode ser recebido somente no futuro, principalmente quando existe pagamento parcelado.
Por exemplo, se uma empresa vende R$ 6 mil em produtos com pagamento em três parcelas, a operação gera faturamento, mas o dinheiro chegará ao caixa conforme cada parcela for recebida.
Por isso, acompanhar apenas as vendas não é suficiente. É necessário observar também os recebimentos.
O que são despesas
Despesas são gastos necessários para manter a estrutura administrativa e operacional da empresa.
Alguns exemplos são:
-
aluguel;
-
energia elétrica;
-
internet;
-
telefone;
-
serviços contábeis;
-
transporte;
-
manutenção;
-
materiais administrativos;
-
serviços contratados.
O controle das despesas ajuda a identificar quanto custa manter a empresa funcionando.
Também permite comparar períodos. Se determinada despesa aumentou significativamente de um mês para outro, o gestor pode investigar sua origem.
A classificação por categorias facilita essa análise. Em vez de registrar todos os pagamentos apenas como "despesas", é mais adequado separá-los de acordo com sua finalidade.
Custos fixos e variáveis
Os custos também precisam ser analisados porque possuem influência direta sobre o resultado da empresa.
Custos fixos são aqueles que tendem a permanecer relativamente estáveis, mesmo quando o volume de vendas ou produção muda.
Alguns exemplos podem incluir:
-
aluguel;
-
determinados contratos;
-
mensalidades;
-
serviços recorrentes;
-
parte dos custos administrativos.
Já os custos variáveis aumentam ou diminuem de acordo com o volume das operações.
Exemplos:
-
matéria-prima;
-
embalagens;
-
comissões sobre vendas;
-
determinadas despesas de transporte;
-
taxas relacionadas às vendas.
Imagine uma indústria que produz 1.000 unidades por mês. Se a produção aumentar para 2.000 unidades, provavelmente haverá aumento no consumo de matérias-primas. Esse é um comportamento típico de custo variável.
Conhecer essa diferença ajuda a empresa a compreender quais gastos permanecerão mesmo em períodos de vendas mais baixas.
Custos diretos e indiretos
Outra classificação importante divide os custos entre diretos e indiretos.
Custos diretos podem ser associados com maior facilidade a determinado produto, serviço ou atividade.
Alguns exemplos são:
-
matéria-prima utilizada na fabricação;
-
embalagem específica;
-
mão de obra diretamente relacionada à execução;
-
componentes aplicados em determinado produto.
Já os custos indiretos são necessários para a operação, mas não podem ser associados diretamente a uma única venda ou produto de maneira simples.
Exemplos:
-
energia utilizada em diferentes setores;
-
manutenção geral;
-
aluguel de áreas compartilhadas;
-
despesas administrativas relacionadas à operação.
Essa separação pode ajudar principalmente empresas que precisam calcular custos de produtos ou serviços com maior precisão.
Ao compreender quanto custa produzir, vender ou executar determinado serviço, torna-se mais fácil avaliar preços e margens.
Faturamento não é lucro
Uma das dúvidas mais comuns na gestão financeira é a diferença entre faturamento e lucro.
Faturamento representa o total das vendas realizadas em determinado período.
Lucro é o valor que permanece depois que os custos, despesas, impostos e demais gastos são considerados.
De maneira simplificada:
Faturamento – custos – despesas – impostos = resultado da operação
Imagine uma empresa que fatura R$ 100 mil em determinado mês.
Se nesse mesmo período existirem:
-
R$ 45 mil em custos;
-
R$ 30 mil em despesas;
-
R$ 10 mil em impostos;
o resultado será:
R$ 100 mil – R$ 45 mil – R$ 30 mil – R$ 10 mil = R$ 15 mil
Portanto, observar apenas o faturamento pode gerar uma visão equivocada do desempenho financeiro.
Como identificar gastos que podem ser reduzidos
Reduzir despesas não significa simplesmente cortar todos os gastos. O objetivo é identificar despesas excessivas, desnecessárias ou que podem ser negociadas sem prejudicar a operação.
Uma forma eficiente de realizar essa análise é comparar diferentes períodos.
A empresa pode observar:
-
despesas do mês atual;
-
despesas do mês anterior;
-
média dos últimos meses;
-
gastos por categoria;
-
custos relacionados a produtos ou serviços.
Se os gastos com determinada categoria aumentaram 30% enquanto as vendas permaneceram estáveis, esse comportamento merece atenção.
Também é possível avaliar despesas recorrentes, contratos, tarifas, compras emergenciais e desperdícios.
Com informações organizadas, o controle financeiro empresarial ajuda a identificar onde existem oportunidades de economia sem comprometer a qualidade ou a capacidade operacional.
Como separar as finanças da empresa das finanças pessoais?
Separar as movimentações pessoais das empresariais é uma das práticas mais importantes para manter a organização financeira.
Quando despesas particulares e empresariais utilizam os mesmos recursos, torna-se difícil saber quanto a empresa realmente possui, quanto gasta e qual resultado está obtendo.
Dentro do controle financeiro empresarial, essa separação contribui para gerar informações mais confiáveis e facilita o planejamento.
Por que não misturar contas pessoais e empresariais
Imagine que um empresário utilize o dinheiro recebido das vendas para pagar uma despesa particular sem registrar essa retirada.
Posteriormente, ao analisar as movimentações, aparecerá uma saída de dinheiro sem relação clara com a atividade da empresa.
Quando isso ocorre várias vezes, fica difícil compreender:
-
quanto a empresa realmente gastou;
-
quanto foi retirado pelos sócios;
-
qual é o lucro da operação;
-
quanto dinheiro está disponível para novos compromissos.
Outro problema acontece quando recursos pessoais são utilizados constantemente para pagar despesas empresariais sem qualquer registro.
Essa prática pode esconder dificuldades financeiras, pois o negócio parece conseguir pagar suas contas mesmo dependendo de recursos externos.
Definição de pró-labore
O pró-labore é uma forma de remuneração dos sócios que atuam na empresa.
Na organização financeira, é importante definir previamente como ocorrerão essas retiradas, evitando que os sócios retirem valores aleatórios do caixa sempre que precisarem.
Quando existe um valor definido, a empresa consegue considerar essa despesa no planejamento.
Por exemplo, se determinado sócio possui uma retirada mensal prevista, esse valor pode ser incluído no orçamento e no fluxo de caixa.
Isso traz maior previsibilidade para a empresa e para o próprio sócio.
Conta bancária empresarial
Utilizar uma conta específica para as movimentações da empresa facilita significativamente o acompanhamento financeiro.
Com essa separação, pagamentos de fornecedores, recebimentos de clientes, impostos e outras movimentações empresariais ficam concentrados em um ambiente próprio.
A conta pessoal pode permanecer destinada às despesas particulares.
Essa organização facilita a conferência bancária porque as movimentações registradas internamente podem ser comparadas diretamente com aquilo que aparece na conta empresarial.
Também ajuda a evitar situações em que despesas pessoais são confundidas com despesas da operação.
Registro das retiradas dos sócios
Nem toda saída destinada aos sócios precisa necessariamente ser tratada da mesma maneira.
O mais importante para o controle é que qualquer retirada seja identificada corretamente.
Se determinado valor sair do caixa da empresa, é necessário registrar:
-
data;
-
valor;
-
responsável pela retirada;
-
motivo;
-
classificação correspondente.
Retiradas sem registro prejudicam a análise do fluxo de caixa.
Imagine que a empresa tenha R$ 50 mil disponíveis e um dos sócios retire R$ 10 mil sem registrar. Internamente, o controle poderá continuar indicando R$ 50 mil, enquanto o saldo real será de apenas R$ 40 mil.
Essa diferença pode resultar em decisões incorretas.
Impactos da mistura de recursos
Misturar recursos pessoais e empresariais provoca diversos problemas.
Um dos principais é a dificuldade para calcular o lucro real.
Se despesas particulares forem classificadas como empresariais, os gastos do negócio parecerão maiores do que realmente são.
Por outro lado, se os sócios pagarem despesas da empresa com recursos pessoais sem registro, o custo operacional poderá parecer menor.
Outro impacto é a perda de visibilidade.
Sem saber exatamente quais movimentações pertencem à empresa, torna-se difícil analisar o caixa e elaborar projeções.
O planejamento também é prejudicado. Se retiradas inesperadas acontecerem frequentemente, a empresa pode ficar sem recursos para cumprir compromissos que já estavam previstos.
Além disso, decisões podem ser tomadas com base em saldos incorretos.
Por isso, uma rotina organizada de controle financeiro empresarial deve deixar claramente identificados os recursos da empresa e os recursos particulares, criando uma base mais confiável para acompanhar os resultados.
Como fazer planejamento financeiro empresarial?
O planejamento financeiro permite que a empresa deixe de observar apenas aquilo que já aconteceu e passe a se preparar para o futuro.
Enquanto os registros financeiros mostram receitas, despesas e movimentações realizadas, o planejamento utiliza essas informações para estimar cenários, definir prioridades e organizar os recursos dos próximos períodos.
Analisar o histórico financeiro
O primeiro passo é analisar informações anteriores.
Dados dos últimos meses podem revelar comportamentos importantes, como:
-
meses com faturamento maior;
-
períodos de redução nas vendas;
-
aumento de determinadas despesas;
-
sazonalidade;
-
crescimento de custos;
-
concentração de pagamentos;
-
comportamento dos recebimentos.
Imagine uma empresa que identifica, por meio do histórico, que janeiro e fevereiro possuem faturamento 25% menor que a média anual.
Com essa informação, ela pode se preparar antecipadamente para esse período.
O histórico também ajuda a construir projeções mais próximas da realidade.
Criar um orçamento empresarial
O orçamento empresarial funciona como uma previsão financeira para determinado período.
A empresa pode estimar:
-
receitas;
-
custos;
-
despesas;
-
investimentos;
-
impostos.
Esses valores podem ser organizados mensalmente.
Posteriormente, o previsto pode ser comparado com o realizado.
Por exemplo:
Receita prevista: R$ 120 mil
Receita realizada: R$ 110 mil
Despesas previstas: R$ 60 mil
Despesas realizadas: R$ 72 mil
Esse comparativo permite identificar desvios e investigar suas causas.
Se determinada despesa ficou acima do orçamento, o gestor poderá analisar o motivo e verificar se o comportamento deverá continuar nos próximos meses.
Criar projeções financeiras
As projeções permitem estimar diferentes possibilidades para o futuro.
Uma empresa pode criar, por exemplo:
-
cenário conservador;
-
cenário esperado;
-
cenário de crescimento.
No cenário conservador, pode considerar uma redução nas vendas.
No cenário esperado, utiliza valores próximos do comportamento histórico.
No cenário de crescimento, considera aumento da receita acompanhado das despesas necessárias para suportar essa expansão.
Esses cenários ajudam a avaliar como diferentes situações afetariam o caixa e os resultados.
Formar uma reserva financeira
Nem todos os acontecimentos podem ser previstos.
Equipamentos podem apresentar problemas, vendas podem cair temporariamente, clientes podem atrasar pagamentos e despesas inesperadas podem surgir.
Por isso, formar uma reserva financeira pode oferecer maior segurança.
O valor ideal depende da realidade de cada negócio, mas o objetivo é possuir recursos capazes de reduzir o impacto de situações inesperadas.
A formação da reserva pode ser incluída no orçamento como uma destinação periódica de recursos.
Em vez de esperar sobrar dinheiro no final do mês, a empresa pode planejar previamente quanto pretende reservar.
Planejar investimentos
Investimentos precisam ser avaliados antes de serem realizados.
Comprar equipamentos, ampliar instalações, contratar novos serviços ou aumentar estoques pode contribuir para o crescimento, mas também gera compromissos financeiros.
Antes de investir, a empresa deve analisar:
-
saldo disponível;
-
contas a pagar;
-
contas a receber;
-
fluxo de caixa projetado;
-
reserva existente;
-
custo do investimento;
-
impacto das parcelas, quando houver;
-
retorno esperado.
Uma empresa pode possuir dinheiro suficiente para realizar determinada compra hoje, mas esse recurso pode ser necessário para pagar fornecedores nos próximos dias.
Por isso, a disponibilidade atual deve ser analisada junto aos compromissos futuros.
Planejamento de curto, médio e longo prazo
O planejamento pode ser dividido conforme o horizonte de tempo.
No curto prazo, o foco costuma estar na operação diária e nos próximos meses.
Podem ser avaliados:
-
contas a pagar;
-
contas a receber;
-
fluxo de caixa;
-
necessidade de capital;
-
despesas imediatas.
No médio prazo, a empresa pode planejar:
-
contratação;
-
compra de equipamentos;
-
expansão de estoque;
-
redução de custos;
-
novos projetos.
No longo prazo, entram decisões mais estratégicas, como:
-
expansão da operação;
-
abertura de novas unidades;
-
investimentos estruturais;
-
aumento da capacidade produtiva;
-
desenvolvimento de novos mercados.
O controle financeiro empresarial fornece os dados necessários para que esses diferentes níveis de planejamento sejam realizados com maior segurança.
Quais indicadores financeiros devem ser acompanhados?
Indicadores financeiros transformam registros em informações que ajudam a compreender o desempenho da empresa.
Não é necessário acompanhar dezenas de métricas. O mais importante é selecionar indicadores relacionados à realidade do negócio e analisá-los regularmente.
Faturamento
O faturamento representa o valor total das vendas realizadas em determinado período.
Ele pode ser acompanhado diariamente, semanalmente, mensalmente ou anualmente.
Comparar o faturamento permite identificar:
-
crescimento;
-
redução das vendas;
-
períodos sazonais;
-
comportamento de diferentes períodos.
Entretanto, faturamento isoladamente não indica lucro.
Receitas e despesas
A comparação entre receitas e despesas permite observar se os recursos gerados pela empresa estão acompanhando o crescimento dos gastos.
Se as receitas aumentam 10%, mas as despesas aumentam 25%, o resultado financeiro pode piorar mesmo com crescimento nas vendas.
Por isso, é importante comparar a evolução das duas informações.
Saldo de caixa
O saldo mostra quanto dinheiro está disponível em determinado momento.
Esse indicador ajuda no acompanhamento diário, porém deve ser combinado com contas futuras.
Um saldo alto hoje não significa necessariamente que haverá dinheiro disponível na próxima semana.
Contas a receber em atraso
Acompanhar valores vencidos ajuda a compreender o nível de inadimplência.
A empresa pode observar:
-
quantidade de clientes em atraso;
-
valor total vencido;
-
tempo médio de atraso;
-
percentual vencido sobre o total a receber.
Quando a inadimplência aumenta, pode ser necessário revisar políticas de cobrança ou condições de venda.
Margem de lucro
A margem ajuda a compreender quanto permanece para a empresa depois de considerar custos e despesas.
Se uma empresa possui R$ 100 mil de faturamento e R$ 10 mil de lucro, sua margem representa uma parcela de 10% sobre o faturamento.
Acompanhar esse indicador ajuda a perceber se o crescimento das vendas também está gerando melhores resultados.
Ticket médio
O ticket médio indica o valor médio das vendas.
O cálculo básico é:
Faturamento ÷ quantidade de vendas
Exemplo:
Faturamento mensal: R$ 90.000
Quantidade de vendas: 300
Ticket médio = R$ 90.000 ÷ 300
Ticket médio = R$ 300
Comparar esse indicador ao longo do tempo ajuda a compreender mudanças no comportamento das vendas.
Ponto de equilíbrio
O ponto de equilíbrio representa aproximadamente quanto a empresa precisa faturar para cobrir seus custos e despesas.
A partir desse ponto, os valores adicionais podem começar a contribuir para o resultado positivo.
Conhecer esse indicador ajuda a definir metas financeiras e avaliar se o nível atual de vendas é suficiente para sustentar a operação.
| Indicador | O que mostra | Por que acompanhar |
|---|---|---|
| Faturamento | Total vendido | Avaliar volume de receitas |
| Despesas | Gastos da empresa | Identificar aumento dos gastos |
| Fluxo de caixa | Entradas e saídas | Acompanhar disponibilidade |
| Inadimplência | Valores vencidos | Reduzir problemas de recebimento |
| Margem | Resultado das vendas | Avaliar rentabilidade |
| Ponto de equilíbrio | Faturamento mínimo necessário | Planejar metas financeiras |
O acompanhamento periódico desses indicadores torna o controle financeiro empresarial mais útil para a tomada de decisão, pois permite identificar tendências e possíveis problemas antes que eles tenham impacto maior sobre a operação.
Quais são os erros mais comuns no controle financeiro empresarial?
Mesmo empresas que registram parte das movimentações podem cometer falhas que prejudicam a qualidade das informações.
Conhecer os principais erros ajuda a criar procedimentos para evitá-los.
Não registrar pequenas despesas
Pequenos pagamentos podem parecer pouco importantes individualmente, mas podem representar um valor significativo ao final do mês.
Cafés, materiais, transportes, tarifas, pequenas compras e outras despesas precisam ser registradas.
Caso contrário, o saldo do controle não corresponderá ao saldo real.
Misturar contas pessoais e empresariais
Utilizar o caixa da empresa para despesas particulares dificulta o cálculo dos resultados e prejudica a análise financeira.
As movimentações devem permanecer separadas e qualquer retirada precisa ser registrada.
Controlar apenas o saldo bancário
O saldo mostra apenas a situação atual.
Ele não apresenta todos os pagamentos futuros nem os valores que ainda serão recebidos.
Por isso, deve ser analisado junto às contas a pagar, contas a receber e projeções.
Não acompanhar contas futuras
Ignorar compromissos futuros pode fazer a empresa acreditar que possui mais dinheiro disponível do que realmente poderá utilizar.
A análise precisa considerar vencimentos e recebimentos previstos.
Deixar pagamentos vencerem
Pagamentos atrasados podem gerar juros, multas e dificuldades no relacionamento com fornecedores.
Uma agenda financeira organizada ajuda a acompanhar vencimentos.
Não controlar clientes inadimplentes
Valores em atraso precisam ser identificados rapidamente.
Sem acompanhamento, a empresa pode deixar de realizar cobranças e comprometer suas previsões de recebimento.
Não classificar receitas e despesas
Registrar todas as entradas e saídas sem categorias dificulta a análise.
Quando as despesas estão classificadas, fica mais simples identificar quais tipos de gastos aumentaram.
Realizar retiradas sem registro
Qualquer retirada precisa aparecer no controle.
Caso contrário, haverá divergência entre os registros e a disponibilidade real.
Não conferir movimentações bancárias
Os registros internos devem ser comparados regularmente com as movimentações bancárias.
Essa conferência ajuda a identificar:
-
pagamentos não registrados;
-
recebimentos pendentes de identificação;
-
tarifas;
-
duplicidades;
-
divergências.
Analisar apenas faturamento
Faturamento elevado não significa necessariamente que a empresa está gerando bons resultados.
Custos, despesas e impostos também precisam ser considerados.
Não calcular custos
Sem conhecer custos, torna-se difícil avaliar margens e preços.
A empresa pode vender bastante e ainda assim obter resultados abaixo do esperado.
Não realizar projeções
Observar apenas o passado reduz a capacidade de antecipar problemas.
Projeções ajudam a identificar períodos em que pagamentos podem superar recebimentos.
Depender de informações espalhadas
Informações em diferentes planilhas, anotações e sistemas aumentam o risco de divergências.
Centralizar os dados facilita a conferência e a análise.
Atualizar controles somente no final do mês
Quanto maior o intervalo entre a movimentação e seu registro, maior a chance de esquecer informações.
Uma rotina de atualização mais frequente mantém o controle financeiro empresarial próximo da realidade e permite agir rapidamente diante de mudanças.
Planilha ou sistema: qual é a melhor forma de fazer o controle financeiro empresarial?
A escolha entre planilha e sistema depende do volume de informações, da complexidade da operação e das necessidades da empresa.
As duas opções podem ser utilizadas para registrar informações financeiras, mas possuem características diferentes.
Quando uma planilha pode ser utilizada
Planilhas podem atender operações muito pequenas, especialmente quando existe baixo volume de movimentações.
Uma estrutura básica pode conter:
-
data;
-
descrição;
-
categoria;
-
entrada;
-
saída;
-
vencimento;
-
situação;
-
saldo.
Esse modelo pode ajudar empresas que estão começando a organizar suas informações.
Entretanto, conforme o volume aumenta, o preenchimento manual passa a exigir mais tempo e atenção.
Limitações das planilhas
Uma das principais limitações está na necessidade de preenchimento manual.
Cada venda, pagamento ou recebimento precisa ser lançado corretamente.
Isso aumenta o risco de:
-
erros de digitação;
-
informações duplicadas;
-
linhas esquecidas;
-
fórmulas incorretas;
-
versões diferentes do mesmo arquivo.
Outro problema aparece quando várias pessoas precisam utilizar as informações.
Pode existir dificuldade para garantir que todos estejam trabalhando com os dados mais recentes.
As planilhas também costumam exigir maior quantidade de conferências quando as informações de vendas, compras e estoque estão separadas.
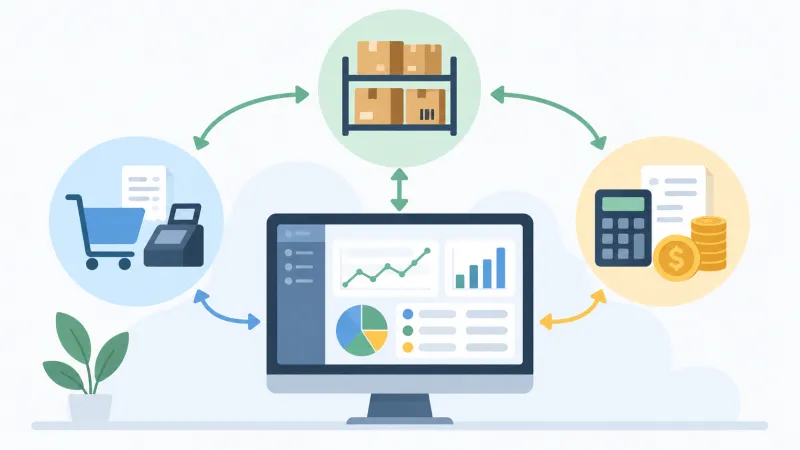
Como um sistema pode centralizar as informações
Um sistema pode organizar diferentes etapas em um mesmo fluxo.
Por exemplo:
Venda → contas a receber → recebimento → caixa → relatórios
Nesse cenário, a venda registrada pode originar automaticamente as informações necessárias para o acompanhamento financeiro.
O mesmo princípio pode ocorrer no processo de compras:
Compra → contas a pagar → pagamento → caixa → relatórios
A integração reduz a necessidade de digitar a mesma informação várias vezes.
Também facilita a rastreabilidade, pois o financeiro pode identificar de qual venda, compra ou operação determinada movimentação foi originada.
Integração com vendas, compras e estoque
A integração entre setores é um ponto importante.
Imagine que uma venda seja realizada.
A operação pode:
-
registrar o valor vendido;
-
gerar contas a receber;
-
atualizar informações financeiras;
-
movimentar o estoque;
-
alimentar relatórios.
Em uma compra, o processo pode:
-
registrar o fornecedor;
-
gerar contas a pagar;
-
atualizar o recebimento dos produtos;
-
movimentar o estoque;
-
alimentar relatórios financeiros.
Quando cada área utiliza controles completamente separados, uma mesma operação pode precisar ser registrada várias vezes.
Além de consumir tempo, esse processo aumenta a possibilidade de divergências.
A integração permite que as informações acompanhem o fluxo operacional da empresa.
Como escolher uma solução
Antes de escolher uma ferramenta, é importante mapear as necessidades reais da empresa.
Um checklist pode considerar:
-
contas a pagar;
-
contas a receber;
-
fluxo de caixa;
-
categorias financeiras;
-
formas de pagamento;
-
conciliação;
-
relatórios;
-
projeções;
-
integração com vendas;
-
integração com compras;
-
integração com estoque;
-
facilidade de utilização;
-
histórico das movimentações;
-
possibilidade de acompanhar o crescimento da operação.
Também é importante avaliar a facilidade de implantação.
Uma solução com muitas funcionalidades pode não gerar bons resultados se os processos internos não estiverem organizados.
O objetivo deve ser construir um controle financeiro empresarial que mantenha as informações centralizadas, atualizadas e acessíveis para quem precisa acompanhar a situação financeira.
Conclusão: como manter as finanças da empresa organizadas?
Manter as finanças organizadas depende menos de realizar controles complexos e mais de construir uma rotina consistente de registros, conferências e análises.
O controle financeiro empresarial permite acompanhar de forma estruturada as receitas, despesas, contas a pagar, contas a receber, custos, movimentações de caixa e demais informações que fazem parte da operação.
Essa organização deve seguir uma sequência contínua:
Registrar → organizar → acompanhar → analisar → planejar → decidir
O primeiro passo é registrar as informações corretamente. Sem dados confiáveis, qualquer análise pode apresentar uma visão diferente da realidade.
Em seguida, é necessário organizar as movimentações por categorias, vencimentos, clientes, fornecedores e demais critérios importantes para a empresa.
O acompanhamento frequente permite identificar contas próximas do vencimento, recebimentos em atraso, aumento de despesas e alterações no comportamento do caixa.
A partir dessas informações, o gestor consegue analisar resultados e elaborar projeções.
Contas a pagar, contas a receber, fluxo de caixa, despesas e indicadores não devem funcionar como controles isolados. Todos fazem parte da mesma estrutura financeira.
Uma venda pode gerar um recebimento futuro. Uma compra pode gerar uma obrigação com fornecedor. Esses valores modificam o fluxo de caixa e, consequentemente, a disponibilidade financeira dos próximos períodos.
Quando as informações estão conectadas, torna-se mais fácil compreender o impacto de cada operação sobre as finanças.
Outro benefício da organização é a capacidade de antecipar dificuldades.
Se uma projeção indicar que os pagamentos serão maiores que os recebimentos em determinado período, a empresa poderá agir antes que a falta de recursos aconteça.
Da mesma forma, períodos de maior disponibilidade podem ser utilizados para formar reservas ou planejar investimentos.
Por isso, manter o controle financeiro empresarial atualizado não significa apenas saber quanto dinheiro existe no caixa. Significa criar uma visão completa da situação financeira, compreender compromissos futuros, acompanhar resultados e utilizar informações confiáveis para tomar decisões com maior segurança.
Com processos bem definidos e acompanhamento frequente, a empresa ganha maior capacidade para controlar gastos, planejar investimentos e organizar seus recursos de acordo com as necessidades reais da operação.
Conclusão
Manter as finanças organizadas exige disciplina, registros consistentes e acompanhamento frequente das movimentações. Mais do que observar o saldo disponível em conta, o controle financeiro empresarial permite compreender quanto a empresa recebe, quanto gasta, quais compromissos possui e quais valores ainda deverão entrar nos próximos períodos.
Para isso, é importante registrar corretamente receitas, despesas, custos, pagamentos e recebimentos, além de acompanhar contas a pagar, contas a receber e fluxo de caixa. Essas informações precisam funcionar de maneira integrada, oferecendo uma visão mais completa da realidade financeira da empresa.
Uma rotina eficiente pode seguir um processo simples:
Registrar → organizar → acompanhar → analisar → planejar → decidir
O registro fornece a base das informações. A organização facilita a classificação dos dados. O acompanhamento permite identificar mudanças e possíveis problemas. A análise transforma os números em informações úteis, enquanto o planejamento ajuda a preparar a empresa para compromissos, investimentos e diferentes cenários futuros.
Também é fundamental separar as finanças pessoais das empresariais, controlar retiradas, acompanhar despesas por categoria e analisar indicadores como faturamento, margem, inadimplência e ponto de equilíbrio. Dessa forma, o gestor consegue identificar gastos excessivos, períodos de menor disponibilidade financeira e oportunidades de melhorar os resultados.
Outro ponto importante é não analisar cada controle isoladamente. Uma venda pode gerar contas a receber, enquanto uma compra pode criar compromissos futuros com fornecedores. Essas operações influenciam diretamente o fluxo de caixa e precisam ser consideradas nas projeções financeiras.
Quando o controle financeiro empresarial é atualizado regularmente, a empresa consegue antecipar possíveis dificuldades, reduzir atrasos, controlar melhor seus gastos e avaliar com maior segurança se possui recursos para assumir novos compromissos.
Assim, organizar as finanças não significa apenas registrar movimentações, mas transformar informações financeiras em uma base confiável para o planejamento. Com dados atualizados e processos bem definidos, a empresa ganha maior visibilidade sobre seus recursos, melhora sua capacidade de planejamento e toma decisões de acordo com sua situação financeira real.
confira mais conteúdos no nosso blog.